2026.11.17 · 💰 돈의 흐름·원리 · 11월 17일 11시(도쿄) 기준
미국 소고기 가격 최고인데 타이슨은 6.5억 달러 적자: 주가 8.7% 뛴 이유
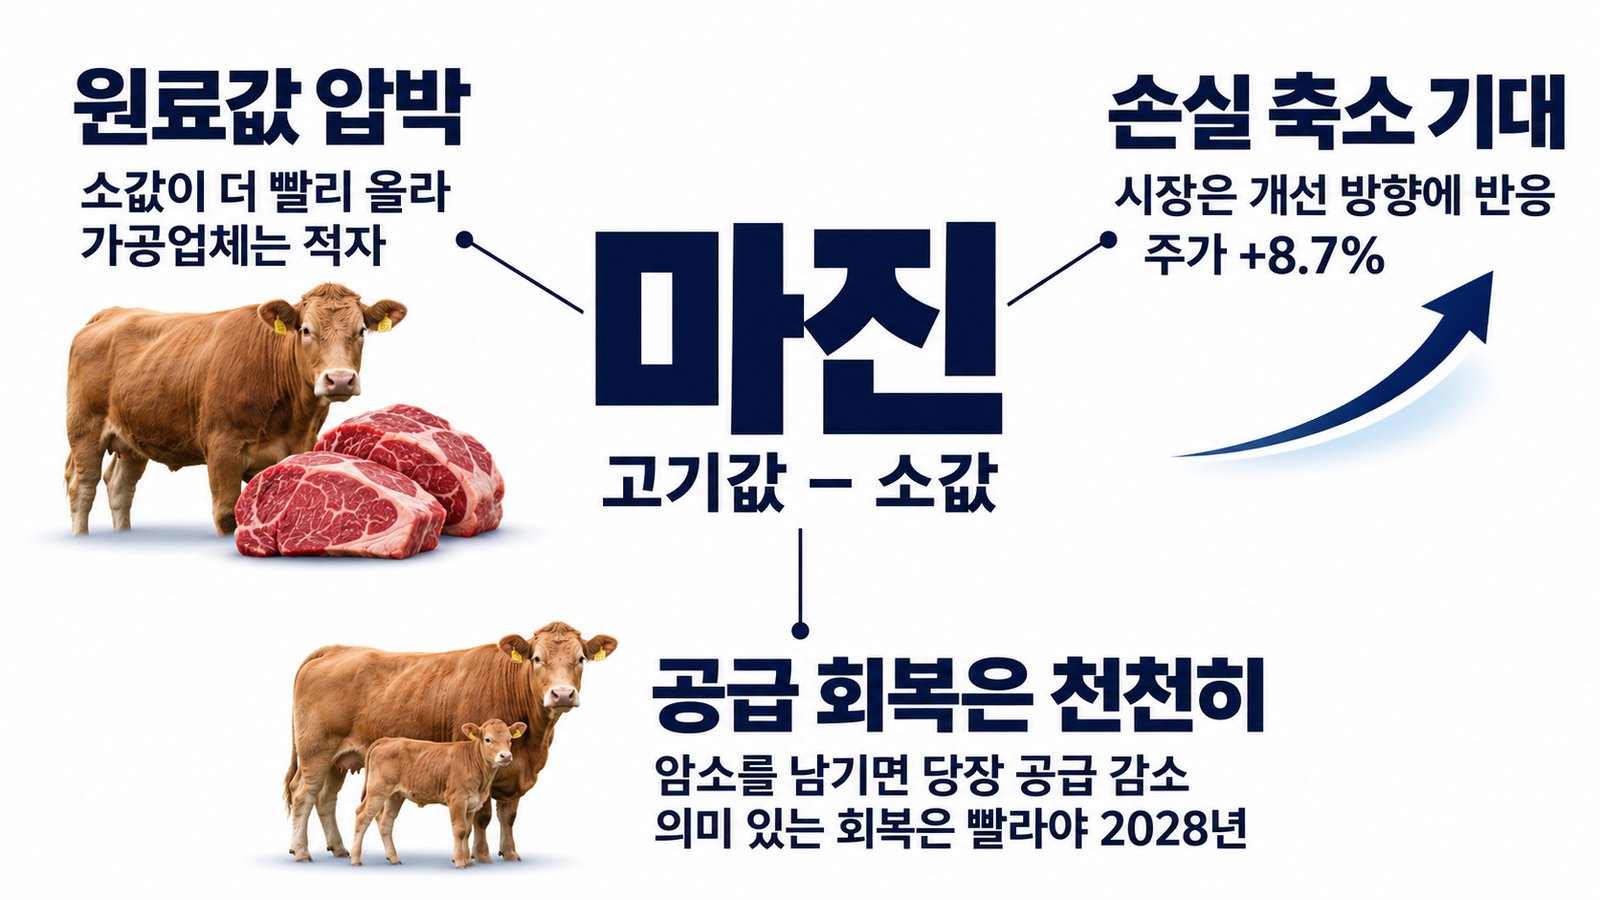
한 줄 요약 소가 75년 만에 가장 적어 고기값은 오르는데, 소를 사서 고기로 파는 회사는 원료값이 더 빨리 올라 손해를 봤습니다. 시장은 그 손해가 “바닥을 지나고 있다”는 신호에 돈을 걸었습니다.
미국 소고기 가격이 사상 최고 수준입니다. 미국 노동통계국 기준 다진 소고기 평균 소매가는 2026년 10월 파운드당 6.755달러였고, 한 달 사이 스테이크 가격은 계절조정 1.7% 올랐습니다. 그런데 미국 최대 육가공 회사 타이슨 푸드는 2026 회계연도에 소고기 사업에서만 6억 5,400만 달러의 조정 영업손실을 냈습니다. 이상한 일은 하나 더 있습니다. 11월 16일 4분기 실적 발표에서 조정 주당순이익이 47% 줄고 내년 매출 감소까지 예고했는데, 주가는 8.74% 올랐습니다. 같은 날 S&P500은 1.9% 떨어졌습니다.
이 글은 “고기값이 비싼데 고기 회사가 왜 손해를 보나”, “실적이 나쁜데 주가는 왜 올랐나”라는 두 질문을 소의 번식 주기로 풀어 봅니다. 미국 소고기값은 한국의 수입 소고기 값과도 바로 이어져 있습니다.
🐄 미국 소고기 가격은 왜 사상 최고인가
출발점은 소의 숫자입니다. 미국 농무부(USDA)의 2026년 1월 1일 조사에서 미국의 소는 8,620만 마리로 1951년 이후 가장 적었습니다. 송아지를 낳는 육우 암소는 2,760만 마리로 1961년 이후 최저였습니다. 8년 가까이 이어진 대평원 가뭄으로 풀과 사료가 부족해지자 목장들이 암소까지 팔았고, 그만큼 다음 해 송아지가 줄었습니다.
공급이 줄자 소값이 뛰었습니다. 11월 13일 현물 비육우(살아 있는 거세 수소) 가격은 100파운드당 212~214달러, 송아지를 키우는 단계의 소값 지표(CME 피더캐틀 지수)는 333.92달러였습니다. 멕시코산 소 수입이 나선구더기 문제로 막혔던 시기도 겹쳤습니다.
소고기 가격 상승 이유, 공급 쪽 세 갈래
정리하면 소고기 가격 상승 이유는 ① 가뭄으로 줄어든 소 ② 막혔던 멕시코 수입 ③ 다시 소를 늘리려고 암소를 팔지 않는 목장의 선택, 세 가지가 겹친 결과입니다. 세 번째가 가장 덜 알려졌지만 앞으로의 가격을 가장 크게 좌우합니다.
⏳ 캐틀 사이클 타임라인: 소를 늘리려면 먼저 줄여야 한다
미국 농무부 경제연구소(ERS)에 따르면 소의 숫자와 가격은 약 10년(8~12년) 주기로 오르내립니다. 이것이 캐틀 사이클입니다. 주기가 긴 이유는 생물학적 시간 때문입니다. 지금 남긴 어린 암소는 2살이 되어야 첫 송아지를 낳고, 그 송아지가 도축 무게가 되려면 다시 약 18개월이 걸립니다.
1단계 · 감소기(2019~2025) — 가뭄과 사료비 부담으로 암소 도축이 늘며 소가 줄어듭니다. 이때는 오히려 고기 공급이 일시적으로 늘어 가격 상승이 늦게 나타납니다.
2단계 · 소값 급등(2025~2026) — 도축할 소가 모자라 목장이 받는 소값이 사상 최고로 오릅니다. 소매 고기값도 따라 오르지만, 소값만큼 빨리 오르지는 못합니다.
3단계 · 가공업체 적자(2026) — 업계 분석가 존 날리브카(Sterling Marketing)는 2026년 육가공업체가 소 한 마리당 50~300달러 손해를 봤다고 추산했습니다. 타이슨은 1월 네브래스카 렉싱턴 공장(하루 4,500마리 처리, 직원 약 3,200명)을 닫고 텍사스 애머릴로 공장을 하루 5,500마리에서 2,800마리로 줄였습니다.
4단계 · 재건의 역설(2026~2027) — 소값이 비싸니 목장은 어린 암소를 팔지 않고 번식용으로 남깁니다. 타이슨은 이런 암소 보유가 약 3% 늘었다고 밝혔습니다. 남긴 암소만큼 도축 물량은 더 줄어, 재건이 시작되면 단기 공급은 오히려 더 빠듯해집니다.
5단계 · 공급 회복(2028년 이후) — 남긴 암소의 송아지가 시장에 나오면 소값이 내려가고, 가공업체 마진이 회복됩니다. 여러 분석은 의미 있는 공급 회복을 빨라야 2028년으로 봅니다.
가공업체는 소값과 고기값의 ‘차이’로 법니다. 정유사가 원유와 휘발유 값의 차이로 버는 구조와 같아서, 원유값보다 제품값이 빨리 오를 때 정유 마진이 커지는 원리를 뒤집어 보면 지금 육가공업체의 상황이 됩니다. 원료(소)가 제품(고기)보다 빨리 오르니 차이가 줄어든 것입니다.
📈 타이슨 푸드 주가는 왜 적자에도 올랐나
확인된 숫자부터 보겠습니다. 타이슨의 4분기 매출은 145억 8,500만 달러로 5.2% 늘었지만, 53주였던 회계연도의 추가 1주와 소송 충당금을 빼면 4.0% 줄었습니다. 조정 주당순이익은 0.61달러로 47% 감소했고, 회계 기준으로는 주당 0.22달러 손실이었습니다. 시장 예상치는 집계 기관마다 0.60~0.75달러로 달라 ‘예상 상회’인지 단정하기 어렵습니다.
시장이 본 것은 숫자의 ‘방향’입니다. 2027 회계연도 소고기 부문 전망은 조정 영업손실 3억 달러에서 이익 1억 달러 사이입니다. 2025년 -4억 2,600만 달러, 2026년 -6억 5,400만 달러로 커지던 손실이 줄어드는 쪽으로 꺾인다는 회사의 첫 공식 전망입니다. 경영진은 개선분의 절반은 운영 개선, 절반은 사업망 재편에서 나온다고 설명했습니다. 경쟁사 JBS의 북미 소고기 마진도 7월 -2.9%, 8월 0%, 9월 3.9%로 올라왔습니다.
공장을 줄이면 남은 공장의 가동률이 올라가 고정비 부담이 가벼워집니다. 같은 매출 변화에도 이익이 크게 흔들리는 구조라서, 손실이 줄기 시작하면 이익 개선 속도도 빨라질 수 있습니다. 이 점이 시장 해석이고, 타이슨 푸드 주가가 오른 핵심 이유로 꼽힙니다. 분기 배당을 주당 0.52달러로 올린 점도 함께 언급됐습니다.
🔁 2차·3차 효과: 소값이 닭·수입국·한국으로 번지는 길
2차 효과 — 닭으로 옮겨 가는 수요. 소고기가 비싸지면 사람들은 닭을 더 삽니다. 타이슨의 닭 사업은 2026년 18억 6,000만 달러를 벌어 소고기 적자를 메웠습니다. 다만 2027년 닭 부문 전망은 13억~16억 달러로 낮췄습니다. 업계 전체 생산이 늘고 사료 곡물값이 평균보다 높을 것이라는 이유입니다.
3차 효과 — 무역 정책. 미국 정부는 8월 26일 포고문으로 9~11월 저율관세 수입 한도를 최대 30만 톤 늘려 브라질·파라과이산 가공용 소고기가 26.4% 관세를 피하게 했습니다. 멕시코 국경도 단계적으로 다시 열려, 타이슨은 2027년 최대 80만 마리 수입으로 공급이 약 3% 늘 것으로 봤습니다.
한국과의 연결. 한국은 5년 연속 미국 소고기의 최대 수출 시장입니다. 축산물품질평가원 자료로 2026년 1분기 미국산 냉장 척아이롤 소매가는 100g당 3,846원으로 1년 전보다 33.5% 올랐습니다.
🌍 연결 지도
고른 이유: 실적은 나빴는데 주가가 오른 ‘움직임’의 원인이 소의 번식 주기라는, 숫자 밖의 구조에 있기 때문입니다.
가뭄·암소 매각 → 소 8,620만 마리(1951년 이후 최저)
→ 소값 급등 → 육가공 마진 마이너스 → 공장 축소
→ 소매 소고기값 상승 → 닭·돼지로 수요 이동, 수입 확대
→ 연결된 예시: 육가공(타이슨·JBS), 닭고기(필그림스 프라이드), 사료 곡물, 브라질·멕시코 축산, 한국 수입육 가격
→ 생활: 햄버거·외식 메뉴 가격, 수입 소고기 장바구니
💼 타이슨 부문별 숫자 정리
| 부문 | 2026년 조정 영업이익 | 2027년 전망 | 읽는 법 |
|---|---|---|---|
| 소고기 | ▼ -6억 5,400만 달러 | -3억 ~ +1억 달러 | 손실 축소 = 주가 반응의 핵심 |
| 닭고기 | 18억 6,000만 달러 | 13억 ~ 16억 달러 | 공급 증가·곡물값으로 감소 |
| 가공식품 | 확인 불가 | 12억 5,000만 ~ 14억 달러 | 중간값 기준 대체로 유지 |
| 돼지고기 | 확인 불가 | 7,500만 ~ 1억 7,500만 달러 | 마진 압박 지속 |
| 회사 전체 | 확인 불가 | 17억 ~ 21억 5,000만 달러 | 매출은 3.5~5.5% 감소 예상 |
출처: 타이슨 푸드 4분기 실적 발표·컨퍼런스콜(2026.11.16), 2025 회계연도 실적 발표(2025.11)
🧪 개념 요약: 소의 번식 주기
| 장점(알면 보이는 것) | 주의할 점 | 이럴 때 쓰임 |
|---|---|---|
| 고기값·소값·가공 마진이 왜 서로 다른 시점에 움직이는지 설명 | 가뭄·질병·무역 정책이 주기를 늘리거나 줄임 | 육가공·외식 기업 실적, 식품 물가 전망 읽기 |
| 암소 보유 같은 ‘선행 신호’로 2~3년 뒤 공급을 가늠 | 재건 초기엔 공급이 더 줄어 바닥 판단이 늦어짐 | 농무부 재고 보고서(1월·7월) 해석 |
출처: 미국 농무부 경제연구소(ERS) Amber Waves(2025.3), USDA 소 재고 보고서(2026.1.30)
🧭 앞으로의 세 갈래 시나리오
기본 — 12월 중순까지 현물 비육우 가격이 100파운드당 200~225달러에 머물고, 소매 소고기값도 높은 수준을 유지합니다. 가공 마진은 ‘덜 나쁜’ 수준에서 천천히 개선됩니다.
낙관(가공업체 쪽) — 멕시코 수입이 빨리 늘고 소비가 닭으로 더 옮겨 가면 소값이 꺾여 마진이 예상보다 빨리 회복됩니다. 확인 신호는 국경 통과 마릿수와 현물 소값 하락입니다.
비관 — 가뭄 재발이나 나선구더기 재확산으로 수입이 다시 막히면 소값이 더 오르고, 소고기 부문은 전망 하단(-3억 달러)에 머뭅니다. 사료 곡물값 상승은 닭고기 이익까지 누릅니다.
⚖️ 다르게 보는 시각
▸ 소고기 손실 축소의 절반은 공장 축소 효과입니다. 소가 늘어나지 않으면 ‘좋아진 체력’이 아니라 ‘작아진 몸집’일 수 있습니다.
▸ 암소 보유 증가는 공급을 1~2년 더 줄입니다. 가공업체의 원료 부족은 회사 설명보다 오래갈 수 있습니다.
▸ 이번 상승은 기대가 낮았던 주식의 안도 반등이라는 해석도 있습니다. 소고기 전망 폭도 4억 달러로 넓습니다.
✅ 이 글을 읽는 포인트
| 관찰 포인트 | 왜 중요한가 |
|---|---|
| 제품값보다 원료값을 볼 것 | 가공업체 이익은 두 가격의 ‘차이’에서 나옴 |
| 손실의 크기보다 방향 | 주가는 ‘덜 나빠지는 순간’에 먼저 반응하는 경우가 많음 |
| 생물학적 시간 | 소는 2~3년, 닭은 몇 주 — 공급이 회복되는 속도가 다름 |
| 정책 변수 | 수입 한도·국경 개방이 공급을 몇 % 단위로 바꿈 |
출처: 본문 자료를 joho24가 정리(2026.11.17)
📘 오늘의 경제 용어
캐틀 사이클(Cattle Cycle) — 소의 사육 마릿수와 소값이 약 10년 주기로 늘고 줄기를 반복하는 현상입니다. 소는 번식과 성장에 3년 넘게 걸려 가격 신호에 늦게 반응하기 때문에, 공급 과잉과 부족이 번갈아 나타납니다.
❓ 자주 묻는 질문
Q1. 미국 소고기 가격은 언제 내려갈까요?
소를 다시 늘리는 데 3년 안팎이 걸려, 여러 분석은 의미 있는 공급 회복을 빨라야 2028년으로 봅니다.
Q2. 고기값이 비싼데 타이슨은 왜 손해를 봤나요?
타이슨이 목장에서 사는 소값이 고기 판매가격보다 빨리 올라, 소 한 마리를 가공할 때 남는 차이가 마이너스가 되었기 때문입니다.
Q3. 캐틀 사이클은 왜 공급을 더 줄이나요?
소값이 높을 때 목장은 어린 암소를 팔지 않고 번식용으로 남깁니다. 남긴 만큼 당장 도축할 소가 줄어, 재건 초기에는 공급이 오히려 더 빠듯해집니다.
예측: 룰라가 이기면 10월 상승분 일부를 되돌린다(헤알 약세·금리 상승), 11월 4일 기준금리 추가 인하 여부가 관건.
실제: 룰라 당선 뒤 이보베스파는 11월 13일 172,458로 10월 9일 고점 대비 17.5% 낮고, 달러당 헤알은 5.67로 12개월 만의 약세입니다. 기준금리(셀릭)는 11월 4일 13.75%로 동결되어 인하 행진이 멈췄습니다.
배운 점: 방향은 맞았지만 ‘일부 되돌림’이라는 크기는 크게 빗나갔습니다. 한쪽 결과에 돈이 몰려 있을수록 반대 결과가 나왔을 때 되돌림은 예상보다 커집니다. 브라질은 이번 미국 소고기 수입 한도 확대의 수혜국이기도 합니다.
📚 함께 읽으면 좋은 글
버버리 주가 약 8% 급등: 매출 6%에 이익 3배, 영업 레버리지 원리
공장을 줄인 타이슨처럼, 고정비 구조가 이익의 흔들림을 얼마나 키우는지 함께 보면 좋습니다.
코카콜라 주가 사상 최고: 이익 11%에 주가 41%, 나머지는 어디서 왔나
기술주가 흔들릴 때 필수소비재로 돈이 옮겨 가는 흐름을 이해하는 데 도움이 됩니다.
🔗 참고 자료
- Tyson Foods 8-K 실적 자료(SEC)
- Tyson Foods Q4 2026 컨퍼런스콜(Motley Fool)
- Stock Market Today, 2026-11-16(StockTitan)
- U.S. Cattle Inventory Hits 75-Year Low(Drovers)
- Too Many Plants, Not Enough Cattle(Drovers)
- Livestock Production Cycles(USDA ERS)
- Average Price: Ground Beef(FRED·BLS)
- US waives beef tariffs for Brazil and Paraguay(MercoPress)
- JBS Q3 2026 results(AgNavigator)
- 미국산 소고기 가격 급등(한국경제)
⚠️ 정보 제공용이며 투자 권유가 아닙니다.