2026.11.14 · ⚡ 지금 · 11월 14일 오전 6시(도쿄) 기준 · 미국 11월 13일(금) 장 마감 · 주말 주간 정리
삼성전자 모딘 인수설: 실적 실망에 급락한 냉각 회사가 하루 만에 30% 뛴 이유
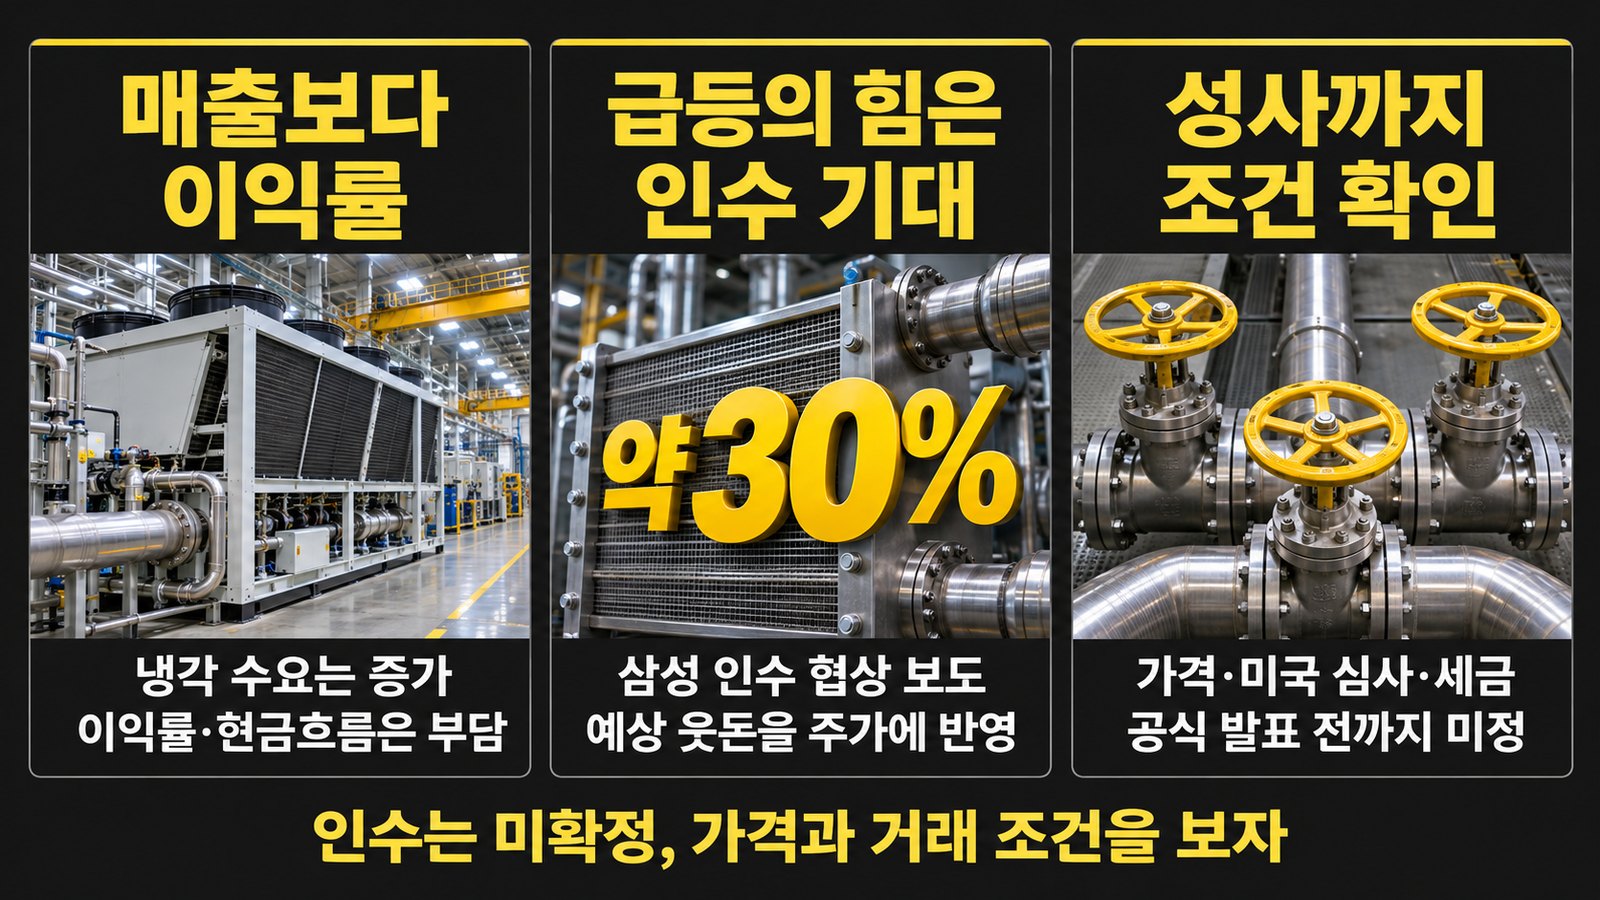
한 줄 요약 열흘 전 실적 발표 뒤 20% 넘게 떨어졌던 미국 데이터센터 냉각 회사 모딘이, 삼성전자가 인수를 협상 중이라는 보도 하나로 하루 만에 약 30% 올랐습니다. 시장은 ‘회사의 실력’이 아니라 ‘팔릴 가격’을 다시 매긴 것입니다.
엔비디아 최고경영자 사임 여파로 반도체주가 흔들린 11월 13일(현지시간) 미국 증시에서, 하루 동안 가장 크게 움직인 숫자 중 하나는 뜻밖에도 냉난방 장비 회사에서 나왔습니다. 삼성전자 모딘 인수 협상 보도가 나오자 모딘(NYSE: MOD) 주가는 전날 종가 106.10달러에서 장중 137달러대까지, 약 28~30% 뛰었습니다. 숫자가 움직인 순서를 따라가며, 실적에 실망했던 시장이 왜 인수설에는 크게 반응했는지, 아직 가격에 덜 들어간 위험은 무엇인지 살펴봅니다.
⏱️ 열흘의 타임라인: 삼성전자 모딘 인수 보도까지
10월 1일 — 자동차 부품을 떼어 내고 ‘냉각 회사’로
모딘은 1916년 미국 위스콘신에서 시작한 열관리 회사입니다. 10월 1일 자동차 관련 사업을 떼어 내 젠썸(Gentherm)과 합쳤고, 이제 데이터센터 냉각과 상업용 냉난방(HVAC) 두 축만 남았습니다.
11월 3일 — 매출은 35% 늘었는데 주가는 급락
2027 회계연도 2분기(7~9월) 실적에서 매출은 9억 9,440만 달러로 35% 늘었고, 데이터센터 부문 매출은 4억 3,970만 달러로 95% 증가했습니다. 분기 수주는 처음으로 10억 달러를 넘었습니다. 그런데도 다음 날 주가는 하루 20% 넘게 떨어졌습니다(매체별 21.5~24%).
이유는 ‘이익의 질’이었습니다. 조정 주당순이익(EPS)은 1.35달러로 시장 예상(매체에 따라 1.42~1.52달러)에 못 미쳤습니다. 데이터센터 부문 매출총이익률은 19.7%로 1년 전보다 4.7%포인트 낮아졌고, 원인은 원자재·부품 값과 관세였습니다. 상반기 잉여현금흐름은 설비와 재고 투자로 -1억 4,560만 달러였습니다.
🔎 한 번에 정리하면: AI 서버가 늘어나 데이터센터 냉각 주문이 몰렸고 → 모딘은 주문을 받으려 설비와 재고를 서둘러 늘렸지만 → 부품값·관세가 올라 이익률이 낮아지고 현금이 빠져나가자 → 주가가 크게 떨어졌습니다. 일감은 넘치는데 남는 돈이 줄어든 상태였습니다.
11월 12일 장 마감 뒤 — 블룸버그 보도
블룸버그는 소식통을 인용해 삼성전자가 모딘 인수를 협상 중이며 이르면 몇 주 안에 거래가 이뤄질 수 있다고 보도했습니다. 두 회사는 논평하지 않았고 가격도 나오지 않았습니다. 보도 전 모딘 시가총액은 약 56억 달러(약 7조 5,000억 원)였습니다.
11월 13일 — 모딘 주가 약 30% 급등, 삼성전자는 소폭 하락
모딘은 시간외 거래에서 28% 넘게 오른 뒤, 정규장 오전 11시 28분(미 동부) 137.15달러(+29.26%)를 기록했습니다. 시가총액은 약 73억 달러로 불었습니다. 같은 날 삼성전자는 20만 6,000원으로 0.96% 내렸지만 코스피도 0.98% 하락해, 인수 반대 신호로 읽기는 어렵습니다.
💵 모딘 주가가 하루 만에 30% 오른 계산: 경영권 프리미엄
기업을 통째로 살 때 사는 쪽은 보통 시장 가격보다 웃돈을 얹어 줍니다. 회사 운영을 결정할 권리를 함께 사기 때문인데, 이 웃돈을 경영권 프리미엄이라고 부릅니다. 한국경제TV 보도는 통상 30% 안팎의 경영권 프리미엄을 붙이면 인수 금액이 약 10조 원에 이를 수 있다고 추산했습니다(추정치이며 확인된 제안 가격이 아님).
여기서 숫자 하나를 겹쳐 보면 흥미롭습니다. 모딘 주가가 하루에 오른 폭(약 29%)이 바로 이 ‘통상적인 경영권 프리미엄’과 거의 같습니다. 시장은 성사 가능성을 꽤 높게 보고 예상 인수가를 미리 주가에 넣은 셈입니다.
이제 모딘 주가를 움직이는 것은 데이터센터 매출보다 ‘삼성이 얼마를 부르느냐’와 ‘거래가 깨지지 않느냐’입니다. 인수가가 예상보다 낮거나 협상이 무산되면 오른 몫이 빠르게 되돌아갈 수 있습니다.
❄️ 삼성은 왜 데이터 센터 냉각 회사를 원할까
AI 칩은 성능이 올라갈수록 같은 공간에서 더 많은 열을 냅니다. 그래서 데이터센터는 공기로 식히는 방식만으로는 부족해져, 차가운 액체를 칩 가까이 흘려보내는 액체 냉각과 대형 냉각기(칠러) 수요가 빠르게 늘고 있습니다. 모딘 최고경영자는 실적 발표에서 수요가 “생산능력을 훨씬 넘는다”고 말했습니다. 데이터 센터 냉각은 AI 투자 붐의 ‘열 관리’ 몫인 셈이고, AI 설비투자의 큰 흐름은 빅테크 설비투자 7,000억 달러의 돈 흐름에서 정리한 적이 있습니다.
삼성전자는 이미 2025년 5월 유럽 최대 공조 회사 중 하나인 독일 플랙트그룹을 15억 유로에 사기로 했고, 같은 해 11월 인수를 마쳤습니다. 국내 보도에 따르면 플랙트는 유럽의 공기 방식 공조에 강하고, 모딘은 북미의 액체 냉각과 대형 칠러에 강합니다. 두 회사를 합치면 유럽과 북미를 함께 잡는 그림이 됩니다.
또 하나의 이유는 ‘인증된 납품 기록’입니다. 데이터센터 냉각 장비는 고객사 시험과 인증에 수개월이 걸려, 새로 들어오는 회사가 단기간에 대형 고객을 확보하기 어렵습니다. 모딘은 북미 하이퍼스케일러(초대형 클라우드 회사)들과 이미 거래하고 있습니다. 데이터 센터 냉각 시장에 늦게 들어온 삼성이 시간을 돈으로 사려는 계산으로 볼 수 있습니다.
🧩 시장이 놓쳤을 수 있는 3가지 걸림돌
① 미국 정부 심사. 미국 외국인투자위원회(CFIUS)는 외국 기업이 미국 회사를 살 때 국가 안보 영향을 심사합니다. 24/7 월스트리트는 미국 AI 인프라에 장비를 대는 회사라는 점에서 심사가 길어지거나 막힐 수 있다고 지적했습니다.
② 분할 직후의 세금 조건. 모딘의 자동차 부문 분할은 ‘역모리스 트러스트(Reverse Morris Trust)’라는 세금이 붙지 않는 방식으로 이뤄졌습니다. 모틀리 풀 분석에 따르면 모딘과 젠썸의 세금 약정은 2년 동안 이 비과세 처리를 해칠 수 있는 행동을 제한하며, 이것이 인수 구조에 영향을 줄 수 있습니다.
③ 경쟁 입찰과 사업 자체의 숙제. 다이킨과 버티브 같은 경쟁사가 끼어들 가능성이 거론됩니다. 인수 여부와 상관없이 낮아진 이익률과 마이너스 현금흐름은 그대로 남습니다.
🌍 연결 지도
이 사건을 고른 이유: 반도체 하락이라는 큰 소음 속에서, 한국 기업이 AI 인프라의 ‘다른 층’으로 들어가려는 신호였기 때문입니다.
AI 칩 발열 증가 → 데이터센터 액체 냉각·칠러 주문 급증
→ 모딘 같은 냉각 회사 매출 급증, 그러나 부품값·관세로 이익률 하락
→ 주가 하락으로 인수 대상이 ‘싸 보이는’ 구간 → 삼성 인수 협상 보도
→ 연결된 예시: 냉각 경쟁사(버티브·다이킨), 국내 공조 기업(LG전자 등), 삼성전자 재무 부담
→ 가능한 결과: 성사 시 냉각 업체 인수 경쟁 가속 / 무산 시 모딘 주가 실적 기준으로 재평가
📊 시장 성적표 (11월 13일)
| 지표 | 값 | 등락 |
|---|---|---|
| S&P500 | 7,566.78 | ▼0.34% |
| 나스닥 종합 | 25,186.79 | ▼0.71% |
| 나스닥100 | 확인 불가 | ▼1%대(장중 보도) |
| 다우 | 52,345.05 | ▲0.09% |
| 필라델피아 반도체지수 | 확인 불가 | ▼약 3.7%(장중) |
| 닛케이225 | 61,142.35 | ▲322.99엔 |
| TOPIX | 확인 불가 | 확인 불가 |
| 코스피 | 5,290.53 | ▼0.98% |
| 달러/엔 | 160엔 안팎(장중 160.19) | 엔 약세 |
| 달러/원 | 1,336.7원(15:30) | ▲6.0원 |
| 100엔/원 | 833.04원 | 하나은행 고시 |
| 미국 10년물 | 약 5.14%(장중 고점 5.17%) | ▲ |
| 일본 10년물 | 2.855% | ▲ |
| WTI | 88달러대 | 2주 연속 주간 하락 |
| 금 | 3,880달러대 | 보합권 |
| 비트코인 | 약 68,600달러 | ▼약 4% |
출처: Business Upturn(미국 지수 종가, 11/13), Reuters·Yahoo Finance(반도체지수·10년물 장중), 財経新聞(닛케이), 뉴스1(코스피·환율), 共同通信(일본 10년물), CoinDesk(비트코인), 5paisa·HDFC Sky(유가), 2026.11.13 기준. 장중 값은 종가와 다를 수 있음.
이번 주를 한 줄씩 정리하면
엔비디아 젠슨 황 최고경영자 사임 여파로 AMD(약 -9~10%) 등 반도체주가 밀렸습니다. 10월 미국 생산자물가지수(PPI)는 1년 상승률 6.5%로 2022년 11월 이후 가장 컸고, 비트코인은 7만 달러 아래로 내려갔습니다.
🗓️ 체크할 일정
| 날짜 | 일정 | 볼 점 |
|---|---|---|
| 11/16(월) | 일본 7~9월 GDP | 소비 부진이 성장률에 반영되는지 |
| 11/18(수) 일본 새벽 | 엔비디아 실적 | 경영진 교체 뒤 첫 가이던스 |
| 11/18(수) | 모딘 인베스터 데이(시카고) | 장기 목표, 인수 관련 언급 여부 |
| 11/19(목) | 앤트로픽 나스닥 상장 예정 | AI 기업 공모 수요 |
| 11/20(금) | 일본 10월 전국 소비자물가 | 12월 일본은행 판단 재료 |
출처: 外為どっとコム(2026.11.13), 24/7 Wall St.(2026.11.13). 일정은 바뀔 수 있음.
🔮 3가지 시나리오와 확인 신호
기본: 협상이 이어지고 몇 주 안에 공식 발표가 나오며, 인수 가격은 보도 전 주가 대비 30% 안팎의 웃돈 수준에서 정해진다. 이 경우 모딘 주가는 발표 가격 근처에서 움직이고, 가격과의 차이는 규제 심사 기간의 위험만큼 남는다.
낙관(모딘 주주 쪽): 경쟁 입찰자가 나타나 경영권 프리미엄이 더 커진다. 확인 신호는 다른 인수 후보에 대한 보도입니다.
비관: 세금 조건이나 미국 정부 심사 문제로 협상이 무산되고, 모딘 주가는 다시 이익률과 현금흐름으로 평가받는다. 확인 신호는 11월 18일 인베스터 데이에서 이익률 목표가 시장 기대에 못 미치는지 여부입니다.
⚖️ 다르게 보는 시각
▸ 인수 비용이 크면 삼성전자 쪽 부담이 커집니다. 성사되면 2017년 하만 이후 가장 큰 거래가 될 수 있어, 플랙트그룹과 함께 제대로 묶어 낼지가 숙제입니다.
▸ 데이터센터 냉각 수요가 AI 설비투자에 크게 기대고 있다는 점도 위험입니다. 미국에서 데이터센터 건설을 늦추자는 논의가 나오는 상황에서 수주가 계속 늘어날지는 확인이 필요합니다.
✅ 이 글을 읽는 포인트
| 관찰 포인트 | 왜 중요한가 |
|---|---|
| 인수설이 나온 회사의 상승폭 | 통상 웃돈(30% 안팎)과 비교하면 시장이 성사 가능성을 얼마나 믿는지 보인다 |
| 매출 증가율보다 이익률·현금흐름 | 모딘은 매출 35% 증가에도 이익률 하락으로 급락했다 |
| 공식 발표 전 ‘협상 중’ 보도 | 가격·조건이 정해지기 전이라 되돌림 위험이 크다 |
| 규제·세금 같은 거래 조건 | 숫자가 좋아도 거래 자체가 막힐 수 있다 |
📘 오늘의 경제 용어
경영권 프리미엄(Control Premium) — 기업의 경영권을 통째로 살 때 시장 주가보다 더 얹어 주는 웃돈입니다. 이사회 구성과 사업 방향을 결정할 권리, 합쳤을 때 생기는 비용 절감 같은 효과의 값이 들어 있습니다. 비슷한 원리의 웃돈·할인 이야기는 도요타의 할인 공개매수 사례와 비교해 보면 이해가 쉽습니다.
❓ 자주 묻는 질문
Q1. 삼성전자 모딘 인수는 확정됐나요?
아닙니다. 11월 12일 블룸버그가 협상 중이라고 보도한 단계이며, 두 회사 모두 논평하지 않았습니다. 가격과 조건도 공개되지 않았습니다.
Q2. 모딘 주가는 왜 하루에 30% 가까이 올랐나요?
인수가 이뤄지면 보통 시장 가격보다 웃돈(경영권 프리미엄)을 얹어 사기 때문입니다. 시장은 그 예상 가격을 미리 반영했습니다.
Q3. 모딘은 어떤 회사인가요?
1916년 설립된 미국 열관리 회사로, 지금은 데이터 센터 냉각과 상업용 냉난방에 집중하고 있습니다.
📚 함께 읽으면 좋은 글
데이터센터 전원 비교: 가스터빈·원전·태양광, AI는 무엇으로 전기를 얻나
전기를 많이 쓸수록 열도 많아집니다. 냉각 수요가 왜 늘어나는지 전력 쪽에서 이해할 수 있습니다.
참고 자료
- Bloomberg — Samsung Is in Talks to Acquire Data Center Cooling Firm Modine (2026.11.12)
- Modine Reports Second Quarter Fiscal 2027 Results (2026.11.3)
- FinanceFeeds — Samsung Stock Falls Over Talks to Buy $5.6 Billion Modine (2026.11.13)
- 24/7 Wall St. — Samsung Wants to Buy an American AI Data Center Cooling Company (2026.11.13)
- The Motley Fool — Modine Stock Just Soared 29% (2026.11.13)
- 한국경제TV — 삼성전자는 왜 냉각기업을 원할까 (2026.11.13)
- 이데일리 — 삼성전자, 7.5조 美 냉각업체도 삼키나 (2026.11.13)
- 아시아경제 — Samsung Completes Acquisition of FlaktGroup (2025.11.6)
- Business Upturn — US Stocks Close Mixed on Friday (2026.11.13)
⚠️ 정보 제공용이며 투자 권유가 아닙니다.