2026.11.08 · 💰 돈의 흐름·원리 · 11월 8일 12시(도쿄) 기준 · 주가는 11월 5일(미국) 종가 기준
맥도날드 배당금 50년 연속 인상: 손님은 줄었는데 주가는 왜 뛰었나
한 줄 요약 미국 매장 손님은 줄었지만, 맥도날드는 햄버거보다 가맹점이 내는 임대료·로열티로 돈을 버는 회사라 이익과 배당이 버텼고, 시장은 그 구조에 다시 점수를 줬습니다.
11월 4일(미국 시간) 발표된 맥도날드 3분기 실적은 숫자만 보면 엇갈렸습니다. 매출은 71억 6천만 달러로 시장 예상(약 72억 8천만 달러)에 못 미쳤고, 미국 동일매장 매출은 -0.2%로 2025년 초 이후 처음 뒷걸음질했습니다. 그런데 주가는 그날 장중 6% 안팎 뛰었습니다. 이 글은 그 엇갈림의 원인을 따라가면서, 9월에 50년 연속 인상을 기록한 맥도날드 배당금이 어디서 나오는지를 풀어 봅니다.
미국 휘발유 값이 1년 새 34% 오르며 저소득층이 외식을 줄이는 지금, 손님이 줄어도 배당을 늘리는 구조를 알면 다른 미국 배당주에도 같은 질문을 던질 수 있습니다.
Q1. 미국 배당주 맥도날드, 실적에서 확인된 사실은
먼저 회사가 공시한 숫자부터 정리합니다. 1년 전 같은 분기와 나란히 놓으면 흐름이 보입니다.
| 항목 | 2025년 3분기 | 2026년 3분기 |
|---|---|---|
| 미국 동일매장 매출 | +2.5% | ▼ -0.2% |
| 전 세계 동일매장 매출 | +3.6% | +1.5% |
| 조정 주당순이익(EPS) | 3.22달러 | ▲ 3.57달러(예상 3.38달러) |
| 직영 매장 매출 | – | ▼ 24억 8천만 달러(-3%) |
| 가맹점에서 받은 수입 | – | ▲ 44억 9천만 달러(+3%) |
| 분기 배당금(9월 결정) | 1.86달러 | ▲ 1.93달러(+4%) |
출처: 맥도날드 3분기 실적 공시(SEC 8-K, 2026.11.4), 맥도날드 배당 발표(2026.9.17), Yahoo Finance(2025년 3분기 수치)
핵심은 표 아래쪽 두 줄입니다. 회사가 직접 운영하는 매장의 매출은 3% 줄었지만, 가맹점에서 받는 돈은 3% 늘었습니다. 순이익은 9% 늘어난 24억 9천만 달러였고, 유통 주식 수도 1년 새 7억 1,590만 주에서 7억 830만 주로 줄어 주당이익을 밀어 올렸습니다.
Q2. 손님은 줄었는데 주가는 왜 올랐나
시장의 해석은 세 갈래였습니다. 첫째, 미국 매출 감소 폭이 예상(-0.5%)보다 작았고 9월에는 플러스로 돌아섰습니다. 둘째, 같은 분기 미국 패스트푸드 방문객이 업계 전체로 2.6% 줄었다는 조사(Revenue Management Solutions)에 비하면 선방이었습니다. 셋째, 주당이익이 예상을 넘었습니다. 치폴레(약 +4%)와 스타벅스(약 +3%)도 함께 올라, “최악은 아니다”라는 안도가 업종 전체로 번졌습니다.
여기서 2차 효과를 하나 더 봐야 합니다. 맥도날드 매장의 약 95%는 독립 사업자인 가맹점주가 운영합니다. 손님이 줄면 1차로 타격을 받는 쪽은 가맹점주의 매출과 마진입니다. 본사는 가맹점 매출의 일정 비율을 로열티로, 그리고 매장 땅·건물에 대한 임대료를 받기 때문에 충격이 한 단계 걸러져서 들어옵니다. 같은 원리는 스타벅스 해외 매출 감소와 연결 재무제표를 풀어 본 글에서도 다뤘습니다.
🔎 한 번에 정리하면: 미국 저소득층이 기름값과 생활비에 눌려 외식을 줄임 → 맥도날드 매장 방문이 줄어 직영 매출이 3% 감소 → 하지만 매출의 대부분은 가맹점주가 내는 임대료·로열티라 본사 수입은 3% 증가 → 비용 절감과 자사주 매입까지 겹쳐 주당이익이 예상을 넘었고, 주가가 올랐습니다.
Q3. 맥도날드 배당금은 어디서 나오나
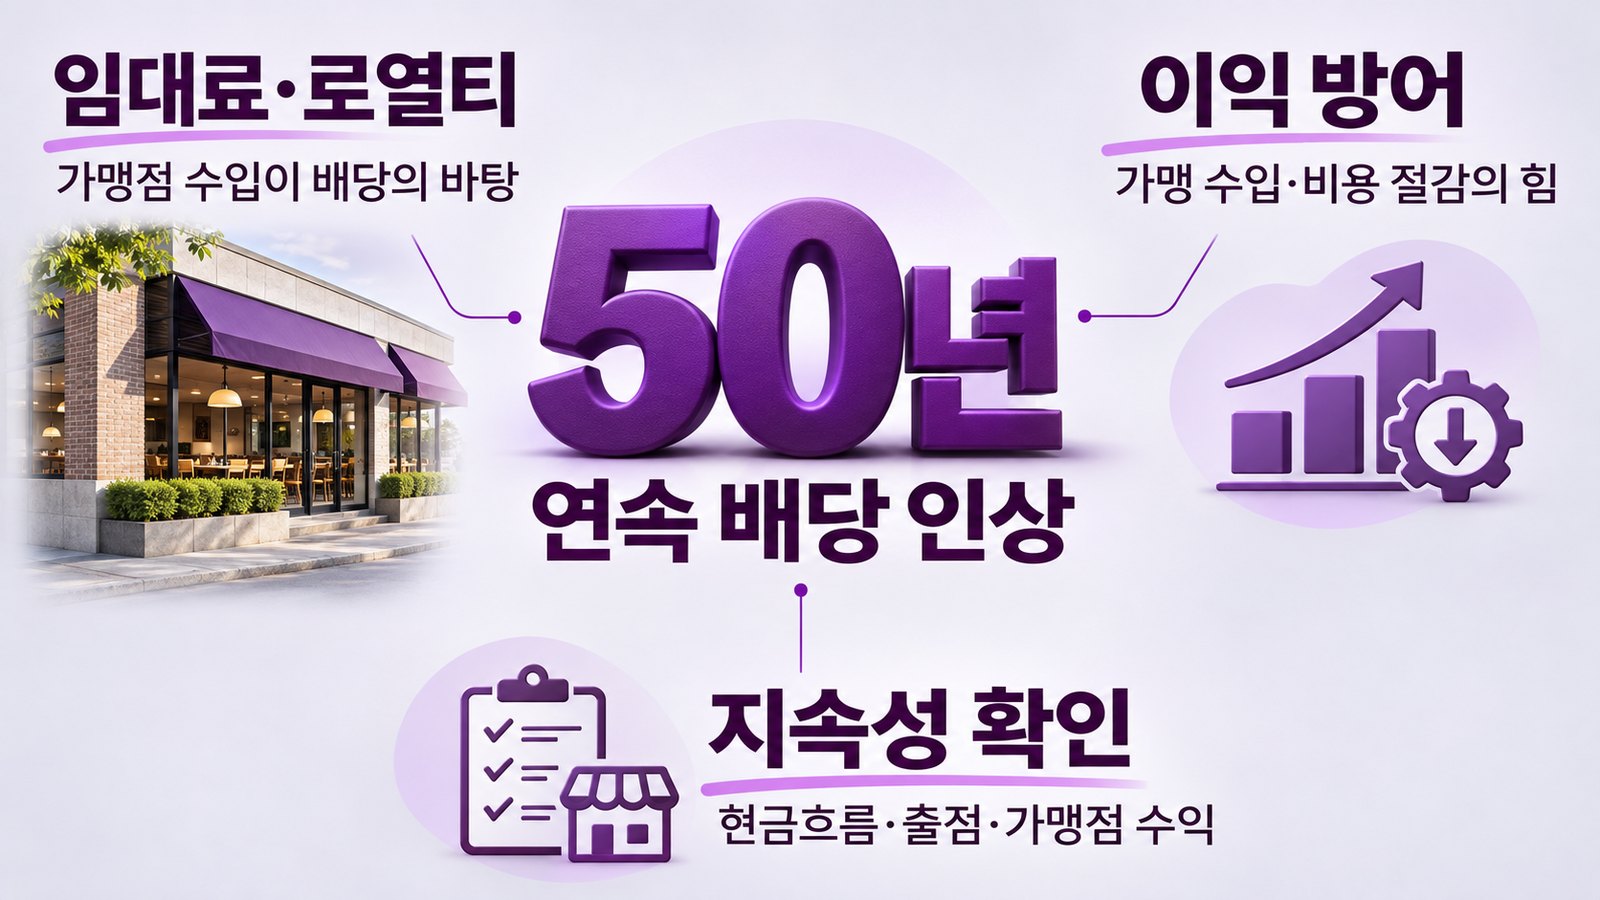
답은 부동산입니다. 2025년 말 기준 맥도날드는 직접 관리하는 주요 시장 매장 부지의 약 56%를 소유하고, 건물은 약 80%를 소유합니다. 가맹점주는 이 땅과 건물을 빌려 쓰며 임대료를 냅니다. 2025년 가맹점 수입은 165억 5천만 달러로 전체 매출 268억 9천만 달러의 약 62%였습니다.
이 구조는 역사의 각운처럼 반복됩니다. 1950년대 말 초대 사장 해리 소너본은 햄버거 판매 수수료만으로는 회사가 커지기 어렵다고 보고, 본사가 부지를 확보해 가맹점에 빌려주는 별도 부동산 회사를 만들었습니다. 영화 「파운더」에서 그를 연기한 배우의 대사로 알려진 “버거가 아니라 부동산 사업”이라는 말이 이 모델을 요약합니다. 지금도 회사는 가맹 비율을 2028년 말까지 98%로 높여 ‘집주인’ 역할을 키우겠다고 밝혔습니다.
이 수입이 배당으로 이어지는 길도 숫자로 확인됩니다. 2025년 맥도날드는 영업현금흐름 106억 달러에서 설비투자 34억 달러를 빼고 잉여현금흐름 72억 달러를 남겼고, 그중 51억 1,500만 달러를 배당으로, 20억 1,600만 달러를 자사주 매입에 썼습니다. 잉여현금흐름 대비 배당 비율은 자체 계산으로 약 71%, 다른 분석(Insider Monkey)은 약 68%로 봅니다. 맥도날드 배당금은 결국 가맹점주가 매달 내는 임대료와 로열티에서 나온다고 보면 됩니다.
Q4. 배당왕 50년, 귀족 배당주와는 무엇이 다른가
맥도날드는 9월 17일 분기 배당을 1.93달러(연 7.72달러)로 4% 올리며 50년 연속 인상을 기록했습니다. 미국에서는 25년 이상 배당을 늘린 S&P500 기업을 귀족 배당주, 50년 이상이면 배당왕이라 부릅니다. 11월 5일 종가 278.04달러로 계산한 배당수익률은 약 2.8%입니다.
| 🧪 개념 | 장점 | 주의할 점 | 이럴 때 쓰임 |
|---|---|---|---|
| 배당 귀족(25년+) | 경기 침체를 여러 번 넘긴 이력 | 과거 기록이 미래 인상을 보장하지 않음 | 현금흐름이 꾸준한 기업을 추리는 첫 필터 |
| 배당왕(50년+) | 오일쇼크·금융위기·팬데믹을 모두 통과 | 성숙 기업이 많아 인상 폭이 작은 편 | 사업 구조의 내구성을 비교할 때 |
| 배당 성장률 | 물가를 넘는 소득 증가 여부 확인 | 이익보다 빠르면 오래가기 어려움 | 같은 수익률의 두 회사를 비교할 때 |
출처: 맥도날드 배당 발표(2026.9.17), Motley Fool 시세(2026.11.5 종가), Yahoo Finance·Insider Monkey(2026.9.21)
이번 4% 인상은 최근 5% 안팎이던 흐름보다 낮고, 미국 소비자물가 상승률 3.7%를 빼면 실질로는 제자리에 가깝습니다. 기록의 길이와 인상의 크기는 따로 봐야 합니다.
Q5. 외식 물가와 갈라진 소비, 무엇이 손님을 줄였나
미국 노동통계국에 따르면 9월 미국 외식비는 1년 전보다 3.5%, 패스트푸드에 해당하는 ‘간편 식사’는 3.2% 올랐습니다. 반면 집에서 먹는 식료품은 1.8%에 그쳤습니다. 외식비가 장보기의 두 배 가까운 속도로 오르는 데다 휘발유가 34.2% 뛰며, 생활비 여유가 먼저 줄어든 쪽이 저소득층입니다.
이 갈라짐은 1년 전에도 예고됐습니다. 크리스 켐친스키 최고경영자는 2025년 3분기 실적 때 저소득층의 패스트푸드 방문이 두 자릿수 가까이 줄고 고소득층은 그만큼 늘었다고 말했습니다. 올해는 “생활비 부담은 사라지지 않는다”고 했고, 1,900개 매장에서 저가 묶음 메뉴를 시험한 뒤 2027년 초 미국 전역에 내놓겠다고 밝혔습니다.
한국과 일본에서도 같은 질문이 보입니다. 한국의 10월 외식 물가는 2.9% 올라 올해 2월 이후 가장 높았고, 석유류는 14.9% 뛰었습니다(국가데이터처). 반대로 맥도날드 해외 사업 중 성장을 이끈 곳은 일본으로, 44분기 연속 기존점 매출이 늘었습니다. 같은 브랜드도 나라별 물가·임금 흐름에 따라 성적이 갈립니다.
Q6. 배당 성장률 높은 주식, 무엇을 확인해야 하나
맥도날드 사례에서 뽑을 수 있는 확인 순서는 세 가지입니다. ① 배당이 어떤 수입에서 나오는가(이번 경우 임대료·로열티) ② 그 수입이 손님 감소에 얼마나 늦게, 덜 반응하는가 ③ 배당이 잉여현금흐름의 몇 %인가. 배당 성장률 높은 주식을 찾을 때 숫자 한 줄보다 이 세 질문이 더 오래 쓸모가 있습니다. 배당 성장률 높은 주식일수록 이익보다 배당이 빨리 느는지 확인해야 합니다.
3차 효과도 있습니다. 미국 가맹점 4,000여 곳이 본사 시험과 별도로 저가 묶음을 스스로 내놓았는데, 할인 부담을 가맹점주도 함께 지고 있다는 뜻입니다. 회사는 올해 총 출점 목표도 2,600개에서 2,500개로 줄였습니다. 임대료 수입의 성장은 결국 출점 속도에 달려 있어 지켜볼 대목입니다.
🌍 연결 지도
이 주제를 고른 이유: 일요일 ‘소비·배당’ 차례에, 손님 감소와 주가 상승이라는 엇갈린 숫자의 원인이 배당 구조로 이어지기 때문입니다.
휘발유 34% 상승·외식비 3.5% 상승 → 미국 저소득층 외식 감소
→ 패스트푸드 방문객 2.6% 감소 → 맥도날드 직영 매출 3% 감소, 가맹점주 마진 압박
→ 본사 임대료·로열티 수입은 3% 증가 → 이익·배당 유지, 업종 주가 동반 반등
→ 연결된 예시: 가맹 비중이 높은 외식 체인, 매장 부동산, 저가 메뉴 경쟁, 소고기·감자 등 식자재 공급망
→ 우리 생활: 한국 외식 물가도 2.9% 상승, 할인 메뉴·앱 쿠폰 경쟁이 잦아질 가능성
💼 관련 기업·업종 정리
| 대상 | 이번에 확인된 것 | 지켜볼 신호 |
|---|---|---|
| 맥도날드 본사 | 가맹 수입 +3%, 조정 EPS +11% | 4분기 미국 동일매장 매출(회사는 개선 예상 안 함) |
| 미국 가맹점주 | 4,000여 곳이 자체 저가 묶음 출시 | 신규 출점 속도, 할인 비용 분담 |
| 치폴레·스타벅스 | 11/4 약 +4%, +3% 동반 상승 | 업종 전체 방문객 추세 |
| 일본 시장 | 44분기 연속 기존점 매출 증가 | 가격 인상 이후에도 방문 유지 여부 |
| 프랑스·중국 | 동일매장 매출 마이너스 지속 | 배달 플랫폼 보조금 축소 영향(중국) |
출처: 맥도날드 실적 공시·실적 발표 콜(2026.11.4), 24/7 Wall St.(2026.11.4)
앞으로의 시나리오는 이렇게 나눠 볼 수 있습니다. 기본은 2027년 초 전국 저가 묶음 출시 뒤 미국 동일매장 매출이 0% 안팎에서 버티는 경우입니다. 낙관은 휘발유 가격이 내려가며 저소득층 방문이 돌아오는 경우, 비관은 할인 경쟁이 길어져 가맹점주 수익이 줄고 출점이 더 늦어지는 경우입니다. 확인 신호는 내년 2월 4분기 실적의 미국 방문객 수와 출점 수입니다.
⚖️ 다르게 보는 시각
▸ 매출 미달이 본질이라는 시각: 이익 초과는 비용 절감과 기타 영업이익(1억 3,900만 달러, 1년 전 3,700만 달러) 증가, 주식 수 감소 덕이 컸습니다. 손님 감소가 길어지면 이런 방식으로 이익을 지키는 데는 한계가 있습니다.
▸ 가맹점주 부담이 본사로 되돌아온다는 시각: 임대료는 고정에 가깝지만 로열티는 매출에 연동됩니다. 할인 메뉴가 객단가를 낮추면 본사 수입도 늦게나마 줄 수 있습니다.
▸ 배당 인상 폭이 느려진다는 시각: 4% 인상은 미국 물가 상승률(3.7%)과 비슷합니다. 2025년 잉여현금흐름은 1년 전보다 8% 줄었다는 점(연차보고서)도 인상 여력을 볼 때 함께 봐야 합니다.
✅ 이 글을 읽는 포인트
| 관찰 포인트 | 왜 중요한가 |
|---|---|
| 매출과 이익이 반대로 움직일 때 | 어떤 수입이 버텼는지 사업 구조를 먼저 확인 |
| 미국 배당주의 연속 인상 기록 | 기록의 길이와 인상의 크기를 나눠서 보기 |
| 외식비와 장보기 물가의 차이 | 소비자가 어디서부터 지출을 줄이는지 보여 줌 |
출처: 이 글의 분석(맥도날드 공시·미국 노동통계국 자료 기반, 2026.11)
📘 오늘의 경제 용어 — 배당왕(Dividend King)
50년 이상 해마다 배당금을 늘려 온 기업을 부르는 시장의 별칭입니다. 공식 지수 이름이 아니라 투자자 사이의 분류라서, 집계하는 곳마다 명단 수가 조금씩 다를 수 있습니다. 25년 기준의 두 배라, 여러 번의 경기 침체에도 현금흐름을 지킨 사업 구조를 보여 주는 지표로 쓰입니다.
❓ 자주 묻는 질문
Q. 맥도날드 배당금은 얼마이고 언제 지급되나요?
2026년 9월 발표 기준 분기 1.93달러, 연간 7.72달러입니다. 이번 배당의 기준일은 12월 1일, 지급일은 12월 15일입니다. 11월 5일 종가 기준 배당수익률은 약 2.8%입니다.
Q. 손님이 줄었는데 왜 이익은 늘었나요?
매장의 약 95%가 가맹점이라, 본사 매출의 큰 몫이 가맹점주가 내는 임대료와 로열티이기 때문입니다. 3분기 직영 매출은 3% 줄었지만 가맹 수입은 3% 늘었고, 비용 절감과 자사주 매입도 주당이익을 높였습니다.
Q. 귀족 배당주와 배당왕은 어떻게 다른가요?
보통 25년 이상 연속으로 배당을 늘린 S&P500 기업을 귀족 배당주, 50년 이상 늘린 기업을 배당왕이라 부릅니다. 맥도날드는 2026년 50년째 인상으로 배당왕에 들었습니다. 다만 과거 기록이 앞으로의 인상을 보장하지는 않습니다.
📚 함께 읽으면 좋은 글
· P&G 주가, 6년 만의 최대 상승 뒤 하루 만에 식은 이유 — 같은 소비재 기업이 가격과 판매량 중 무엇으로 성장했는지 비교해 볼 수 있습니다.
· 기대 인플레이션 4.7%: 근원물가 2.6%인데 왜 금리 인상 이야기가 나올까 — 유가 상승이 소비자 물가 심리를 어떻게 바꾸는지 배경을 채워 줍니다.
참고 자료
· McDonald’s 3분기 실적 공시 (SEC, 2026.11.4)
· McDonald’s 50년 연속 배당 인상 발표 (2026.9.17)
· McDonald’s 2025 연차보고서 10-K (SEC)
· 맥도날드 실적 발표 콜 요약 (Yahoo Finance)
· 맥도날드·외식주 동반 상승 (24/7 Wall St.)
· 10월 소비자물가 2.8% 상승, 외식 2.9% (메트로신문)
⚠️ 정보 제공용이며 투자 권유가 아닙니다.