🇯🇵 일본 돋보기 · 2026.11.14 · 기준 시점: 2026년 11월 13일 도쿄 외환시장
달러 대비 엔화 160엔 재돌파, 27조 엔 개입에도 왜 다시 약해졌나?
11월 13일 달러 대비 엔화가 한때 1달러=160엔대까지 떨어졌습니다. 9월 초 이후 약 두 달 반 만의 가장 약한 수준입니다.
일본 정부는 올해에만 여섯 차례, 27조 엔이 넘는 돈을 들여 엔을 사들였고 7월 말에는 미국 재무부까지 함께 나섰습니다. 그런데도 엔저가 다시 돌아왔습니다. 왜 그런지, 일본 정부가 다시 시장에 들어올지, 한국에는 어떤 의미인지 질문과 답으로 정리합니다.
■ 한눈에 비교: 달러 앞에서 엔과 원
환산 기준: 1달러=1,331.70원, 100엔=833.04원(하나은행 매매기준율, 2026년 11월 13일 오전)
■ 일본에서 지금: 달러 대비 엔화 160엔과 환율 구두 개입
Q. 무슨 일이 있었나요?
11월 13일 새벽 엔이 1달러=160엔대로 내려갔습니다. 교도통신 집계로 한때 160.19엔까지 밀렸고, 오후 3시에는 159.97엔 안팎에서 움직였습니다. 같은 날 가타야마 사쓰키 재무상은 기자회견에서 “일방적이고 급격한 움직임이 보인다”며 미국 재무부와 긴밀히 연계해 적절히 대응하겠다고 말했습니다.
하루 전에는 외환 정책 책임자인 미무라 아쓰시 재무관이 “여름의 기억을 잊기에는 아직 이르다”고 말했습니다. 여름에 실제로 돈을 쓴 일을 떠올리라는 뜻입니다. 이렇게 돈은 쓰지 않고 말로 시장에 경고하는 것을 환율 구두 개입(口先介入)이라고 부릅니다.
Q. 올해 실제로 얼마나 개입했나요?
일본 재무성 공표를 모으면 2026년 엔 매수 개입은 모두 여섯 번, 27조 엔이 넘습니다. 7월 30일 하루에만 7조9,756억 엔을 써 하루 기준 최대 기록을 세웠습니다.
| 시기 | 횟수 | 엔 매수 금액 | 그 뒤 환율 |
|---|---|---|---|
| 4월 30일~5월 6일 | 3회 | 11조7,349억 엔 | 효과 약 3개월 |
| 7월 30일~8월 3일 | 3회(7/31 미일 공동) | 15조3,993억 엔 | 163엔대 → 155엔대 ▼ → 8/28 160.20엔 |
| 합계 | 6회 | 27조1,342억 엔 | 11/13 다시 160엔대 ▲ |
출처: 일본 재무성 외환평형조작 공표를 정리한 보도(블룸버그·지지통신·USAGI GIKEN). 환율 칸의 ▲는 달러당 엔 숫자가 커짐(엔 약세)을 뜻합니다.
11월 12일에는 뉴욕 연방준비은행이 분기 보고서에서 7월 31일 미국 재무부 몫으로 약 790억 엔(약 5억 달러)을 사들였다고 밝혔습니다. 미국이 엔을 사는 개입에 참여한 것은 1998년 이후 처음입니다.
■ 왜 이런 일이: 엔저, 개입했는데 왜 다시 돌아왔나?
짧은 답: 개입은 시간을 벌 뿐이고, 방향은 미국과 일본의 금리 차이가 정합니다.
Q. 이번에 엔이 다시 약해진 직접 원인은?
미국 10월 소비자물가가 예상보다 높게 나오자 연준(Fed)이 12월에 금리를 올린다는 쪽으로 시장이 기울었습니다. 외환 정보 매체 가이타메닷컴 정리로 0.25%p 인상 확률이 85~88% 수준입니다. 미국 정책금리 상단은 4.00%, 일본은행 정책금리는 1.25%입니다.
미국 물가가 높게 나옴 → 연준 금리 인상 기대가 커짐 → 달러 예금·채권 이자가 더 높아질 것으로 보여 엔을 팔고 달러를 사는 돈이 늘어남 → 달러 대비 엔화가 160엔까지 밀림.
Q. 그럼 27조 엔 개입은 왜 오래가지 못했나요?
개입은 일본 정부가 쌓아 둔 달러를 팔고 엔을 사는 일입니다. 그날은 엔을 사는 사람이 갑자기 많아지니 엔이 강해집니다. 하지만 금리 차이가 그대로면 이자를 노린 투자자는 다시 엔을 팔고 달러를 삽니다. 7~8월 개입은 약 4주 만에 효과가 거의 사라졌습니다.
일본 쪽 금리가 ‘낮다’는 것도 문제입니다. 일본은행 정책금리 1.25%는 물가 상승률보다 낮아, 물가를 뺀 실질금리(実質金利)는 마이너스입니다. 10월 기업물가는 1년 전보다 7.1% 올랐습니다. 국제통화연구소(IIMA)는 엔 가치가 실질금리의 ‘변화’보다 ‘수준’에 더 강하게 반응한다고 분석했습니다. 일본은행이 몇 번 올려도 여전히 물가보다 낮으면 엔을 들고 있을 이유가 약하다는 뜻입니다.
Q. 과거에도 이랬나요?
1998년 6월 17일에도 미일이 함께 엔을 샀습니다. 당시 146엔대이던 환율은 한때 133엔대까지 내려갔지만, 약 두 달 뒤 개입 전 고점을 다시 넘었습니다. 엔이 크게 방향을 바꾼 것은 그해 가을 러시아 위기와 헤지펀드 LTCM 사태로 연준이 긴급하게 금리를 내린 뒤였습니다. 그때 달러당 엔 숫자는 며칠 만에 약 25엔 떨어졌습니다. 엔의 방향을 돌린 힘은 개입보다 미국 금리였습니다.
■ 돈은 어디로: 엔저로 버는 쪽, 내는 쪽
Q. 달러 대비 엔화가 약해지면 누가 버나요?
수출 대기업입니다. 일본은행 9월 단칸에서 대기업 제조업이 계획에 넣은 환율은 1달러=153.73엔이었지만, 11월 11일 실제 환율은 158.92엔 안팎이었습니다. 계획보다 약 5엔 싼 엔으로 해외 매출을 바꾸니 실적 전망을 올리는 회사가 잇따랐습니다. 스즈키는 달러당 엔이 1엔 약해질 때마다 연간 영업이익이 약 9억 엔 늘어난다고 밝혔습니다.
Q. 누가 비용을 내나요?
수입품을 쓰는 가계와 중소기업입니다. 10월 수입물가는 엔 기준으로 1년 전보다 24.8% 올랐습니다. 전월 대비로는 계약 통화(주로 달러) 기준 2.3%, 엔 기준 3.3% 올라 그 차이만큼이 엔 약세 몫입니다. 제국데이터뱅크 집계로 11월 식품 가격 인상은 1,477품목으로 1년 전의 약 10배입니다.
Q. 정부의 ‘실탄’은 얼마나 남았나요?
일본 외환보유액은 10월 말 1조1,791억 달러입니다. 올해 개입액 27조 엔은 1달러=158엔으로 치면 약 1,700억 달러로, 지금 보유액의 약 15%입니다. 한 번에 바닥날 규모는 아니지만, 매번 4주짜리 효과에 이만한 돈을 쓰기는 부담스럽습니다.
출처: 일본 재무성(11/9 공표), 한국은행(11/3 공표). 환산 기준: 1달러=1,331.70원(2026년 11월 13일).
📍 도쿄 현지 메모
엔저는 주유소 가격표에 먼저 보입니다. 일본 정부는 휘발유 값을 1리터 170엔 안팎으로 누르던 보조금을 12월부터 줄여, 기준 가격을 매달 5엔씩 올리기로 했습니다. 원유를 비싼 엔으로 사 올수록 같은 가격을 지키는 데 드는 보조금도 커지기 때문입니다.
반대로 전기·가스 요금 지원은 12월 사용분부터 다시 시작해, 표준 가정 기준 3개월 약 7,000엔이 깎입니다. 슈퍼에서는 11월에만 식품 1,477품목이 평균 17% 올랐습니다.
■ 한국에서 보면: 엔저보다 ‘원화 강세’가 더 컸다
Q. 원엔 환율 830원대, 엔이 약해서인가요?
절반만 맞습니다. 11월 13일 100엔은 833.04원으로 18년 만의 830원대입니다. 같은 날 원달러 환율은 1,331.7원으로 원화가 달러에 비교적 강했습니다. 엔은 달러에 약해지고 원은 달러에 강해지니, 두 효과가 겹쳐 원엔 숫자가 크게 내려간 것입니다. 이 구조는 원엔 환율 840원대와 일본 여행객 증가를 분석한 글에서 더 자세히 다뤘습니다.
Q. 엔저는 한국 수출에 악재 아닌가요?
한국 뉴스의 통념과 달리 영향은 작았습니다. 한국무역협회가 10월 28일 낸 보고서에 따르면 엔이 달러에 10% 약해질 때 한국 수출 가격은 1.43% 내리지만 물량이 1.36% 늘어 수출액은 약 0.07% 줄어드는 데 그쳤습니다. 반도체·자동차는 엔보다 업황 영향이 컸고, 철강만 뚜렷하게 엔에 반응했습니다. 한일 수출 품목이 겹치는 정도를 보여 주는 경합도도 0.49에서 0.45로 낮아졌습니다.
Q. 한국 생활에는 어떤 의미인가요?
일본 여행 비용은 원화로 싸졌지만, 일본 안의 물가가 오르고 있어 이득 일부가 줄어듭니다. 또 달러 대비 엔화 약세가 이어지면 일본 정부가 언제든 개입할 수 있어, 원엔 환율이 하루 몇 원씩 크게 튈 수 있다는 점도 알아 둘 만합니다.
■ 앞으로: 엔화 전망과 확인 신호
다음 한 달 일정이 엔화 전망을 가릅니다. 11월 16일 일본 7~9월 GDP 1차 속보(민간 예측 평균 연율 +0.1% 안팎, 닛세이기초연구소는 -0.3%), 12월 8~9일 미국 FOMC, 12월 17~18일 일본은행 회의가 차례로 있습니다. 일본은행의 1.50% 인상은 시장에 약 70% 반영돼 있습니다. 일본은행의 판단 과정은 일본 금리 인상 동결 이유를 다룬 글을 참고하세요.
▸ 기본: 155~162엔 범위. 160엔 위에서 환율 구두 개입이 반복되고, 연준과 일본은행이 모두 0.25%p씩 올려 금리 차이는 그대로.
▸ 엔 강세: 미국 물가가 꺾여 연준 인상 기대가 줄고 일본은행이 올리면 150엔대 초반.
▸ 엔 약세: 연준 0.5%p 인상과 일본은행 보류가 겹치면 7월 고점 163엔대 시험, 이때는 실제 개입 가능성이 큽니다.
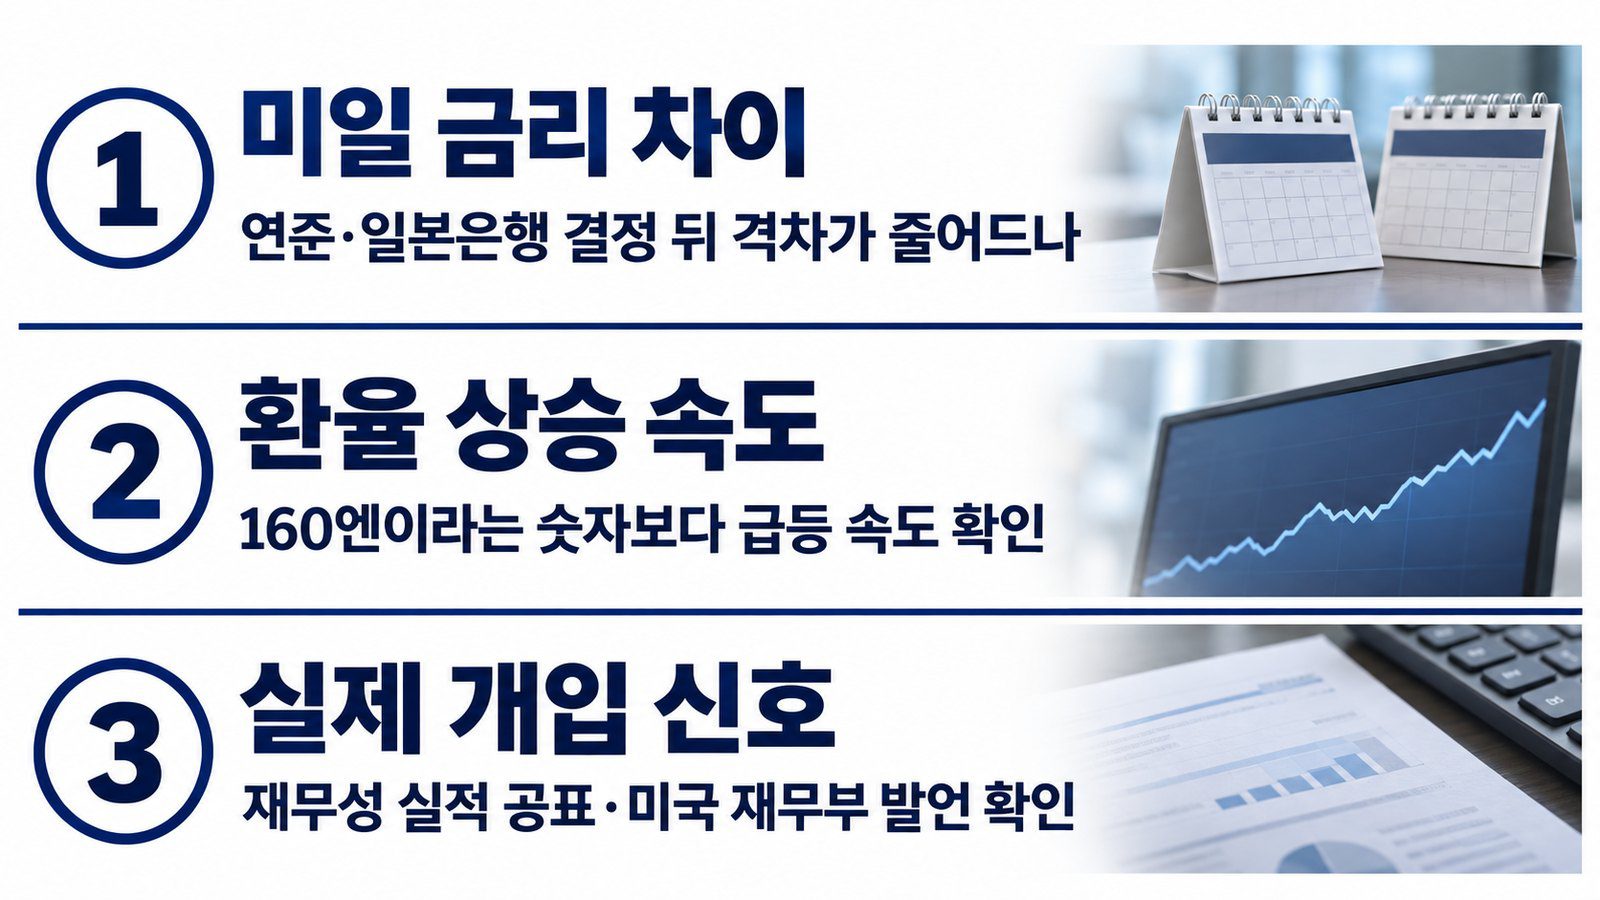
확인 신호: 미국 11월 고용(12/4), 일본 재무성의 월말 개입 실적 공표, 미국 재무부의 엔 관련 발언.
■ 알아 두면 좋은 일본어 경제 용어
구두 개입(口先介入, 구치사키 카이뉴) — 돈을 쓰지 않고 재무상·재무관의 발언으로 환율 움직임을 견제하는 것.
레이트 체크(レートチェック, 레토 쳇쿠) — 당국이 은행에 시세를 직접 묻는 것. 실제 개입 직전 신호로 받아들여짐.
협조 개입(協調介入, 쿄초 카이뉴) — 두 나라 이상이 같은 방향으로 동시에 외환시장에 들어가는 것.
■ 자주 묻는 질문
달러 대비 엔화가 160엔이면 일본 정부가 바로 개입하나요?
정해진 선은 없습니다. 일본 정부는 수준보다 ‘속도’를 기준으로 삼는다고 말해 왔습니다. 시장에서는 7월 고점인 163엔 근처를 실제 개입 구간으로 보는 의견이 나옵니다.
엔저가 심한데 한국 수출은 왜 크게 타격을 안 받나요?
한국과 일본이 같은 품목으로 경쟁하는 정도가 줄었고, 반도체·자동차는 환율보다 세계 업황에 더 크게 좌우되기 때문입니다. 철강은 예외적으로 영향을 받습니다.
엔화 전망, 지금 엔을 미리 바꿔 두는 게 좋을까요?
원엔 환율은 엔과 원 두 통화가 함께 움직여 예측이 더 어렵습니다. 일본 정부 개입 한 번에 하루 몇 원씩 움직일 수 있으므로, 필요한 금액을 나눠서 바꾸는 방식이 위험을 줄입니다. 특정 시점의 매매를 권하는 것은 아닙니다.
■ 함께 읽으면 좋은 글
- 금리 차이가 엔을 움직이는 원리부터 보고 싶다면 미일 금리차와 엔화가 약한 이유를 읽어 보세요.
- 엔저로 오른 원유값을 정부가 어떻게 막고 있는지는 일본 휘발유 가격 170엔 보조금의 구조에 정리했습니다.
- 수입 물가가 가계에 어떻게 번지는지는 월급이 올라도 일본 소비가 줄어든 이유에서 확인할 수 있습니다.
■ 참고 자료
- 뉴스핌: 엔화 다시 160엔대, 일본 당국 개입 경고(2026.11.13)
- ABEMA TIMES: 1달러=160엔대, 가타야마 재무상 발언(2026.11.13)
- investingLive: 뉴욕 연준 보고서, 미국 재무부 7월 엔 매수
- 일본은행: 기업물가지수 2026년 10월 속보
- OANDA: 기업 상정 환율과 엔 약세 실적 효과
- 국제통화연구소(IIMA): 엔 약세의 요인 분석
- 한국경제: 무역협회 엔 약세와 한국 수출 보고서(2026.10.28)
- 가이타메닷컴: 달러엔 연말 주요 일정
정보 제공용이며 투자 권유가 아닙니다.