📅 2026년 10월 21일 · 집중 연구 · 국채 금리 A to Z 3편 · 미국 10월 19일(연준), 일본 10월 19~20일 기준
미일 금리차 쉽게 이해하기: 미국 5.1% vs 일본 2.9%, 엔화와 세계 돈의 길
💡 한 줄 요약: 미국과 일본 국채 금리는 1년 새 둘 다 1%포인트 넘게 올랐지만, 둘 사이의 차이(미일 금리차)는 2%포인트대 그대로입니다. 그래서 엔화는 약한 채로 남아 있고, 일본 돈이 미국 국채에 머물지 집으로 돌아갈지가 세계 금리의 새 변수가 됐습니다.
📚 국채 금리 A to Z 시리즈 (전 3편)
- 1편 · 국채 금리 기초: 10년·20년·30년물이 뜻하는 것
- 2편 · 금리와 주가 관계: 금리가 오르면 왜 AI 반도체가 먼저 흔들릴까
- 3편 · 미국과 일본 국채 금리 비교: 금리차가 엔화와 세계 돈을 움직이는 법 ← 지금 읽는 글
📋 이 글에서 알 수 있는 것
- 미국과 일본 국채 금리를 만기별로 나란히 놓으면 어떻게 다를까?
- 미일 금리차는 엔화 환율과 어떻게 연결될까?
- 일본 금리가 오르면 왜 미국 국채 금리까지 오를 수 있을까?
- 엔 캐리 트레이드와 ‘일본 돈의 귀환’은 무엇일까?
- 10월 말 두 나라 중앙은행 회의에서 무엇을 보면 될까?
2026년 가을, 미국과 일본 국채 금리는 함께 수십 년 만의 최고를 기록했습니다. 미국 10년물은 10월 7일 2002년 이후 최고인 5.35% 안팎, 일본 10년물은 같은 날 3.105%로 1990년대 후반 이후 최고였습니다. 그런데 엔화는 여전히 달러당 158엔 안팎으로 약합니다. 일본 금리가 올랐는데 왜 엔화는 강해지지 않을까요? 답은 두 나라 금리의 ‘높이’가 아니라 ‘차이’, 즉 미일 금리차에 있습니다. 1편에서 국채 금리의 기본을, 2편에서 금리와 주가의 관계를 봤다면, 3편에서는 두 나라 금리를 비교하며 세계 돈이 어디로 흐르는지 살펴봅니다.
🧭 미국과 일본 국채 금리, 나란히 놓고 보기
| 구분 | 미국 | 일본 | 차이(미국−일본) |
|---|---|---|---|
| 중앙은행 기준금리 | 3.75~4.00% (9/16 인상) | 1.25% (9월 인상, 31년 만의 최고) | 약 2.6%포인트 |
| 2년물 | 4.77% | 1.88% | 약 2.9%포인트 |
| 10년물 | 5.15% (10/21 5.12%) | 2.88~2.90% | 약 2.2%포인트 |
| 20년물 | 5.53% | 3.72~3.77% | 약 1.8%포인트 |
| 30년물 | 5.48% | 3.98% | 약 1.5%포인트 |
| 10월 최고치 | 10년 5.35% 안팎 · 30년 5.70%(10/7) | 10년 3.105%(10/7) · 30년 4.235%(10/6) | — |
| 10년물 1년 변화 | 약 +1.17%포인트 ▲ | 약 +1.24%포인트 ▲ | 거의 그대로 |
자료: 미국 연준 H.15(10/19), 財経新聞·stock-marketdata(일본 10/19~20), Trading Economics(1년 변화, 10/21). 일본 금리는 자료에 따라 0.01~0.05%포인트 차이가 있습니다.
표에서 두 가지가 눈에 띕니다. 첫째, 만기가 길어질수록 두 나라 금리차가 줄어듭니다. 짧은 금리는 중앙은행이 정하는데 미국 기준금리가 훨씬 높고, 긴 금리는 시장이 정하는데 일본도 재정과 물가 걱정으로 장기 금리가 많이 올랐기 때문입니다. 둘째, 일본은 10년물(2.9%)에서 30년물(3.98%)까지 금리가 가파르게 올라갑니다. 일본 수익률 곡선이 미국보다 훨씬 가파른 것은, 오래 돈을 빌려줄 사람이 부족하다는 뜻이기도 합니다.
일본은 왜 그렇게 오랫동안 금리가 0이었나
일본은 1990년대 거품 붕괴 뒤 물가가 오르지 않거나 내리는 ‘디플레이션’을 30년 가까이 겪었습니다. 일본은행은 경기를 살리려고 기준금리를 0% 근처, 2016년부터는 마이너스로 묶고 국채를 대량으로 사들여 장기 금리까지 눌러 왔습니다. 2024년 3월 마이너스 금리를 끝낸 뒤 조금씩 올려 2026년 9월 1.25%가 됐습니다. 일본 국채 금리 상승은 ‘이상했던 초저금리 시대가 정상으로 돌아오는 과정’이라는 면이 있습니다.
💱 미일 금리차와 엔화: 두 은행의 예금 이자 이야기
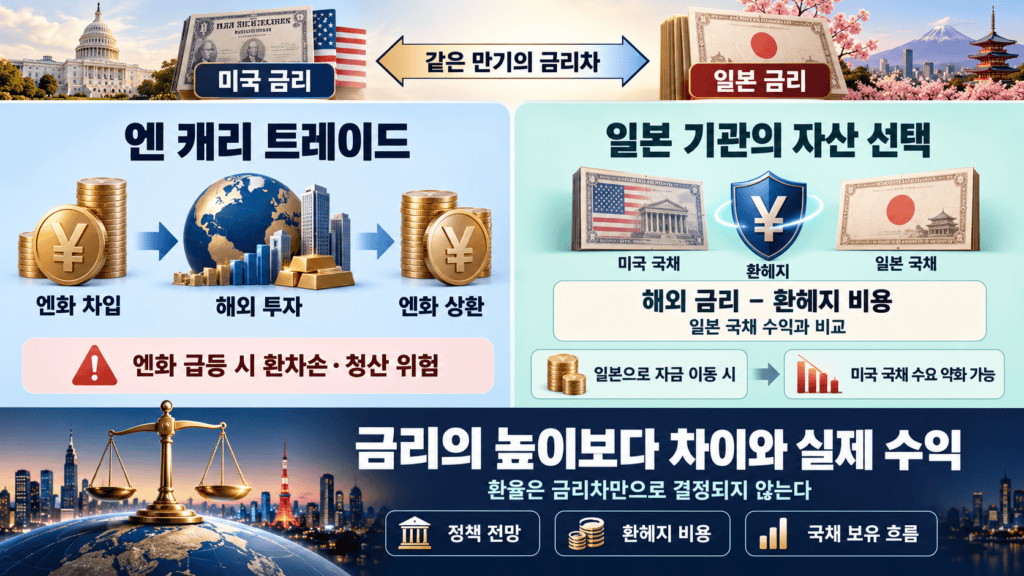
🔎 쉽게 말하면: 옆집 두 은행이 있다고 해 봅시다. A은행(미국)은 예금 이자 5%, B은행(일본)은 3%를 줍니다. 많은 사람이 B에서 돈을 빌려 A에 넣으려 하겠지요. 이때 B은행 이자가 1%에서 3%로 올랐더라도, A은행 이자도 4%에서 5%로 함께 올랐다면 차이는 여전히 2%포인트대입니다. 사람들의 행동은 크게 바뀌지 않습니다. 엔화가 일본 금리 상승에도 강해지지 않은 이유가 이것입니다.
실제로 미국 10년물에서 일본 10년물을 빼면 지금 약 2.2%포인트입니다. 1년 전 수준을 같은 방식으로 거꾸로 계산하면 약 2.3%포인트로(미국 약 3.95%, 일본 약 1.66% 추산), 1년 동안 차이가 거의 줄지 않았습니다. 환율은 금리의 절대 수준보다 두 나라 금리의 차이, 그리고 그 차이가 앞으로 어떻게 바뀔지에 대한 예상에 더 민감하게 움직입니다.
엔 캐리 트레이드: 싼 엔으로 빌려 비싼 곳에 넣기
금리가 낮은 엔화를 빌려 달러로 바꾼 뒤 금리가 높은 미국 국채나 주식에 넣는 거래를 ‘엔 캐리 트레이드’라고 합니다. 금리차만큼 앉아서 버는 구조라 금리차가 클 때 늘어납니다. 위험은 엔화가 갑자기 강해질 때입니다. 빌린 엔을 갚으려면 더 많은 달러가 필요해 손실이 나고, 너도나도 미국 자산을 팔면서 주식·채권 시장이 동시에 흔들립니다. 2024년 8월 세계 증시 급락이 대표적인 예입니다.
🔁 일본 금리가 오르면 왜 미국 금리까지 오를까: 일본 돈의 귀환
일본은 외국 가운데 미국 국채를 가장 많이 가진 나라입니다. 미국 재무부 자료(TIC)로 2026년 8월 말 일본의 미국 국채 보유액은 1조 683억 달러로, 7월(1조 1,039억 달러)보다 약 356억 달러 줄었습니다. 2위 영국은 1조 95억 달러, 3위 중국은 5,907억 달러였습니다.
일본의 생명보험사·연금 같은 큰 투자자는 오랫동안 “일본 국채는 이자가 거의 없으니 미국 국채를 산다”는 선택을 해 왔습니다. 그런데 일본 30년물이 4%에 가까워지면서 계산이 달라졌습니다. 여기서 중요한 것이 환헤지 비용입니다. 일본 투자자가 미국 국채를 살 때 환율 변동 위험을 없애려고 헤지를 하면, 대략 두 나라 단기 금리 차이만큼 비용이 듭니다.
| 단순 계산(10월 중순 기준) | 10년물 | 30년물 |
|---|---|---|
| 미국 국채 금리 | 약 5.1% | 약 5.5% |
| 환헤지 비용(미국 3개월 4.27% − 일본 기준금리 1.25%) | 약 3.0% | 약 3.0% |
| 헤지 후 미국 국채 실제 수익 | 약 2.1% | 약 2.5% |
| 일본 국채 금리 | 약 2.9% | 약 4.0% |
| 결론 | 일본 국채가 약 0.8%포인트 유리 | 일본 국채가 약 1.5%포인트 유리 |
※ 실제 헤지 비용은 계약 기간과 통화 스와프 시장 상황에 따라 달라집니다. 원리를 보여 주기 위한 대략 계산입니다.
🔎 쉽게 말하면: 해외 직구를 할 때 상품값은 싸도 배송비와 환율 수수료를 더하면 국내 쇼핑이 더 싼 경우가 있습니다. 미국 국채가 ‘상품값’으로는 5%라 비싸 보여도, 환헤지라는 ‘배송비’를 빼면 일본 국채가 더 남는 상황이 된 것입니다.
이런 계산 때문에 일본 투자자가 미국 국채를 덜 사거나 팔면, 미국 국채의 큰 손님 하나가 빠지는 셈이라 미국 장기 금리에 오르는 압력이 생깁니다. 일본 금리 상승 → 일본 돈의 귀환 → 미국 금리 상승이라는 도미노입니다. 실제로 10월 초 세계 국채 금리가 함께 뛸 때 영국 국채 금리는 2008년 이후 최고, 프랑스 10년물은 5%에 다가갔습니다. 유럽 쪽 도미노는 프랑스 시위와 국채 금리 도미노 지도에서 이어 볼 수 있습니다.
📈 지금 무슨 일이: 두 나라 금리를 움직이는 힘
| 힘 | 미국 | 일본 |
|---|---|---|
| 물가 | 9월 소비자물가 3.7%, 에너지값 영향 | 8월 물가 1.9%(Trading Economics). 근원 물가는 2% 부근이라는 판단 |
| 중앙은행 | 9/16 인상. 10/28 회의 인상 가능성 약 30%, 12/9 인상이 기본 전망 | 9월 1.25%로 인상. 10/29~30 회의는 동결 전망(물가 전망 상향 가능성) |
| 재정 | 2026 회계연도 적자 1조 9,900억 달러, 국채 순이자 1조 500억 달러 | 정부 빚 GDP의 약 2배(IMF), 적극 재정 기조로 국채 발행 걱정 |
| 수요 | 기간 프리미엄 약 1%(10월 초, 2014년 이후 최고) | 20년물 입찰에 수요가 몰려 10월 중순 금리가 6주 만의 낮은 수준으로(보도) |
🌍 연결 지도: 미일 금리차에서 생활까지
① 사건 — 미국 10년물 5.1%, 일본 10년물 2.9%. 미일 금리차 약 2.2%포인트 유지
⬇
② 1차 영향 — 엔화 약세 지속(달러당 158엔 안팎), 엔 캐리 거래 유지
⬇
③ 2차 영향 — 일본 장기 금리가 더 오르면 일본 보험·연금이 미국 국채 대신 일본 국채를 삼 → 미국 장기 금리 상승 압력
⬇
④ 영향받는 자산·지역 — 미국 장기 국채, 달러/엔 환율, 일본 은행주(금리 상승 수혜)·부동산(부담), 아시아 통화
⬇
⑤ 우리 생활 — 일본 여행·수입품 가격, 일본 내 대출 금리와 예금 금리, 해외 자산의 환율 손익
🔮 앞으로의 시나리오: 금리차가 좁혀질까
| 시나리오 | 모습 | 확인할 신호 |
|---|---|---|
| 기본(차이 유지) | 연준·일본은행 모두 천천히 움직여 10년물 금리차 2~2.5%포인트, 엔화 150~160엔대 | 10/28 연준 동결, 10/29~30 일본은행 동결, 12월 두 회의 결과 |
| 금리차 축소(엔 강세) | 미국 경기 둔화로 미국 금리 하락 + 일본은행 추가 인상 → 엔화 140엔대 | 미국 10년물 4.8% 하회, 일본은행 12월 또는 1월 인상 신호, 일본 투자자의 미국 국채 순매도 지속 |
| 금리차 확대(엔 약세) | 미국 물가 재상승으로 연준 연속 인상, 일본은행은 신중 → 160엔 돌파 | 미국 10월 물가 4% 근접, 12/9 인상 확정, 일본 정부 환율 개입 발언 |
⚖️ 반대 의견과 주의할 점
“일본 돈의 귀환은 과장됐다.” 일본의 미국 국채 보유액은 줄었어도 여전히 1조 달러가 넘습니다. 일본 투자자 상당수는 환헤지를 하지 않고 미국 국채를 들고 있어, 위의 헤지 계산이 그대로 적용되지 않습니다. 또 일본 국채는 거래가 미국 국채보다 적어 큰돈을 한꺼번에 옮기기 어렵다는 지적도 있습니다.
“금리차보다 위기 때의 안전자산 선호가 더 크다.” 세계 경제가 크게 흔들리면 엔화는 금리차와 상관없이 ‘안전 통화’로 강해지는 경향이 있습니다. 금리차만으로 환율을 예측하면 이런 급변을 놓치기 쉽습니다.
주의할 점: 일본 금리는 자료에 따라 소수점 둘째 자리가 다를 수 있고, 만기별로 거래량 차이가 커서 하루 움직임이 과장돼 보일 수 있습니다. 며칠 단위의 흐름으로 보는 편이 안전합니다.
✅ 미일 금리차를 읽는 포인트
| 포인트 | 왜 봐야 하나 |
|---|---|
| 수준보다 차이 | 두 나라 금리가 함께 오르면 환율은 크게 안 움직일 수 있습니다. |
| 2년물 차이 | 앞으로 1~2년 중앙은행 정책 차이를 보여 줘 환율과 더 가깝게 움직이는 경우가 많습니다. |
| 헤지 후 수익 | 큰 기관 투자자의 선택을 이해하려면 환헤지 비용을 뺀 수익을 봐야 합니다. |
| 일본 30년물 | 일본 장기 투자자의 수요를 보여 주는 지표로, 세계 장기 금리의 신호가 됩니다. |
| 미국 재무부 TIC 자료 | 매달 발표되는 나라별 미국 국채 보유액으로 돈의 이동을 확인할 수 있습니다(다음 발표 11/18). |
📘 함께 알면 좋은 용어
미일 금리차: 같은 만기의 미국 국채 금리에서 일본 국채 금리를 뺀 값. 달러/엔 환율에 큰 영향을 줍니다.
환헤지: 외국 자산을 살 때 환율 변동 위험을 없애는 계약. 대략 두 나라 단기 금리 차이만큼 비용이 듭니다.
엔 캐리 트레이드: 금리가 낮은 엔화를 빌려 금리가 높은 해외 자산에 투자하는 거래. 엔화가 급히 강해지면 한꺼번에 풀리며 시장을 흔듭니다.
❓ 자주 묻는 질문
Q1. 일본 금리가 올랐는데 엔화는 왜 약한가요?
미국 금리도 함께 올라 미일 금리차가 2%포인트대로 거의 그대로이기 때문입니다. 환율은 두 나라 금리의 절대 수준보다 차이와 그 변화 예상에 더 민감합니다.
Q2. 일본이 미국 국채를 팔면 미국 금리가 오르나요?
큰 손님이 빠지면 같은 양의 국채를 팔기 위해 더 높은 이자를 줘야 하므로 오르는 압력이 생깁니다. 다만 일본은 여전히 1조 달러 넘게 보유하고 있고, 다른 투자자가 사 줄 수도 있어 영향의 크기는 상황에 따라 다릅니다.
Q3. 미국 국채와 일본 국채 중 어느 쪽 이자가 더 높은가요?
겉으로 보이는 금리는 미국이 높습니다(10년물 약 5.1% 대 약 2.9%). 하지만 환율 위험을 없애는 비용을 빼면, 엔화로 생활하는 투자자에게는 일본 국채가 더 유리한 경우도 생깁니다.
➡️ 시리즈를 마치며: 1편에서는 국채 금리의 원리, 2편에서는 금리와 주가의 관계, 3편에서는 미국과 일본 금리의 차이를 봤습니다. 매일 뉴스에서 ‘10년물’, ‘30년물’, ‘금리차’라는 말이 나오면, 어느 만기인지, 물가 때문인지 불안 때문인지, 두 나라 차이는 어떻게 변했는지 세 가지만 떠올려 보세요.
📚 함께 읽으면 좋은 글
- 엔 캐리 트레이드 청산과 미국 장기채 금리 급등 — 엔 캐리 거래가 풀릴 때 미국 장기 금리와 세계 시장이 어떻게 흔들렸는지 더 자세히 다룹니다.
- 일본 증시 전망과 반도체·금리 인상 시나리오 — 일본은행 금리 인상이 일본 은행주·반도체주에 미치는 영향을 함께 볼 수 있습니다.
참고 자료
미국 연준 – H.15 금리표(10/19) · 財経新聞 – 10월 20일 일본 국채 시장 · stock-marketdata – 일본 국채 만기별 금리 · Trading Economics – 일본 10년물 추이 · TIC 8월 나라별 미국 국채 보유액 보도 · 일본은행 10월 회의 동결 전망 보도 · Forbes – 세계 국채 금리 동반 상승(10/7)
⚠️ 이 글은 공개된 자료를 바탕으로 정리한 정보 제공용 콘텐츠이며, 특정 종목·상품의 매수·매도를 권유하지 않습니다. 금리·환율 수치와 헤지 계산은 기준 시점의 단순화한 예시이며 이후 달라질 수 있습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.