2026.11.15 · 💰 돈의 흐름·원리 · 11월 15일 11시(도쿄) 기준 · 주말이라 직전 거래일(11/13) 자료 기준
보험사 수익 구조: 재해 손실 18배에도 알리안츠가 사상 최대 이익을 낸 이유
한 줄 요약 보험사는 ‘보험료로 남기는 돈’과 ‘보험료를 굴려 버는 돈’ 두 바퀴로 움직이는데, 이번 분기에는 첫째 바퀴가 우박에 긁히고 둘째 바퀴가 금리와 자산운용으로 더 빨리 돌았습니다.
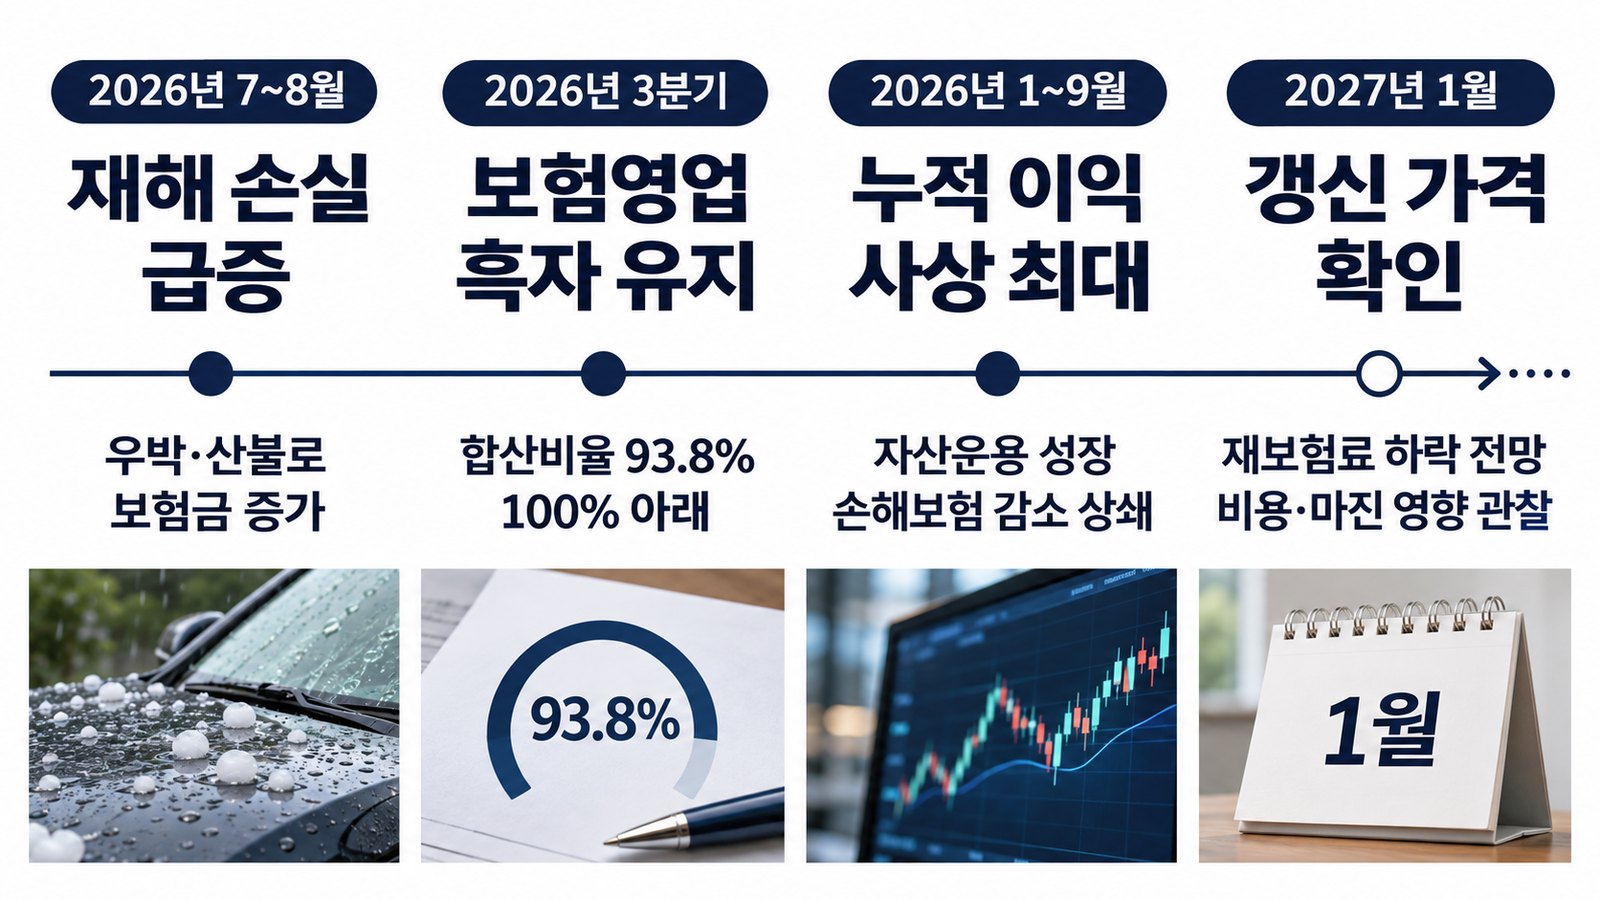
11월 12일 독일 알리안츠(Allianz)가 3분기 실적을 냈습니다. 자연재해로 나간 돈이 1년 전 약 6,000만 유로에서 11억 유로로 18배 넘게 불었는데, 그룹 영업이익은 47억 900만 유로로 오히려 6.2% 늘었고 9개월 누적은 141억 유로로 사상 최대였습니다. 같은 날 독일 재보험사 뮌헨리(Munich Re)도 연간 이익 목표를 66억 유로로 올렸습니다. “재해가 늘면 보험사가 손해 아닌가?”라는 질문에 답하려면 보험사 수익 구조를 알아야 합니다. 이 글은 숫자 하나, 합산비율로 그 구조를 풀어 봅니다.
📊 보험사 수익 구조를 비교표로 보면
보험사의 돈은 두 갈래로 들어옵니다. 하나는 보험영업입니다. 받은 보험료에서 사고로 내준 보험금과 운영비를 빼고 남는 돈입니다. 다른 하나는 투자입니다. 보험금은 사고가 난 뒤에 나가므로, 그 사이 맡아 둔 보험료를 채권 등에 굴려 이자를 법니다. 알리안츠는 여기에 핌코(PIMCO) 같은 자산운용 회사까지 갖고 있습니다.
| 알리안츠 3분기 부문 | 영업이익 | 1년 전 대비 | 무엇이 움직였나 |
|---|---|---|---|
| 손해보험(재산·자동차 등) | 22억 400만 유로 | ▼ 7.9% | 유럽 우박·산불로 자연재해 손실 급증 |
| 생명·건강보험 | 14억 6,900만 유로 | ▲ 4.4% | 계약 규모 증가 |
| 자산운용(핌코 등) | 11억 1,900만 유로 | ▲ 35.1% | 외부 자금 470억 유로 순유입(예상 약 300억) |
| 그룹 합계 | 47억 900만 유로 | ▲ 6.2% | 시장 예상 약 43억 유로를 웃돎 |
출처: 알리안츠 3분기 실적 발표(2026-11-12), Investing.com·Yahoo Finance 보도(2026-11-12). 시장 예상치는 보도 기준.
확인된 사실만 보면, 자산운용 이익 증가분(약 2억 9,000만 유로)이 손해보험 감소분(약 1억 9,000만 유로)보다 컸습니다. 이것이 분산된 보험사 수익 구조가 작동한 방식입니다.
🔢 숫자 하나로 설명: 합산비율 93.8%와 손해율
합산비율은 보험료 100원을 받았을 때 보험금과 운영비로 몇 원을 썼는지 보여 줍니다. 100%보다 낮으면 보험영업에서 남았고, 높으면 보험영업만으로는 손해라는 뜻입니다. 알리안츠 손해보험의 3분기 합산비율은 93.8%였습니다. 100원을 받아 93.8원을 쓰고 6.2원을 남긴 셈입니다. 1년 전에는 91.9%였으니 남는 몫이 1.9원 줄었습니다.
| 합산비율 쪼개 보기(3분기) | 2026년 | 2025년 |
|---|---|---|
| 손해율(보험금 ÷ 보험료) | 70.6% ▲ | 68.3% |
| 그중 자연재해 몫 | 5.1%p ▲ | 0.3%p |
| 사업비율(운영비 ÷ 보험료) | 23.2% ▼ | 23.6% |
| 합산비율 | 93.8% | 91.9% |
출처: 알리안츠 3분기 실적 발표(2026-11-12). 상승 빨강·하락 파랑은 숫자의 방향만 뜻합니다(이 비율은 오를수록 나쁜 신호).
표를 보면 원인이 한 줄로 드러납니다. 운영비는 오히려 줄였는데 손해율이 68.3%에서 70.6%로 올랐고, 그 안에서 자연재해 몫이 0.3%p에서 5.1%p로 뛰면서 전체 비율을 끌어올렸습니다. 회사 설명에 따르면 7~8월 유럽 우박 두 건에서만 7억 유로 넘게 나갔고, 스페인·프랑스 산불도 더해졌습니다. 그런데도 93.8%는 100%보다 한참 낮습니다. 재해가 큰 분기에도 보험영업 자체는 흑자였다는 점이 첫 번째 방어선입니다.
🔎 한 번에 정리하면: 유럽에 우박이 쏟아져 → 알리안츠가 낸 보험금이 늘고 → 합산비율이 91.9%에서 93.8%로 올라 손해보험 이익이 7.9% 줄었습니다. 하지만 이 비율이 100% 아래라 보험영업은 여전히 흑자였고, 핌코로 들어온 돈이 늘어 → 자산운용 이익이 35% 뛰면서 → 그룹 이익은 사상 최대가 됐습니다.
⏳ 시간축을 넓히면: 1분기·1년·보험 사이클
한 분기로 보면: 금리가 오르면 투자이익이 먼저 깎인다
뮌헨리의 3분기 투자 결과는 18억 5,900만 유로로 1년 전 23억 8,500만 유로보다 줄었습니다. 금리가 오르면 이미 들고 있던 채권의 가격이 내려가는데, 이 평가 변동이 -2억 8,000만 유로였습니다. 미국 10년물 금리는 11월 13일 5.15%였습니다. 채권 가격과 금리가 반대로 움직이는 원리는 10년·20년·30년물 국채 금리의 기초에서 자세히 다뤘습니다.
한국 보험사도 같은 바람을 맞았습니다. 뉴스토마토(11/6) 보도에 따르면 시장 금리 상승에 따른 채권 평가손실로 3분기 투자손익이 삼성화재 약 21.5%, DB손해보험 약 30.7% 줄었을 것으로 증권가가 추정했습니다(추정치). 반면 KB손해보험의 9개월 보험손익은 13.1% 늘었습니다. 독일과 같은 그림입니다.
1년으로 보면: 높은 금리는 이자 수입을 키운다
같은 금리 상승이 시간이 지나면 반대 방향으로 작동합니다. 뮌헨리이 지금 들고 있는 자산의 평균 수익률(경상수익률)은 4.0%인데, 새로 들어온 돈을 굴리는 수익률(재투자수익률)은 4.7%입니다. 만기가 된 옛 채권을 더 높은 금리의 새 채권으로 바꿀수록 이자 수입이 늘어납니다. 실제로 정기 이자 등 경상 수입은 20.9억에서 23.1억 유로로 늘었습니다. 알리안츠도 높은 재투자 금리 덕에 영업 투자이익이 16% 늘었다고 밝혔습니다.
10년으로 보면: 재보험 가격이 내려가는 ‘소프트 마켓’
재보험은 보험사가 드는 보험입니다. 큰 재해가 나면 보험사가 감당하기 어려운 몫을 뮌헨리 같은 재보험사가 나눠 집니다. 2026년은 큰 재해가 적은 해였습니다. 갤러거리(Gallagher Re)는 1~9월 세계 보험 손실을 약 920억 달러로 추정했는데, 2019년 이후 가장 적습니다. 덕분에 뮌헨리 재보험 손해보험의 대형 손실은 보험료 대비 14.9%로, 회사가 예산으로 잡은 18%보다 낮았습니다.
문제는 그다음입니다. 손실이 적고 이익이 많이 나면 돈이 재보험 시장으로 몰리고, 서로 경쟁하면서 재보험료가 내려갑니다. 무디스가 9월에 발표한 설문에서는 재보험 구매자의 86%가 2027년에도 재산 재보험료가 내릴 것으로 봤고, 하락 폭은 7.5~15%가 가장 많았습니다. 알리안츠의 기업 보험 부문(AGCS) 갱신 요율도 5.7% 내렸습니다. 오늘의 높은 이익이 내일의 가격 인하를 부르는 것, 이것이 보험 사이클입니다.
🔎 한 번에 정리하면: 큰 재해가 적어 → 재보험사 이익이 늘고 → 자본이 재보험 시장에 쌓여 경쟁이 붙으면서 → 2027년 재보험료가 내려갈 전망입니다. 재보험료가 내려가면 재보험사의 다음 해 마진은 줄지만, 재보험을 사는 원보험사(알리안츠 같은 회사)의 비용은 줄어듭니다.
🌍 연결 지도
이 연결을 고른 이유: 같은 ‘재해’와 ‘금리’라는 사건이 회사 종류와 시간에 따라 정반대로 작동하기 때문입니다.
유럽 우박·산불 → 원보험사 보험금 증가 → 손해율 상승 → 원보험사 손해보험 이익 감소
세계 전체로는 큰 재해 적음 → 재보험사 대형 손실 예산 이하 → 재보험 자본 증가 → 2027년 재보험료 하락 전망
장기 금리 상승 → 보유 채권 평가손실(단기) → 재투자수익률 상승(장기) → 보험사 이자 수입 증가
높은 이익과 지급여력 → 배당·자사주 매입 여력 → 유럽 보험주처럼 배당을 중시하는 종목에 관심(예시일 뿐, 방향 단정 아님)
💼 관련 기업 정리: 원보험사와 재보험사
| 항목 | 알리안츠(원보험+자산운용) | 뮌헨리(재보험+ERGO) |
|---|---|---|
| 3분기 이익 | 영업이익 47.1억 유로(▲6.2%) | 순이익 17.4억 유로(▼12.8%) |
| 손해보험 합산비율 | 93.8%(전년 91.9%) | 재보험 80.0%(전년 62.7%) |
| 자연재해 | 순손실 약 11억 유로 | 5억 1,400만 유로 |
| 2026년 목표 | 영업이익 상단 약 186억 유로로 상향 | 순이익 63억 → 66억 유로 |
| 지급여력비율 | 219% | 301% |
출처: 알리안츠·뮌헨리 3분기 실적 발표(2026-11-12). 뮌헨리 순이익 증감률은 17.42억/19.97억 유로로 단순 계산. 두 회사의 이익 기준(영업이익·순이익)이 달라 직접 비교는 참고용입니다.
뮌헨리의 3분기 이익이 1년 전보다 줄어든 것은 실적이 나빠서라기보다 2025년 3분기 대형 손실이 보험료의 2.9%로 유난히 적었던 데 따른 기저 효과가 큽니다. 그래서 연간 목표는 오히려 올렸습니다.
해외 고배당주로서의 유럽 보험사
유럽 대형 보험사는 해외 고배당주 목록에 자주 오릅니다. 알리안츠는 2025 회계연도 배당으로 주당 17.10유로(전년 대비 11% 증가)를 2026년 5월에 지급했고, 순이익의 60%를 배당한다는 정책과 “배당은 전년보다 줄이지 않는다”는 최저선을 공개해 두었습니다. 11월 12일 저녁 주가(약 472.85유로)로 단순 계산하면 배당수익률은 약 3.6%입니다. 다만 해외 고배당주의 배당은 실적·지급여력에 따라 달라지며, 이 숫자는 과거 배당 기준입니다. 배당을 오래 늘려 온 기업의 수입 구조는 맥도날드가 손님이 줄어도 배당을 늘린 구조와 비교해 보면 차이가 잘 보입니다.
🧪 개념 요약: 합산비율을 읽는 법
| 장점 | 주의할 점 | 이럴 때 쓰임 |
|---|---|---|
| 숫자 하나로 보험영업의 흑자·적자를 판단 | 재해가 몰린 한 분기만 보면 과장됨 | 같은 회사의 분기·연간 추이 비교 |
| 손해율·사업비율로 원인을 나눠 볼 수 있음 | 원보험사와 재보험사는 기준선이 다름 | 재해 손실 vs 비용 절감 효과 구분 |
| 회사 목표치와 비교 가능 | 투자이익·자산운용은 빠져 있음 | 가이던스 달성 여부 점검 |
출처: 알리안츠·뮌헨리 실적 자료(2026-11-12)를 바탕으로 정리.
⚖️ 다르게 보는 시각
▸ 자산운용이 언제나 방패는 아니다. 이번 분기 자산운용 이익은 자금 유입과 운용 성과 보수가 컸기 때문입니다. 실제로 외부 운용자산은 금리 상승 탓에 6월 말 2조 1,600억 유로에서 9월 말 2조 1,520억 유로로 오히려 조금 줄었습니다. 주식·채권이 함께 흔들리면 두 바퀴가 동시에 느려질 수 있습니다.
▸ 재해가 적은 해는 다음 해의 가격을 낮춘다. 재보험료가 7.5~15% 더 내리면 뮌헨리 같은 회사의 2027년 마진은 줄어듭니다. 회사가 4분기에 준비금을 더 쌓겠다고 한 것도 같은 맥락입니다.
▸ 엘니뇨라는 변수. 미국 해양대기청(NOAA)은 매우 강한 엘니뇨가 2027년 1월까지 이어질 가능성을 81% 넘게 봤습니다(보도 기준). 올해 같은 ‘조용한 해’가 반복된다는 보장은 없습니다.
✅ 이 글을 읽는 포인트
| 관찰 포인트 | 왜 중요한가 |
|---|---|
| 보험사 실적은 ‘보험영업’과 ‘투자’로 나눠 보기 | 한쪽 숫자만 보면 반대 결론이 나올 수 있음 |
| 합산비율이 100% 아래인지, 추이가 어떤지 | 재해 한 번과 구조적 악화를 구분하는 기준 |
| 경상수익률과 재투자수익률의 차이 | 금리 상승이 앞으로 이자 수입을 늘릴지 보여 줌 |
| 1월 재보험 갱신 가격 | 재보험사 마진과 원보험사 비용의 방향을 정함 |
출처: 본문 자료 종합(2026-11-12~13 기준).
📘 오늘의 경제 용어
합산비율(Combined Ratio) — 보험료 대비 보험금(손해율)과 운영비(사업비율)를 더한 비율입니다. 100% 미만이면 보험영업 이익, 100% 초과면 보험영업 손실입니다. 투자이익은 포함하지 않기 때문에, 이 비율이 100%를 조금 넘어도 투자이익으로 전체 흑자를 내는 보험사도 있습니다.
❓ 자주 묻는 질문
Q1. 보험사 수익 구조는 어떻게 되나요?
보험료에서 보험금과 운영비를 빼고 남는 보험영업 이익, 그리고 맡아 둔 보험료를 채권 등에 굴려 버는 투자이익이 두 축입니다. 알리안츠처럼 자산운용 회사를 가진 곳은 운용 보수 수입도 더해집니다.
Q2. 합산비율이 높아지면 무조건 나쁜 건가요?
한 분기 재해 때문에 오른 것인지, 몇 분기 연속 오르는 것인지를 봐야 합니다. 알리안츠의 9개월 기준 비율은 92.2%로 회사 목표 범위 안에 있었습니다.
Q3. 재보험료가 내려가면 누구에게 영향이 있나요?
재보험사는 같은 위험을 맡고 받는 돈이 줄어 마진이 작아지고, 재보험을 사는 원보험사는 비용이 줄어듭니다.
📚 함께 읽으면 좋은 글
영업이익률 ROE 부채비율: 회사 체력 검사표 7가지 쉽게
알리안츠 핵심 ROE 19%가 어떤 의미인지 체력 검사표로 읽어 볼 수 있습니다.
일본 국민 연금 기금 5조 엔 손실, 그래도 연금이 깎이지 않는 이유는?
맡은 돈을 굴리는 또 다른 큰 손, 연기금이 금리 상승에 흔들린 같은 분기 이야기입니다.
🔗 참고 자료
▸ Allianz — Results 3Q 2026 (2026-11-12)
▸ Munich Re — Quarterly statement Q3 2026 (2026-11-12)
▸ Yahoo Finance(Investing.com) — Allianz Q3 profit beats forecasts (2026-11-12)
▸ Artemis — Gallagher Re 9M26 insured cat losses $92bn
▸ Artemis — Moody’s survey on 2027 reinsurance prices (2026-09-16)
▸ 뉴스토마토 — 보험손익 개선 불구 투자손익 악화(2026-11-06)
⚠️ 정보 제공용이며 투자 권유가 아닙니다.