2026.10.31 · 💰 돈의 흐름·원리 · 10월 30일(금) 미국 장 마감 기준 (주말이라 직전 거래일 기준)
정유 마진 사상 최대: 엑슨모빌이 유전보다 정유 공장에서 더 번 이유
한 줄 요약 유가가 117달러를 넘었는데도 미국 석유 메이저의 원유 생산 이익은 오히려 줄었고, 돈은 원유와 휘발유·경유 사이의 ‘가격 차이’인 정유 마진에서 나왔습니다.
10월 30일, 브렌트유 12월물은 배럴당 117.64달러로 마감했고 10월 한 달 동안 13.6% 올랐습니다. 같은 날 미국 최대 석유 회사 엑슨모빌과 셰브론이 3분기 실적을 내놓았는데, 숫자를 들여다보면 고개가 갸웃해집니다. 두 회사 모두 땅에서 원유를 퍼 올리는 사업(업스트림)의 이익은 2분기보다 줄었습니다. 대신 원유를 사서 휘발유·경유로 바꿔 파는 정유 사업이 이익을 끌어올렸습니다. 엑슨모빌은 적어도 6년 만에 처음으로 정유 이익이 생산 이익을 앞질렀습니다.
“기름값이 오르면 석유 회사는 그냥 돈을 번다”는 생각으로는 이 장면이 설명되지 않습니다. 이 글은 정유 마진이 무엇이고 왜 사상 최고 수준까지 올랐으며, 그 돈이 어디로 흐르는지를 오해와 진실 형식으로 풀어 봅니다.
💼 확인된 사실: 정유 마진이 바꾼 3분기 성적표
먼저 이번 달 실적을 발표한 대표 기업들의 숫자입니다.
| 회사 | 생산(업스트림) 이익 | 정유(다운스트림) 이익 | 주가 반응·특이점 |
|---|---|---|---|
| 엑슨모빌 | 70.9억 달러 (2분기 79.3억) ▼ | 71.7억 달러 (2분기 54.7억) ▲ | 10/30 종가 187.25달러 ▲2.16% |
| 셰브론 | 57.0억 달러 (2분기 81.8억) ▼ | 49.3억 달러 (1년 전 11.4억) ▲ | 10/30 종가 235.52달러 ▲1.75% |
| 밸레로(정유 전문) | 해당 없음 | 순이익 68억 달러 (1년 전 11억) | 배럴당 정제 마진 39.24달러 (1년 전 13.14달러) |
| SK이노베이션 | 해당 없음 | 정유 영업이익 1조 2,058억 원 | 연결 영업이익 3조 7,043억 원, 분기 최대 |
출처: 엑슨모빌·셰브론 3분기 실적 발표(2026.10.30), MarketScreener 주가(10.30 종가), 밸레로 실적(2026.10.22, OilPrice), SK이노베이션 실적(2026.10.29, 데일리안). 엑슨모빌은 GAAP 기준, 셰브론 2분기 정유 이익은 48.7억 달러.
조정 주당순이익은 엑슨모빌 4.23달러, 셰브론 5.28달러로 둘 다 예상을 넘었고 주가도 올랐습니다. 로이터 등 주요 보도는 예상을 넘은 주인공을 원유값이 아닌 정유 마진으로 봤습니다.
❌ 오해 1: “유가가 오르면 석유 회사 이익은 무조건 는다”
진실: 이익은 ‘오늘 유가’가 아니라 ‘분기 평균 유가’와 계약 구조를 따라갑니다. 셰브론 발표에 따르면 3분기 브렌트 평균은 배럴당 97달러로, 2분기 평균 104달러보다 낮았습니다. 분기 중 현물은 68~132달러를 오갔습니다(로이터). 10월에 다시 급등한 몫은 4분기 실적에 잡힙니다.
두 번째 이유는 덜 알려진 계약 구조입니다. 가이아나 같은 나라에서 석유 회사는 ‘생산물 분배 계약’으로 일합니다. 회사가 먼저 투자비를 원유로 돌려받고, 남은 원유를 정부와 나눕니다. 유가가 비싸면 같은 투자비를 더 적은 배럴로 회수하므로 회사 몫의 원유가 줄어듭니다. 엑슨모빌은 2분기 대비 업스트림 감소 이유로 “가격 하락과 가이아나 배분 물량 감소”를 들었고, 셰브론도 높은 가격 때문에 배분 물량이 줄었다고 밝혔습니다.
세 번째는 ‘타이밍 효과’입니다. 미리 맺은 파생상품 계약은 인도 전까지 시가로 평가돼, 분기 말에 값이 오르면 장부상 손실이 먼저 잡히고 나중에 되돌아옵니다. 엑슨모빌의 3분기 타이밍 효과는 마이너스 25.4억 달러(2분기 플러스 24.8억 달러), 셰브론은 마이너스 15.8억 달러였습니다.
🔎 한 번에 정리하면: 3분기 브렌트 평균이 2분기보다 낮았고 → 가이아나 등에서 회사 몫 원유가 줄었고 → 파생상품 평가 손실까지 겹쳐 → 엑슨모빌·셰브론의 원유 생산 이익이 2분기보다 줄었습니다. 유가가 높다는 ‘분위기’와 실제 장부 숫자 사이에는 시차와 계약이라는 필터가 있습니다.
❌ 오해 2: “원유가 비싸면 정유사는 원료비 때문에 손해다”
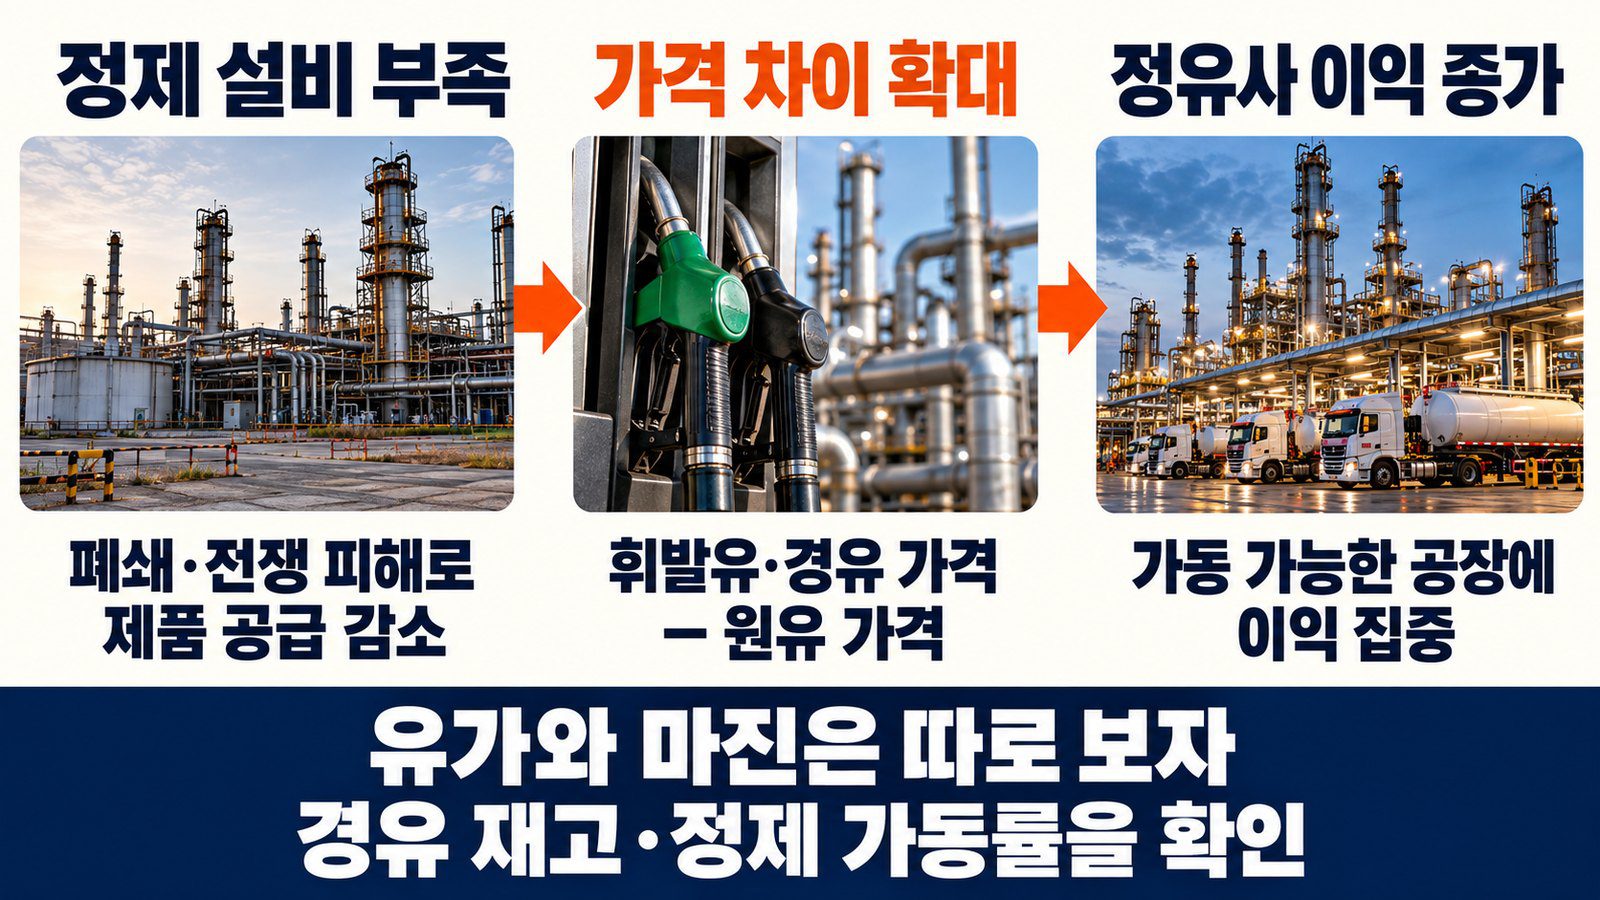
진실: 정유사의 돈은 원유값이 아니라 ‘원유와 제품의 가격 차이’에서 나옵니다. 이 차이를 업계에서는 크랙 스프레드라고 부릅니다. 원유를 ‘쪼개(crack)’ 휘발유와 경유를 만든다는 데서 온 말입니다. 미국에서 자주 쓰는 3-2-1 크랙 스프레드는 원유 3배럴로 휘발유 2배럴과 경유 1배럴을 만든다고 가정하고, 제품 판매 가치에서 원유 값을 뺀 뒤 3으로 나눈 값입니다.
이 숫자가 2026년에 역사적인 수준으로 뛰었습니다. 미국 에너지정보청(EIA) 가격으로 계산한 3-2-1 크랙 스프레드는 9월 월평균 68.23달러로 2006년 6월 이후 가장 높았고, 9월 25일에는 하루 기준 81.86달러로 2022년 에너지 위기 때의 정점(75.89달러)도 넘었습니다. 2006년 이후 중앙값이 19.31달러이니 평소의 3~4배입니다.
원인은 ‘원유 부족’보다 ‘정제 설비 부족’에 가깝습니다. 2월 말 시작된 이란 전쟁으로 걸프 지역 정유 시설이 공격받았고, 10월 30일에도 예멘 후티 반군이 사우디 라스타누라·라비그 정유 시설 공격을 주장했습니다. 원유 수송로 문제는 호르무즈 해협 같은 ‘한 곳’에 몰린 공급 위험 지도에서 다뤘는데, 정유에는 병목이 하나 더 있습니다. 드론 공격으로 러시아 정제 가동률도 약 20년 만의 최저로 떨어졌다고 전해집니다. 미국에서는 2019년 이후 대형 정유 공장 7곳이 문을 닫거나 용도를 바꿔 하루 약 120만 배럴의 처리 능력이 사라졌습니다. IEA는 폐쇄와 전쟁 피해로 2분기 세계 정제 처리량이 하루 약 450만 배럴(5.4%) 줄었다고 추정했습니다.
특히 트럭·선박·농기계에 쓰여 수요를 줄이기 어려운 경유가 부족했고, 멀쩡한 공장은 쉬지 않고 돌았습니다. 엑슨모빌은 미국 걸프 연안 정유 공장의 원유 처리 설비 가동률이 100%였고 경유 생산량은 역대 두 번째였다고 밝혔습니다. 셰브론도 미국 정유 공장 원유 투입량이 하루 109만 3천 배럴로 사상 최대(가동률 약 98%)였습니다.
❌ 오해 3: “정유 마진 호황은 유가가 높은 한 계속된다”
진실: 10월 들어 원유는 더 올랐지만 정유 마진은 절반 가까이 줄었습니다. 같은 기준 3-2-1 크랙 스프레드는 10월 27일 41.18달러로 9월 정점의 약 절반이고, 휘발유 크랙은 15.03달러까지 내려왔습니다. 경유 크랙(93.48달러)만 여전히 높습니다.
정유 마진은 ‘제품값 − 원유값’이라, 원유가 제품보다 빨리 오르면 줄어듭니다. 10월에는 유조선 피격으로 원유가 먼저 뛰었고 제품값은 이미 높아 따라가지 못했습니다. 4분기에는 3분기와 반대로 생산 이익이 늘고 정유 이익이 줄 수 있습니다.
숨은 비용도 있습니다. IIR 에너지 자료를 인용한 보도에 따르면 미뤄 둔 정기 보수 때문에 2027년 가을 계획 정비 물량은 하루 28만 3천 배럴 늘어날 예정이며, 정비 비용은 두 회사 모두 밝히지 않았습니다. 여기에 정치 변수가 있습니다. 9월 검토됐던 미국의 경유 수출 금지는 보류됐지만, 11월 3일 중간선거를 앞두고 연료 가격은 정치 쟁점입니다.
🧪 개념 요약: 석유 회사 실적을 읽는 세 가지 열쇠
| 개념 | 장점(알면 보이는 것) | 주의할 점 | 이럴 때 쓰임 |
|---|---|---|---|
| 크랙 스프레드 | 정유사 이익의 방향을 미리 짐작 | 지역·공식마다 값이 다르고 하루 값과 월평균 차이가 큼 | 정유주·주유소 가격 전망 |
| 생산물 분배 계약 | 유가가 올라도 생산량이 줄어드는 이유 설명 | 나라·광구마다 조건이 달라 일반화 어려움 | 가이아나·중동 등 해외 광구 실적 해석 |
| 타이밍 효과 | 일회성 장부 손익을 걸러 본업 실력 확인 | 다음 분기에 반대로 되돌아올 수 있음 | 유가 급변 분기의 실적 비교 |
출처: 엑슨모빌·셰브론 실적 발표(2026.10.30), thetrading.tools(2026.10.28)
🌍 연결 지도: 정유 마진의 돈은 어디로 흐르나
왜 이 주제인가: 원유값 뉴스는 매일 나오지만, 주유소 가격과 기업 이익을 가르는 ‘정제 단계’는 잘 보이지 않습니다.
걸프·러시아 정유 시설 피해 → 세계 정제 능력 감소 → 경유·휘발유가 원유보다 더 부족
→ 크랙 스프레드 급등 → 미국·한국처럼 설비가 멀쩡한 정유사의 이익 급증
→ 그 돈의 쓰임: 엑슨모빌 3분기 부채 80억 달러 감축, 주주환원 94억 달러(배당 43억+자사주 51억), 2027년 자사주 매입 200억 달러 계획
→ 반대편에서 돈을 내는 쪽: 물류·항공·농업 등 연료 사용 업종의 비용 증가, 운송비를 거쳐 물가로 전가
→ 생활: 각국 정부의 대응이 갈림. 예를 들어 일본은 보조금으로 휘발유 소매가를 묶어 정유 마진이 소비자 가격으로 덜 전달되지만, 그만큼 재정 부담이 커집니다.
연결된 예시로는 미국·한국 정유사(밸레로, SK이노베이션 등)와 연료비 비중이 큰 항공·해운이 있습니다. 앞쪽은 마진이 유지될 때, 뒤쪽은 마진이 꺾일 때 숨통이 트이는 구조이며, 어느 쪽이 유리할지는 아래 시나리오의 확인 신호에 달려 있습니다.
🔭 정유 마진, 앞으로의 3가지 시나리오
| 시나리오 | 내용(11월 말까지) | 확인 신호 |
|---|---|---|
| 기본 | 3-2-1 크랙 스프레드가 30~50달러에서 오르내림. 평소보다 높지만 9월 정점은 회복 못함 | EIA 주간 경유 재고, 호르무즈 통항량 |
| 마진 재급등 | 걸프·러시아 정유 시설 추가 피해로 50달러 위로 다시 상승 | 정유 시설 공격 보도, 겨울 난방유 수요 |
| 마진 급락 | 휴전·협상 진전으로 원유보다 제품값이 빨리 내려 30달러 아래로 | 미국·이란 협상 소식, 중간선거 뒤 정책 변화 |
출처: 필자 시나리오. 기준값 3-2-1 크랙 스프레드 41.18달러(10.27), 브렌트 1월물 113.43달러(10.30)
⚖️ 다르게 보는 시각
▸ “3분기 업스트림 감소는 일시적이다.” 타이밍 효과는 되돌아오는 성격이고, 10월 유가 급등이 4분기 생산 이익을 크게 늘릴 수 있습니다. 일회성 항목을 뺀 조정 기준으로는 엑슨모빌 생산 이익이 73.1억 달러였습니다.
▸ “정유 마진은 구조적으로 높게 유지될 수 있다.” 선진국 정유 공장 폐쇄는 전쟁 전부터 이어진 흐름이고, 새 공장을 짓는 데는 수년이 걸립니다.
▸ “높은 이익이 오히려 위험 요인이다.” 연료비가 정치 쟁점이 되면 수출 제한이나 초과이익세 같은 규제가 나올 수 있고, 두 회사도 늘어난 현금을 부채 감축에 먼저 썼습니다.
✅ 이 글을 읽는 포인트
| 관찰 포인트 | 왜 중요한가 |
|---|---|
| 원유값과 정유 마진은 다른 숫자 | 10월처럼 원유는 오르고 마진은 줄 수 있음. 석유 뉴스를 볼 때 둘을 나눠 보기 |
| 분기 평균과 오늘 가격의 시차 | 실적은 지난 3개월 평균을 반영. 헤드라인 유가로 실적을 짐작하면 빗나감 |
| 늘어난 현금의 쓰임새 | 부채 감축·자사주·배당 중 어디에 먼저 쓰는지가 경영진의 전망을 보여 줌 |
출처: 본문 인용 자료 종합(2026.10.22~10.30)
📘 오늘의 경제 용어 — 크랙 스프레드(Crack Spread)
원유 1배럴 가격과, 그 원유를 정제해 만든 휘발유·경유 등 제품 가격의 차이입니다. 정유사 ‘총마진’의 대략적인 지표이며, 실제 이익은 여기서 연료비·인건비·정비비를 뺀 값이라 방향을 보는 나침반으로 이해하면 좋습니다.
❓ 자주 묻는 질문
Q1. 정유 마진이 높으면 주유소 기름값도 오르나요?
대체로 그렇습니다. 소비자가 내는 휘발유·경유 가격은 원유값에 정제 마진, 유통 비용, 세금이 더해진 값이라 마진이 커지면 원유가 그대로여도 제품값이 오릅니다.
Q2. 유가가 117달러인데 왜 석유 회사의 생산 이익이 줄었나요?
3분기 평균 유가가 2분기보다 낮았고, 계약상 회사 몫 원유가 줄었으며, 파생상품 평가 손실이 겹쳤기 때문입니다.
Q3. 크랙 스프레드는 어디서 확인할 수 있나요?
미국 에너지정보청(EIA)의 원유·휘발유·경유 현물 가격으로 계산할 수 있고, 아시아에서는 싱가포르 정제 마진이 비슷한 지표로 쓰입니다. 공식마다 값이 달라 같은 기준끼리 비교해야 합니다.
📚 함께 읽으면 좋은 글
- 일본 휘발유 가격 170엔, 유가 110달러인데 왜 안 오를까? — 정유 마진이 소비자 가격으로 넘어가는 길을 정부 보조금이 어떻게 막는지 볼 수 있습니다.
- P&G 주가, 6년 만의 최대 상승 뒤 하루 만에 식은 이유 — 높은 유가가 석유를 ‘쓰는’ 소비재 기업의 원가에는 어떻게 작용하는지, 반대편 시각을 보여 줍니다.
참고 자료
- ExxonMobil Announces Third-Quarter 2026 Results (2026.10.30)
- Chevron Reports Third Quarter 2026 Results (2026.10.30)
- Reuters via KFGO (2026.10.30)
- MarketScreener (2026.10.30)
- OilPrice: Valero Q3 (2026.10.22)
- 3-2-1 Crack Spread (2026.10.27)
- Global Oil Shock 월평균 데이터
- Forbes (2026.07.23)
- Energy News Beat (2026.10.31)
- Brent ends October up 13.6% (2026.10.30)
- 데일리안: SK이노베이션 3분기 실적 (2026.10.29)
⚠️ 정보 제공용이며 투자 권유가 아닙니다.