스팩 공모주 청약: 원금 지키는 구조와 합병 뒤 달라지는 점
스팩 공모주 청약은 “원금이 보장되는 공모주”라는 말로 자주 소개됩니다. 반은 맞고 반은 틀린 말입니다. 이 글은 스팩이 어떤 구조로 원금을 지키는지, 그 장치가 어디서부터 작동하지 않는지, 그리고 합병이 성사된 뒤 주주에게 무엇이 달라지는지를 2026년 숫자로 정리합니다. 글 중간에 매수가와 예치 이율로 해산 때 돌려받을 금액을 계산해 보는 계산기도 넣었습니다. (2026년 11월 9일 기준)
1편 청약 기본과 배정 계산기 · 2편 공모주 증권사 고르는 법 · 3편 공모주 상장일 첫날 · 4편 스팩 공모주 청약(지금) · 5편 해외 IPO 참여(발행 예정) · 6편 실권주 청약 방법(발행 예정)
스팩 이란: 사업 없이 현금만 가진 상장회사
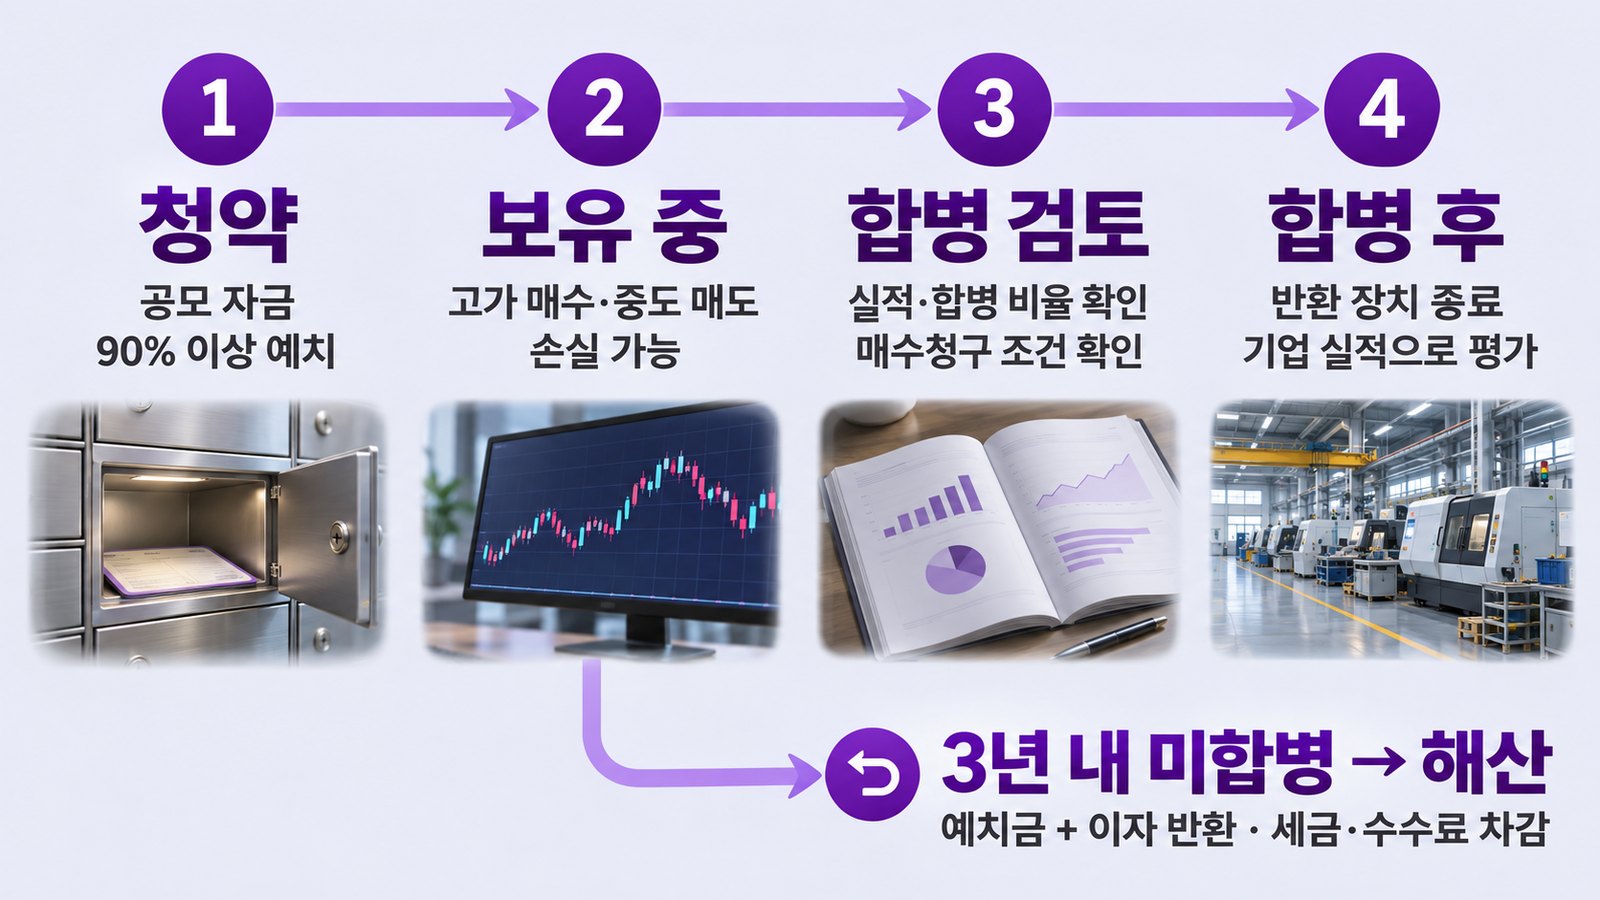
스팩 이란 무엇일까요? 스팩(SPAC)은 ‘기업인수목적회사’의 줄임말입니다. 증권사 등이 발기인이 되어 회사를 만들고, 공모로 돈을 모아 코스닥에 먼저 상장합니다. 이 회사에는 공장도 매출도 없습니다. 하는 일은 단 하나, 상장 후 3년 안에 비상장 회사 한 곳을 찾아 합병하는 것입니다. 합병이 끝나면 그 비상장 회사가 스팩의 상장 지위를 이어받아 증시에 들어옵니다.
그래서 스팩 이란 질문에 가장 짧게 답하면 “합병 상대를 아직 정하지 않은 채 먼저 상장한 현금 상자”입니다. 비상장 회사 입장에서는 일반 IPO처럼 수요예측으로 공모가를 정하는 과정을 거치지 않고, 이미 상장된 스팩과 합병 조건만 맞추면 되므로 상장 일정이 비교적 예측 가능합니다.
투자자 입장에서 스팩 주를 사는 것은 “아직 이름도 모르는 회사”에 미리 자리를 잡아 두는 것과 같습니다. 대신 합병 상대가 마음에 들지 않으면 빠져나올 길(주식매수청구권, 해산 시 반환)이 제도로 마련되어 있습니다. 이 빠져나올 길 때문에 스팩 공모주가 ‘원금 보장’으로 불립니다.
스팩은 합병만을 위해 만든 상장회사다. 3년 안에 합병하면 대상 회사가 상장되고, 못 하면 해산해 돈을 돌려준다.
원금을 지키는 세 가지 장치와 그 한계
① 공모 자금의 90% 이상을 따로 맡긴다
스팩은 공모로 모은 돈의 90% 이상을 외부 금융기관에 예치하거나 신탁해야 합니다. 국내 스팩은 대부분 전액을 맡깁니다. 이 돈은 중도에 빼 쓰거나 담보로 잡힐 수 없고, 합병이나 해산 때만 움직입니다. 스팩 주 한 주의 ‘바닥 가치’가 공모가 근처에 머무는 이유가 이것입니다.
② 3년 안에 합병 못 하면 해산하고 돌려준다
상장 후 36개월 안에 합병을 끝내지 못하면 스팩은 상장폐지되고 청산 절차를 밟습니다. 이때 주주는 지분만큼 예치금과 그동안 붙은 이자를 받습니다. 공모가는 거의 모든 스팩이 주당 2,000원입니다. 예를 들어 연 3% 이자로 3년을 맡기면 단순 계산으로 약 2,185원(2,000 × 1.03³)이 됩니다. 실제로 받는 돈은 여기서 신탁 수수료와 이자분에 붙는 세금을 뺀 금액입니다.
③ 합병에 반대하면 주식을 사 달라고 할 수 있다
합병 계약은 주주총회에서 출석 주주의 3분의 2 이상, 전체 발행주식의 3분의 1 이상이 찬성해야 통과됩니다. 합병 공시 전부터 주식을 갖고 있던 주주가 반대 의사를 밝히면 ‘주식매수청구권’으로 정해진 가격에 주식을 넘기고 돈을 돌려받을 수 있습니다. 매수청구 가격보다 시장 가격이 높으면 시장에서 파는 편이 낫고, 낮으면 권리를 쓰는 편이 낫습니다.
장치가 작동하지 않는 두 가지 경우
첫째, 상장 뒤 공모가보다 비싸게 산 경우입니다. 해산 때 돌려받는 금액은 ‘공모가 + 이자’이지 ‘내가 산 가격’이 아닙니다. 2,500원에 산 스팩 주가 해산하면 2,100원대만 돌아옵니다. 원금 보장은 공모가 근처에서 사서 끝까지 들고 있는 사람에게만 해당합니다.
둘째, 금리가 오를 때입니다. 시사저널e 보도에 따르면 2026년 9월 16일 종가 기준 상장 스팩 69곳 중 28곳(40.6%)이 2,000원 아래에서 거래됐고, 그해 새로 상장한 10곳은 모두 공모가를 밑돌았습니다(평균 1,962.9원). 원인은 이렇습니다. 8월 기준금리가 3.00%로 오르고 3년 국고채 금리가 4%를 넘자 → 연 3.18% 수준 예치 이율로 3년을 기다리는 스팩은 상대적으로 덜 매력적이 되었고 → 시장 가격이 내려가 국고채와 비슷한 수익률이 나오는 지점에서 거래됐습니다. 공모가에 받은 사람도 중간에 팔아야 하면 손실이 날 수 있다는 뜻입니다.
보호받는 금액은 ‘공모가 + 예치 이자’다. 비싸게 샀거나 만기 전에 팔아야 하면 원금 손실이 날 수 있다.
아래 계산기에 매수가, 예치 이율, 해산까지 남은 기간을 넣으면 해산 때 받을 예상 금액과 연 환산 수익률을 볼 수 있습니다. 국고채 금리와 나란히 비교해 지금 가격이 비싼지 싼지 가늠하는 용도입니다.
🧮 스팩 해산 시 받을 금액 계산기
매수가와 예치 이율, 해산까지 남은 기간을 넣으면 합병 없이 해산될 때 한 주당 받을 예상 금액과 연 환산 수익률을 계산합니다.
공모가에 받았다면 2000
대부분 2000
증권신고서·예치 계약 변경 공시에서 확인
합병 기한은 보통 36개월
예: 3년물 4.053%(2026.9.16)
이자에 붙는 세금은 배당소득세 15.4%로 가정했고, 신탁 수수료는 빼지 않았습니다. 실제 청산 금액은 회사 공시와 다를 수 있습니다. 예시값: 엔에이치스팩34호 예치 이율 3.18%, 2026년 9월 16일 종가 1,930원, 언론 추정 청산가 2,132원(시사저널e). 신탁 수수료·이자 지급 방식에 따라 계산기 값이 추정치보다 높게 나올 수 있습니다. 참고용이며 투자 권유가 아닙니다.
스팩 공모주 청약 방법: 일반 공모주와 같은 점, 다른 점
스팩 공모주 청약 절차는 일반 공모주와 같습니다. 주관 증권사 계좌에서 청약 기간(보통 이틀) 안에 신청하고, 증거금을 넣고, 배정 결과에 따라 남은 돈을 환불받습니다. 균등·비례 배정 방식과 증거금 계산은 공모주 청약 이란? 균등·비례 배정 계산기에서, 주관사 계좌 개설과 중복청약 규칙은 공모주 증권사 고르는 법에서 다뤘습니다.
달라지는 것은 숫자입니다. 공모가가 2,000원으로 고정이라 공모가 희망 범위를 두고 기관과 줄다리기할 일이 없고, 사업 내용이 없으니 증권신고서에서 볼 것도 예치 이율, 존속 기한, 발기인(증권사)의 과거 합병 실적 정도로 단순합니다. 청약 경쟁률은 대체로 낮습니다. 한국경제 보도로는 삼성스팩11호가 70 대 1, KB스팩33호가 202 대 1이었습니다. 다만 2026년 9월 KB스팩34호는 일반 청약 397 대 1에 증거금 약 1조 3,900억 원이 몰려, 금리가 오른 해에도 '파킹' 수요가 사라지지 않았음을 보여 줬습니다.
| 구분 | 스팩 공모주 | 일반 공모주 |
|---|---|---|
| 공모가 | 대부분 2,000원 고정 | 수요예측으로 결정 |
| 자금 보관 | 90% 이상 예치·신탁 | 회사가 사업에 사용 |
| 상장 첫날 평균 수익률 | 2025년 11.35% / 2026년 38.40% | 2025년 68.7% / 2026년 121.34% |
| 따따블(4배) 종목 | 없음 | 2025년 4곳 / 2026년 6곳 |
| 최악의 경우 | 3년 뒤 공모가 + 이자 반환 | 공모가 아래로 하락, 회수 장치 없음 |
출처: 파이낸셜뉴스(2026.8.9, 한국거래소 자료, 2026년은 8월 9일까지)
상장 첫날 가격 범위가 공모가의 60~400%라는 규칙은 스팩에도 똑같이 적용됩니다. 금융감독원 스팩 백서(2026년 3월)는 스팩 주가 첫날 장중 평균 4,067원까지 올랐다가 평균 2,227원으로 마감했다며, 사업도 없는 회사의 단기 급등을 "가치와 무관한 투기적 양상"으로 평가했습니다. 첫날 고가에 따라 사면 앞에서 말한 '공모가보다 비싸게 산 경우'가 되어 원금 보호가 사라집니다.
지금 스팩 주 시장: 합병보다 청산이 많아졌다
2023~2024년만 해도 스팩 10곳 중 7곳 가까이가 합병에 성공했습니다. 2025년부터 흐름이 뒤집혔습니다. 금융감독원 집계로 2025년 합병 성공은 15곳, 합병하지 못하고 상장폐지된 곳은 24곳으로, 성공률이 38.5%까지 떨어졌습니다. 2026년은 더 나쁩니다. IB토마토가 11월 4일 기준 전자공시를 집계한 결과, 올해 합병 상장은 5곳뿐이고 미합병 청산은 25곳이었습니다.
| 지표 | 숫자 | 기준 |
|---|---|---|
| 합병 성공률 | 69.2% → 68.0% → ▼ 38.5% | 2023 → 2024 → 2025년, 금감원 |
| 2026년 합병 상장 / 미합병 청산 | 5곳 / 25곳 | 11월 4일 공시 기준, IB토마토 |
| 2026년 신규 스팩 상장 | 13곳(10개 증권사) | 같은 기준 |
| 1년 안에 합병 기한이 오는 스팩 | 70곳 중 21곳(30%) | 2024~2026년 상장분 |
| 관리종목 지정 | 5곳 | 합병 심사 신청서 미제출 |
출처: 금융감독원 「우리나라 스팩 시장 투자 백서」(2026.3), IB토마토(2026.11.9 공개)
이유는 두 갈래입니다. 하나는 일반 IPO 시장이 살아난 것입니다. 2026년 일반 공모주 첫날 평균 수익률이 120%를 넘을 만큼 공모 시장이 뜨거워지자 → 좋은 비상장 회사는 굳이 스팩을 거치지 않고 직접 상장하는 쪽을 택하기 쉬워졌고 → 스팩에는 합병 상대가 부족해졌다는 분석이 나옵니다. 다른 하나는 문턱이 높아진 것입니다. 2025년 7월부터 상장·상장폐지 기준을 강화하는 개편이 시행되면서 규모가 작은 회사가 주로 찾는 스팩 합병 심사가 더 까다로워졌습니다. 파이낸셜뉴스에 따르면 2026년 8월 9일까지 스팩 합병 상장 예비심사를 신청한 6곳 가운데 승인을 받은 곳은 한 곳도 없었습니다.
그런데도 증권사는 스팩을 계속 만듭니다. 2026년 11월 5일 아이엠스팩1호가 상장했고, 우리투자제1호스팩은 12월 2~3일 청약을 거쳐 14일 상장을 예정하고 있습니다. 스팩은 합병이 성사되면 주관사에 수수료가 생기고, 실패해도 투자자에게는 공모가와 이자를 돌려주면 되는 구조라 발행 자체의 부담이 작기 때문입니다.
합병 뒤 달라지는 점: 안전장치가 사라진다
합병이 끝나는 순간 스팩 공모주는 성격이 완전히 바뀝니다. 예치돼 있던 돈은 합병 회사로 들어가 사업 자금이 되고, 주주가 들고 있던 스팩 주식은 합병 비율에 따라 실제 회사 주식으로 바뀝니다. 이제 해산 시 반환도, 매수청구권도 없습니다. 주가를 받쳐 주던 '현금 바닥'이 사라지고, 그 회사의 실적과 성장성으로만 평가받는 보통 주식이 됩니다.
최근 성적은 좋지 않습니다. 이데일리가 2026년 6월에 최근 1년 사이 스팩 합병으로 상장한 13곳을 보니 모두 상장 기준가 아래였고, 8곳은 반토막 이상 떨어져 있었습니다. IB토마토 집계로는 2026년에 합병이 성사된 5곳 모두 상장 이후 39.3~80.8% 내렸습니다. 원인은 이렇게 정리됩니다. 스팩 합병은 수요예측을 거치지 않아 → 합병 가격이 시장의 검증 없이 정해지기 쉽고 → 상장 후 실제 거래가 시작되면 그 가격이 낮춰지는 경우가 많았습니다. 합병 비율에 따라 기존 스팩 주주의 지분이 생각보다 작아지는 희석도 함께 봐야 합니다.
그래서 합병 공시가 나오면 확인할 순서가 있습니다. 합병 대상의 최근 실적과 합병가액 산정 근거(증권신고서), 합병 비율, 주식매수청구 가격과 행사 기간입니다. 공시 전부터 보유한 주주라면 매수청구 가격과 시장 가격을 비교해 셋 중 하나를 고르게 됩니다. 시장에서 팔기, 매수청구로 돌려받기, 합병 회사 주주로 남기입니다.
앞으로 스팩 공모주는 어떻게 될까
▸ 기본: 청산이 합병보다 많은 흐름이 2027년까지 이어짐. 공모가 근처 스팩은 '이자형 상품'처럼 거래. 신호는 관리종목 지정과 해산 공시 수.
▸ 낙관: 금감원이 예고한 투자자 보호 방안과 합병 기한 완화 논의(3년 → 연장, 소형 스팩끼리 결합 허용)가 현실화되면 합병 건수가 회복. 신호는 예비심사 승인 건수.
▸ 비관: 금리가 더 오르면 공모가 아래 거래 스팩이 늘고, 일반 IPO 열기가 식으면 합병 상대도 같이 줄어듦. 신호는 3년 국고채 금리와 일반 공모주 첫날 수익률.
반대 의견과 주의할 점
스팩을 옹호하는 쪽은 "청산이 늘었다는 것은 오히려 원금 반환 장치가 제대로 돌아간다는 증거"라고 봅니다. 맞는 말입니다. 해산한 스팩의 주주는 대체로 공모가와 이자를 돌려받았습니다. 한국경제 보도처럼 청산이 몇 달 남은 스팩을 공모가 근처에서 사면 은행 이자 이상을 얻는 경우도 있습니다. 다만 그 수익은 예치 이율과 매수가에 따라 정해지는 작은 숫자이고, 3년 동안 돈이 묶이는 기회비용을 함께 따져야 합니다. 거래량이 적은 스팩은 팔고 싶을 때 원하는 가격에 팔리지 않을 수 있고, 합병 기대감으로 오른 스팩 주는 합병 철회 공시 하나로 급락하기도 합니다.
🗒️ 한 장 요약
| 개념 | 한 줄 정리 |
|---|---|
| 스팩 | 합병만을 위해 먼저 상장한 현금 회사, 공모가 2,000원 |
| 원금 장치 | 90% 이상 예치, 3년 내 미합병 시 해산 반환, 반대 주주 매수청구 |
| 장치의 한계 | 공모가보다 비싸게 샀거나, 금리 상승기에 중간에 팔 때 |
| 2026년 시장 | 합병 5곳, 청산 25곳, 합병 성공률 하락 |
| 합병 뒤 | 보호 장치가 사라지고 보통 주식이 됨, 최근 합병주는 대부분 하락 |
함께 알면 좋은 용어
예치 이율 — 스팩이 맡긴 공모 자금에 붙는 이자율. 해산 때 돌려받는 금액을 정한다. 보통 상장 2년 차부터 '예치·신탁계약내용 변경' 공시로 확인할 수 있다.
주식매수청구권 — 합병 같은 중요한 결정에 반대한 주주가 회사에 정해진 가격으로 주식을 사 달라고 요구할 수 있는 권리.
청산가치 — 해산할 때 한 주당 돌려받는 금액. (예치금 + 이자 − 신탁 수수료 등) ÷ 발행 주식 수로 계산한다.
자주 묻는 질문
Q. 스팩 공모주 청약은 정말 원금이 보장되나요?
A. 공모가(보통 2,000원)에 받아 합병 없이 해산할 때까지 들고 있으면 예치금과 이자를 돌려받습니다. 그러나 상장 후 공모가보다 비싸게 샀거나, 만기 전에 시장에서 팔면 손실이 날 수 있습니다. 2026년 9월에는 상장 스팩의 40%가 공모가 아래에서 거래됐습니다.
Q. 스팩 주가 합병하면 꼭 오르나요?
A. 그렇지 않습니다. 2026년에 합병이 성사된 5곳은 모두 상장 이후 39.3~80.8% 내렸습니다. 합병 뒤에는 해산 반환과 매수청구권이 사라지므로, 합병 대상의 실적과 합병 가격을 따로 따져야 합니다.
Q. 스팩 공모주도 균등 배정을 받을 수 있나요?
A. 일반 공모주와 같은 방식으로 균등·비례 배정이 함께 이뤄집니다. 청약 경쟁률이 일반 공모주보다 낮은 편이라 받는 주식 수가 많은 경우가 많지만, 첫날 평균 수익률도 낮습니다.
함께 읽으면 좋은 글
▸ 스팩이 왜 '상장 우회로'로 쓰이는지 이해하려면 코스피·코스닥·나스닥·도쿄 그로스 상장 요건 비교를 먼저 보면 좋습니다.
▸ 스팩 가격을 국고채 금리와 비교하는 법이 낯설다면 국채 투자 필수 용어(액면가·표면이율·듀레이션)가 도움이 됩니다.
▸ 일반 회사가 상장하는 정식 경로는 공모주 뜻과 IPO 과정 7단계에 정리되어 있습니다.
다음 편 예고 → 해외 공모주 청약: 미국 IPO·일본 IPO에 개인이 참여하는 방법(발행 예정)
📚 시리즈 「공모주 청약 실전 노트」 전 6편