IMF 외환위기와 일본 버블 붕괴: 아시아를 흔든 두 번의 위기와 교훈
IMF 외환위기는 1997년 한국을 국가 부도 직전까지 몰아넣은 사건이고, 그 몇 년 전 일본에서는 거대한 버블이 터져 ‘잃어버린 30년’이 시작됐습니다. 이 글은 두 위기가 왜 일어났는지, 주가·환율·일자리에 어떤 상처를 남겼는지, 그리고 2026년 지금의 한국·일본은 그때와 무엇이 다른지 숫자로 비교합니다.
1편 위기 연표 · 2편 일본 버블·IMF(지금) · 3편 닷컴 버블 · 4편 금융위기·은행 위기 · 5편 지금과 비교·대비
일본 버블: 황궁 땅값이 캘리포니아 전체보다 비쌌던 시절
1985년 9월 선진국들이 달러 가치를 낮추기로 합의한 ‘플라자 합의’ 뒤 엔화 가치가 급등했습니다. 수출 기업이 타격을 받자 일본은행은 금리를 낮게 유지했고, 넘쳐 난 돈이 땅과 주식으로 몰렸습니다. 6대 도시 상업지 땅값은 1985년부터 1991년까지 약 4배(▲302.9%)가 됐고, 도쿄 황궁 부지의 가치가 미국 캘리포니아주 전체 땅값보다 높다는 말까지 나왔습니다.
닛케이 지수는 1989년 12월 29일 38,915.87로 정점을 찍었습니다. 그러자 일본은행이 과열을 잡으려고 1989년 5월부터 1990년 8월까지 정책금리(공정할인율)를 2.5%에서 6.0%로 다섯 차례 올렸습니다. 이것이 방아쇠가 됐습니다. 닛케이는 1990년 12월 21,902까지 1년 만에 43% 넘게 떨어졌고, 1992년 8월에는 14,309까지 내려갔습니다.
| 시기 | 일본에서 일어난 일 |
|---|---|
| 1985년 9월 | 플라자 합의 → 엔고, 저금리로 돈이 땅·주식으로 |
| 1989년 12월 29일 | 닛케이 사상 최고 38,915.87 |
| 1989~1990년 | 정책금리 2.5% → 6.0%로 다섯 차례 인상 |
| 1990~1992년 | 닛케이 21,902(1990.12) → 14,309(1992.8)로 급락, 땅값 하락 시작 |
| 1997년 11월 | 홋카이도다쿠쇼쿠은행·야마이치증권·산요증권 파산 |
| 1998~1999년 | 일본장기신용은행·일본채권신용은행 파산, 대형 은행에 공적자금 9.3조 엔 |
| 2009년 3월 | 닛케이 7,054.98(버블 이후 최저 수준) |
| 2024년 2월 22일 | 39,098.68로 1989년 최고치 돌파, 34년 2개월 만 |
자료: Wikipedia ‘Japanese asset price bubble’, Nippon.com
일본의 회복이 이렇게 오래 걸린 가장 큰 이유는 은행에 쌓인 부실채권을 빨리 정리하지 않았기 때문으로 꼽힙니다. 은행들이 갚을 능력이 없는 기업에 계속 돈을 빌려주며 손실을 감추는 사이, 경제 전체가 활력을 잃었습니다. 흥미롭게도 일본 땅값은 최근 다시 오르고 있는데, 그 배경은 인구가 줄어도 일본 땅값이 오르는 이유에서 다뤘습니다.
일본 버블의 교훈: 금리를 너무 오래 낮게 두면 거품이 생기고, 급하게 올리면 터진다. 그리고 부실을 숨기면 회복이 수십 년으로 늘어난다.
아시아 외환위기: 태국 바트화에서 시작된 도미노
1997년 7월 2일, 태국이 바트화 가치를 지키지 못하고 고정환율을 포기하자 바트화가 하루에 최대 20% 떨어졌습니다. 외국인 투자자들은 ‘비슷한 약점이 있는 나라’에서 앞다퉈 돈을 뺐고, 위기는 인도네시아, 말레이시아, 한국으로 번졌습니다.
| 국가 | IMF 지원 요청·규모 | 시점 |
|---|---|---|
| 태국 | 약 170억 달러 | 1997년 8월 합의 |
| 인도네시아 | 약 400억 달러로 확대 | 1997년 10월 |
| 한국 | 총 570억 달러(당시 사상 최대, IMF 몫 210억 달러) | 1997년 11월 21일 신청, 12월 3일 승인 |
| 러시아 | 226억 달러 지원 후에도 국가 부도 | 1998년 8월 |
자료: PBS Frontline 연표, 뉴시스(2023.1.1)
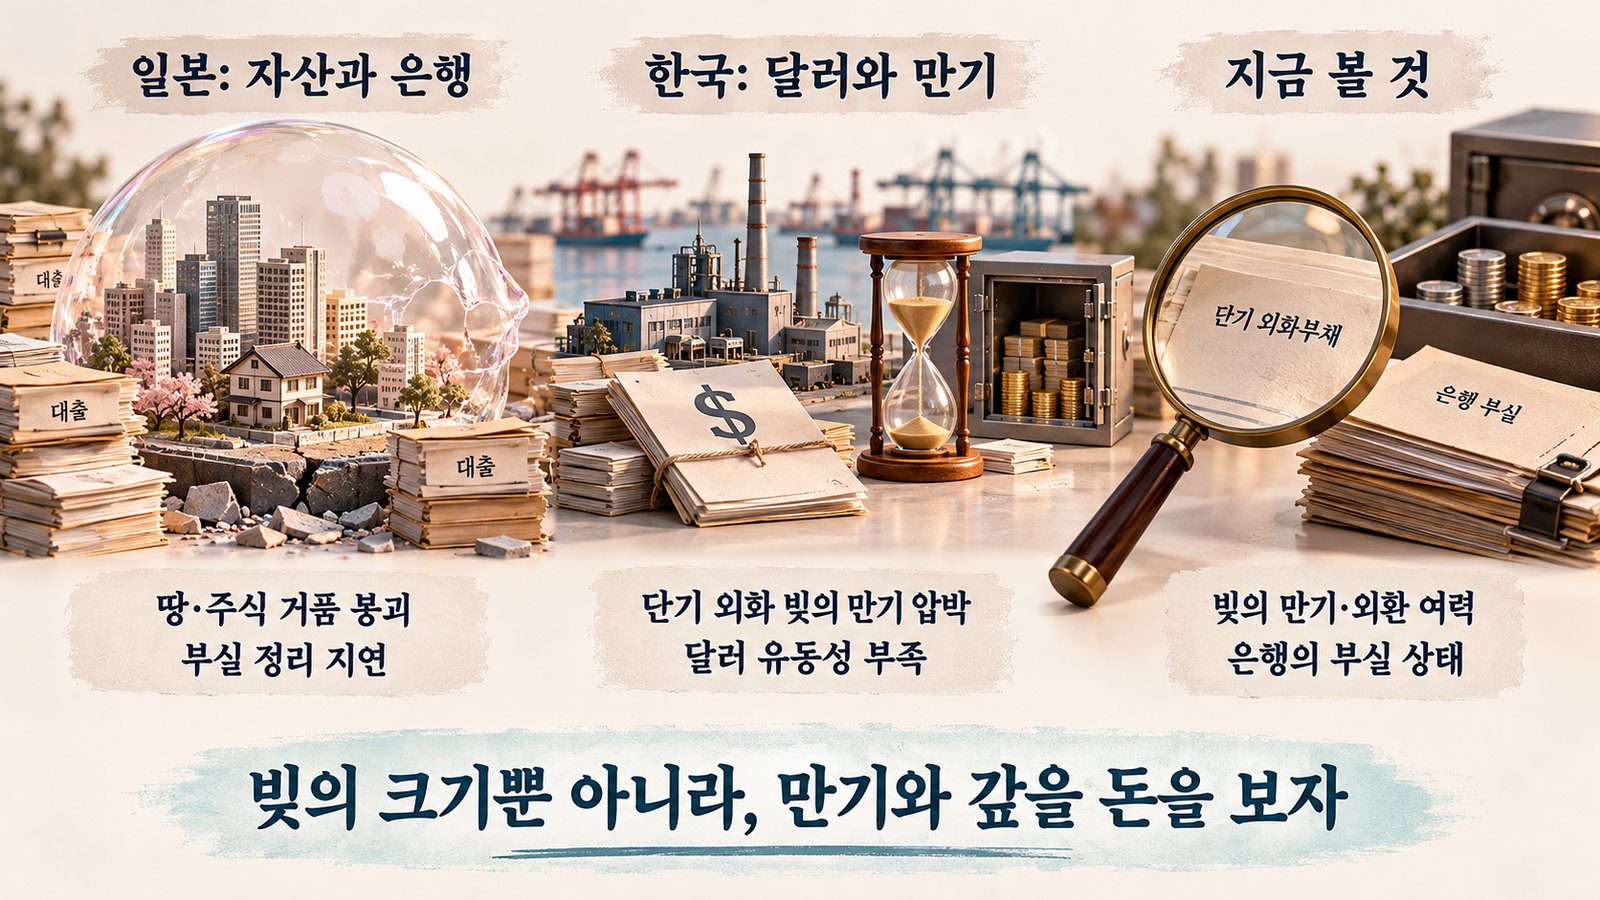
공통된 약점은 짧게 빌린 외국 돈이었습니다. 1년 안에 갚아야 하는 달러 빚으로 장기 사업에 투자했는데, 외국 금융회사들이 만기 연장을 거부하자 갚을 달러가 바닥난 것입니다. 집을 사면서 매달 연장해야 하는 단기 대출을 쓴 사람이, 은행이 갑자기 연장을 거부하자 집을 헐값에 내놓아야 하는 상황과 같습니다.
IMF 외환위기: 한국에서 무슨 일이 있었나
한국에서는 1997년 초 한보그룹을 시작으로 삼미, 기아, 진로 같은 대기업이 연이어 쓰러졌습니다. 부도 기업 수는 1996년 11,589개에서 1997년 17,168개로 늘었습니다. 대외 신뢰가 떨어지자 외국 금융회사들이 단기 외화 대출 연장을 끊었고, 12월 한때 외환보유액이 39억 달러까지 줄었습니다.
| 지표 | 외환위기 때 | 의미 |
|---|---|---|
| 원·달러 환율 | 1,962원(1997년 12월 23일) | 1년 사이 두 배 넘게 상승 |
| 코스피 | 646(1997년 10월) → 277.37(1998년 6월 16일), ▼56% | 주가 반 토막 이상 |
| 시장 금리 | 30% 웃돌아 | 기업 연쇄 부도 |
| 실업 | 1998년 실업자 92만 명 증가, 실업률 7% | 구조조정·명예퇴직 |
| 금 모으기 | 약 350만 명 참여, 3개월간 227톤(약 20억 달러) | 국민적 위기 극복 운동 |
| IMF 졸업 | 2001년 8월 23일 차입금 전액 상환 | 신청 후 3년 8개월 |
자료: 뉴시스(2023.1.1), 한국경제 생글생글, 매경이코노미(2020.4.4)
IMF는 돈을 빌려주는 대가로 고금리, 재정 긴축, 부실 금융회사 정리, 기업 구조조정, 자본시장 개방을 요구했습니다. 이 과정에서 많은 회사가 문을 닫고 대량 실업이 생겼지만, 한국은 빠르게 부실을 정리해 3년 8개월 만에 IMF 관리에서 벗어났습니다. 일본과 반대로 ‘아프더라도 빨리 치운’ 경우입니다.
IMF 외환위기의 핵심은 ‘짧게 빌린 달러’였다. 외국 돈이 한꺼번에 빠지면 아무리 큰 기업도 버티지 못한다.
지금의 한국은 그때와 무엇이 다른가
2026년에도 원·달러 환율이 1,560원 선을 위협받는 등 불안한 순간이 있었습니다. 그렇다면 1997년이 다시 올 수 있을까요? 가장 중요한 지표인 외환 방파제를 비교하면 차이가 분명합니다.
| 지표 | 1997년 말 | 2008년 말 | 2026년 |
|---|---|---|---|
| 외환보유액 | 204억 달러(12월 한때 39억 달러) | — | 4,405.6억 달러(9월 말) |
| 외환보유액 대비 단기외채 비율 | 286.1% | 72.4% | 43.3%(1분기 말) |
자료: 뉴시스(2023.1.1), MTN(2026.7.3, 2026.10.6) 한국은행 발표 인용. ‘—’는 이 글에서 확인하지 않은 수치
1997년에는 1년 안에 갚을 외국 빚이 가진 달러의 세 배 가까이였지만, 지금은 절반에도 못 미칩니다. 환율이 크게 오르는 것은 수입 물가와 해외 투자 수익에 큰 영향을 주지만, 그것만으로 1997년 같은 ‘달러가 바닥나는 위기’가 되지는 않는다는 뜻입니다. 다만 2026년 7월 코스피 급락에서 보듯, 주식시장의 쏠림과 빚을 낸 투자는 여전히 큰 변동을 만들 수 있습니다.
두 위기가 남긴 교훈과 앞으로
- ▸ 빚의 만기를 보라: 위기는 빚의 크기보다 ‘곧 갚아야 하는 빚’에서 터졌다. 개인도 단기 대출로 장기 자산을 사는 구조가 가장 위험하다.
- ▸ 부실은 빨리 치워라: 일본은 숨겨서 30년, 한국은 도려내서 3년 8개월. 손실을 인정하는 속도가 회복 속도를 정한다.
- ▸ 환율은 경고등: 외국 돈이 빠질 때 환율이 먼저 움직인다. 외환보유액과 단기외채 비율을 함께 보자.
- ▸ 확인 신호: 외환보유액 추세, 단기외채 비율, 가계·기업 부채, 은행 연체율.
반대 의견과 주의할 점
IMF의 처방이 옳았는지는 지금도 논쟁거리입니다. 지나친 고금리와 긴축이 멀쩡한 기업까지 쓰러뜨렸다는 비판이 있고, 말레이시아처럼 IMF 지원 없이 자본 통제로 버틴 나라도 있었습니다. 일본에 대해서도 ‘잃어버린 30년’이라는 표현이 과장이라는 시각이 있습니다. 1인당 소득과 생활 수준은 크게 떨어지지 않았고, 인구 감소를 고려하면 성장률 부진의 상당 부분이 설명된다는 것입니다. 지금 지표가 1997년보다 튼튼하다고 해서 다른 형태의 위기가 오지 않는다는 뜻도 아닙니다.
🗒️ 한 장 요약
| 개념 | 한 줄 정리 |
|---|---|
| 일본 버블 | 플라자 합의 후 저금리로 땅·주식 급등, 1989년 닛케이 38,915.87 |
| 버블 붕괴 | 금리 2.5%→6.0% 인상 후 급락, 부실채권 정리 지연으로 회복 34년 |
| 아시아 외환위기 | 1997년 7월 태국 바트화에서 시작, 단기 외화 빚이 약점 |
| IMF 외환위기 | 1997년 11월 21일 신청, 570억 달러 지원, 환율 1,962원, 코스피 277 |
| 극복 | 구조조정·금 모으기, 2001년 8월 IMF 차입금 전액 상환 |
| 지금 비교 | 단기외채 비율 1997년 286.1% → 2026년 1분기 43.3% |
함께 알면 좋은 용어
- 플라자 합의 — 1985년 주요 5개국이 달러 가치를 낮추기로 한 합의. 엔화가 급등하는 계기가 됐다.
- 부실채권 — 빌려준 돈 중 돌려받기 어려워진 대출. 쌓이면 은행이 새 대출을 못 해 경제가 굳는다.
- 단기외채 — 1년 안에 갚아야 하는 외국 빚. 외환보유액에 비해 많으면 외환위기 위험이 커진다.
자주 묻는 질문
Q1. IMF 외환위기는 왜 일어났나요?
대기업 연쇄 부도로 대외 신뢰가 떨어지자 외국 금융회사들이 한국의 단기 외화 대출 연장을 거부했고, 갚을 달러가 바닥나면서 1997년 11월 21일 IMF에 구제금융을 신청했습니다.
Q2. 일본 버블 붕괴 후 회복에 왜 34년이 걸렸나요?
주가와 땅값이 실력보다 크게 올라 있었고, 붕괴 후 은행들이 부실채권을 빨리 정리하지 않아 경제 활력이 오랫동안 떨어졌기 때문입니다. 닛케이는 2024년 2월에야 1989년 최고치를 넘었습니다.
Q3. 지금 한국에 외환위기가 다시 올 수 있나요?
외환보유액 대비 단기외채 비율이 1997년 말 286.1%에서 2026년 1분기 43.3%로 낮아져 1997년 같은 달러 고갈 위험은 크게 줄었습니다. 다만 환율 급등이나 주식시장 급락 같은 다른 형태의 충격은 여전히 가능합니다.
함께 읽으면 좋은 글
- 일본 증시 전망과 반도체·금리 인상 시나리오 — 34년 만에 최고치를 넘은 일본 증시의 다음 질문
- 엔캐리 트레이드 청산의 나비효과 — 일본의 값싼 돈이 세계로 흘렀다가 되돌아올 때
📚 시리즈 「경제위기의 역사 A to Z」 전 5편
1929 대공황부터 2026년 지금까지, 반복되는 위기에서 배우기
참고 자료
- Wikipedia: Japanese asset price bubble
- PBS Frontline: 아시아 금융위기 연표
- 뉴시스: IMF 25년, 외환위기를 아시나요(2023.1.1)
- 한국경제 생글생글: 1997년 한국의 외환위기
- MTN: 2026년 6월 말 외환보유액과 단기외채 비율(2026.7.3)
- MTN: 2026년 9월 말 외환보유액(2026.10.6)
2026년 10월 23일 기준 공개 자료를 바탕으로 정리했습니다. 보도·추정치는 본문에 따로 표시했습니다. 정보 제공용이며 투자 권유가 아닙니다.