2026.10.22 · 🔧 원리 · 10월 22일 15시(도쿄·서울) 기준
VIX 공포지수 읽는 법: 미국은 17인데 한국 VKOSPI는 왜 48일까
한 줄 요약 VIX 공포지수는 ‘얼마나 떨어질까’가 아니라 ‘앞으로 한 달 동안 얼마나 크게 출렁일까’를 옵션 가격으로 계산한 숫자이고, 숫자를 √252로 나누면 하루에 예상되는 움직임이 나옵니다.
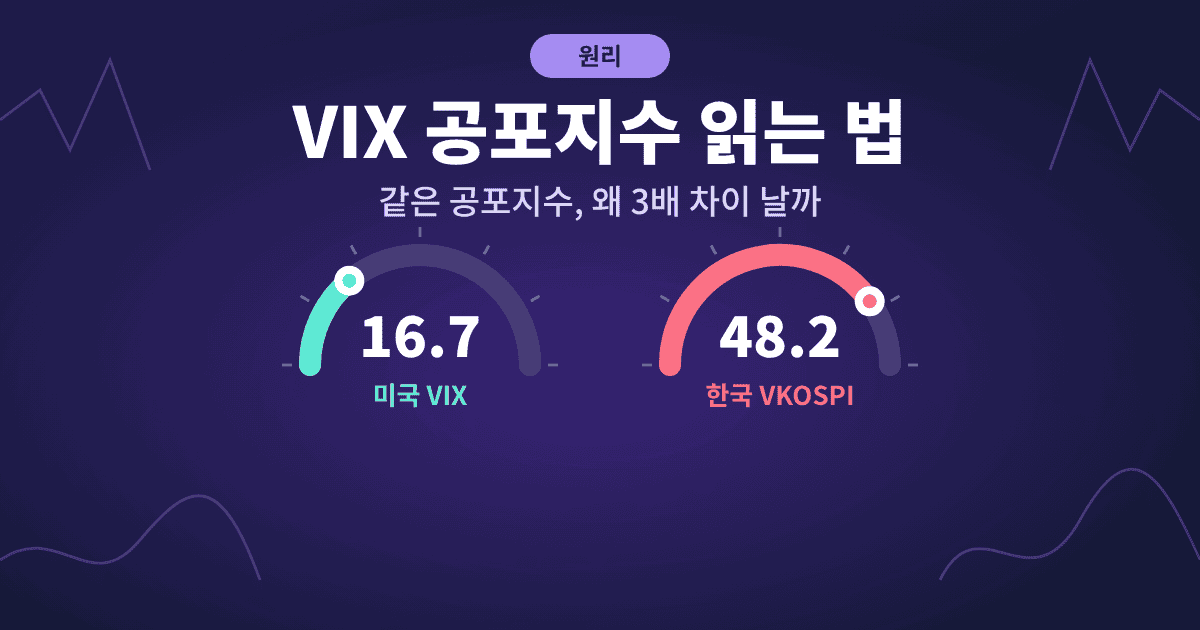
10월 22일 오후, 코스피는 3.52% 내린 5,533.77에, 닛케이225는 1,713엔(약 2.65%) 내린 62,907.84에 장을 마쳤습니다. 그런데 하루 전날 밤 미국의 VIX 공포지수는 16.68로, 장기 평균(19~20)보다도 낮았습니다. 같은 날 한국형 공포지수 VKOSPI는 48.21, 일본의 닛케이 평균 VI는 오후 2시 기준 37.47이었습니다. 이름은 모두 ‘공포지수’인데 숫자는 세 배 가까이 차이가 납니다.
이 차이는 어느 나라 투자자가 더 겁이 많아서 생긴 것이 아닙니다. 공포지수가 무엇을 재는 도구인지 알면, 이 숫자들이 각 시장의 ‘하루 평균 출렁임’을 꽤 정확하게 예고하고 있었다는 사실이 보입니다. 오늘은 VIX 공포지수의 작동 원리를 미국·일본·한국 세 시장을 나란히 놓고 비교하며 풀어 보겠습니다.
VIX 공포지수는 무엇을 재는가
VIX는 미국 시카고옵션거래소(Cboe)가 계산하는 지수로, S&P500 지수 옵션 가격에 담긴 ‘앞으로 30일 동안의 기대 변동성’을 1년 단위로 환산한 숫자입니다. Cboe 산출 방법서에 따르면 만기가 23일 넘고 37일 안 되는 S&P500 옵션 중 외가격 풋과 콜의 호가 중간값을 모아 계산합니다.
여기서 핵심은 ‘옵션 가격’입니다. 옵션은 주가가 크게 움직일 때 값어치가 커지는 일종의 보험입니다. 사람들이 큰 움직임을 걱정할수록 보험료(옵션 가격)가 오르고, 그 보험료를 거꾸로 풀면 시장이 예상하는 변동 폭이 나옵니다. 그래서 VIX는 과거에 얼마나 움직였는지가 아니라, 시장 참가자들이 앞으로 얼마나 움직일 거라고 ‘값을 매기고 있는지’를 보여 줍니다.
🔎 쉽게 말하면: 태풍 예보가 나오면 우산 가게 앞에 줄이 길어지고 우산값이 오릅니다. 우산값만 보고도 “사람들이 비가 얼마나 올 거라고 생각하는지” 짐작할 수 있죠. VIX는 주식시장의 우산값입니다. 다만 우산값이 비가 ‘언제’ 올지까지 알려 주지는 않습니다.
VIX의 전신인 VXO는 1986년부터 S&P100 옵션으로 집계됐고, 지금의 VIX는 S&P500 옵션 전체 가격대를 쓰는 방식으로 바뀌었습니다. 한국의 VKOSPI는 코스피200 옵션으로 같은 원리를 적용한 지수로, 한국거래소가 2009년 4월부터 공식 발표했습니다(2003년 이후는 소급 계산). 일본의 닛케이 평균 VI도 닛케이225 옵션을 바탕으로 같은 방식의 계산을 합니다.
숫자 읽는 공식: 하루·한 달·1년 기대 변동폭
VIX 16.68은 ‘앞으로 1년 동안 S&P500이 위아래로 약 16.68% 범위에서 움직일 가능성이 높다’는 뜻으로 읽습니다. 통계적으로는 표준편차 1개, 즉 대략 3번 중 2번(약 68%)은 그 범위 안에 머문다는 가정입니다.
기간을 줄이려면 시간의 제곱근으로 나눕니다. 변동성은 시간에 정비례하지 않고 시간의 제곱근에 비례하기 때문입니다. 실무에서 자주 쓰는 간단한 공식은 다음과 같습니다.
하루 기대 변동폭 ≈ 지수 ÷ 15.9(√252) | 한 달 기대 변동폭 ≈ 지수 ÷ 3.46(√12)
252는 1년 중 주식시장이 열리는 날의 대략적인 수, 12는 1년의 달 수입니다. 이 공식으로 VIX 16.68을 바꾸면 하루 약 ±1.05%, 한 달 약 ±4.8%가 됩니다. 시간축을 넓혀 보면 같은 숫자 하나가 하루에는 ‘1% 안팎의 잔물결’, 한 달에는 ‘5% 안팎의 파도’, 1년에는 ‘17% 안팎의 큰 물결’로 읽히는 셈입니다.
세 나라 공포지수 비교표: 예고와 실제
위 공식을 오늘 세 시장에 그대로 적용해 보았습니다. 공포지수가 예고한 하루 움직임과 실제 지수의 움직임을 나란히 놓으면 원리가 한눈에 들어옵니다.
| 변동성 지수 | 값(기준 시점) | 하루 기대폭 | 한 달 기대폭 | 실제 움직임 |
|---|---|---|---|---|
| VIX (미국 S&P500) | 16.68 (10/21 종가) | ±1.05% | ±4.8% | S&P500 10/21 ▲0.58% |
| 닛케이 평균 VI (일본) | 37.47 (10/22 14:05) | ±2.4% | ±10.8% | 닛케이225 10/22 ▼2.65% |
| VKOSPI (한국 코스피200) | 48.21 (10/22) | ±3.0% | ±13.9% | 코스피 10/22 ▼3.52% |
출처: FRED·Investing.com(VIX, VKOSPI 일별 값, 10/22 조회), 자이케이·Fisco(닛케이 평균 VI, 10/22), 머니투데이(코스피 종가, 10/22), 자이케이(닛케이225 종가, 10/22). 기대폭은 단순 공식(÷√252, ÷√12)으로 계산한 근사치
결과가 꽤 들어맞습니다. 미국은 하루 1% 안팎을 예고했고 실제로 0.58% 움직였습니다. 일본은 2.4%를 예고했고 2.65% 내렸습니다. 한국은 3.0%를 예고했고 3.52% 내렸습니다. 오늘 한국 증시가 크게 빠졌는데도 VKOSPI가 전날(48.26)과 거의 같았던 이유가 여기 있습니다. 시장은 이미 하루 3% 안팎의 출렁임을 ‘정상 범위’로 값을 매겨 두었기 때문에, 3.5% 하락은 놀랄 일이 아니었던 겁니다.
반대로 10월 15일처럼 코스피가 7.57% 급락한 날에는 VKOSPI가 하루 만에 44.91에서 55.38로 23% 넘게 뛰었습니다. 예고한 범위(하루 약 2.8%)를 두 배 이상 벗어나는 움직임이 나오자 시장이 보험료를 급히 올린 것입니다. 공포지수가 크게 뛰는 순간은 ‘많이 떨어진 날’이 아니라 ‘예상보다 많이 움직인 날’입니다.
왜 한국의 공포지수만 이렇게 높을까
VKOSPI의 2010년 이후 장기 평균은 20 안팎입니다. 그런데 2026년에는 50~90대가 이어졌습니다. 이스라엘·이란 충돌이 시작된 3월 4일에는 코스피가 12.06% 폭락하며 VKOSPI가 80.37까지 올랐고, 6월 9일에는 91.23으로 2008년 금융위기 때(10월 29일, 89.30)를 넘어섰으며, 6월 29일에는 96.94로 역대 최고를 찍었습니다. 같은 해 VIX의 연고점은 3월 27일 31.05였습니다.
흥미로운 점은 한국의 최고치가 폭락장이 아니라 ‘급등한 날’에 나왔다는 사실입니다. 2026년 2월에는 VKOSPI와 코스피의 20일 상관계수가 0.91까지 올라, 주가와 공포지수가 함께 오르는 이례적인 흐름이 나타났습니다. 보통은 주가가 내릴 때 공포지수가 오르는 반대 관계입니다.
이 현상은 공포지수의 원리로 설명됩니다. 옵션 가격은 아래로든 위로든 ‘크게 움직일 가능성’에 값을 매깁니다. 코스피가 한 달 만에 5,000에서 6,000으로 뛰는 장에서는 더 오를 것에 거는 콜옵션 수요와 다시 급락할 것에 대비하는 풋옵션 수요가 동시에 몰립니다. 둘 다 보험료를 끌어올리니 지수가 오르는 날에도 VKOSPI가 뛰는 겁니다. 그래서 ‘공포지수’라는 별명보다 ‘출렁임 지수’라는 표현이 더 정확합니다.
구조적인 이유도 있습니다. 국내 보도에 따르면 코스피200 옵션 시장은 외국인 비중이 크고, 옵션을 팔아 보험료를 받는 전략을 쓰는 국내 기관이 상대적으로 적어 급등락 국면에서 옵션 가격이 더 민감하게 움직인다는 분석이 나옵니다. 여기에 반도체 두 종목이 지수의 절반 가까이를 차지하는 집중 구조도 큰 출렁임을 낳는 배경입니다. 지난주 창신메모리 4F2 발표 이후 SK하이닉스가 10% 급락했을 때처럼, 몇 종목의 뉴스가 지수 전체를 흔들 수 있습니다.
🧪 VIX 공포지수 개념 요약표
| 장점 | 주의할 점 | 이럴 때 쓰임 |
|---|---|---|
| 실시간 옵션 가격이라 시장의 ‘앞으로’ 예상을 바로 보여 줌 | 방향(오를지 내릴지)은 알려 주지 않음 | 하루·한 달 기대 변동폭을 가늠할 때 |
| 하나의 숫자로 나라·시장 간 출렁임 비교 가능 | 시장마다 ‘평소 수준’이 달라 절대값 비교는 위험 | 자기 시장의 장기 평균과 견줄 때 |
| 68% 범위라는 통계적 의미가 분명함 | 실제 시장은 정규분포보다 극단적 움직임이 잦음 | “이번 하락이 이례적인가”를 판단할 때 |
| 급등 순간이 ‘예상 밖 충격’을 알려 주는 경보 역할 | 지수 자체는 사고팔 수 없고, 연동 상품은 선물 기반이라 지수와 다르게 움직임 | 신용 스프레드 등 다른 위험 지표와 함께 볼 때 |
출처: Cboe VIX 산출 방법서, 파이낸셜뉴스(2026.10.15), 헤럴드경제(2026.6.10)를 바탕으로 정리
오늘 뉴스에 적용한 예: 10월 22일 일본 증시에서 닛케이 평균 VI는 하루 만에 30.85에서 37.47로 21% 넘게 올랐습니다. 보도에 따르면 중동 정세 불확실성, AI 과잉 투자 우려, 프로그래밍 언어 PHP의 중대한 취약점 소식이 겹쳤습니다. 공식에 넣으면 일본 시장은 하루 ±1.9%에서 ±2.4%로 ‘예상 출렁임’을 높인 셈입니다. 반면 미국의 VIX는 16~17대에 머물렀습니다. 같은 뉴스라도 반도체·AI 비중이 높은 아시아 지수가 더 크게 반응하도록 값이 매겨지고 있다는 뜻입니다.
주의할 점 하나를 덧붙이면, VIX 지수 자체는 사고팔 수 없고 시중의 VIX 연동 상품은 대부분 VIX 선물을 굴리는 구조입니다. 선물을 매달 갈아타는 비용과 매일 배수를 다시 맞추는 구조가 겹치면 장기 성과가 지수와 크게 달라질 수 있습니다. 이 원리는 레버리지 ETF가 지수보다 더 많이 잃는 변동성 끌림과 같은 뿌리를 가집니다.
🌍 연결 지도
이 주제를 고른 이유: 오늘 아시아 증시가 크게 흔들린 반면 미국 공포지수는 낮아, 같은 ‘공포지수’가 왜 다른지 이해할 기회였습니다.
중동 긴장·AI 과잉 투자 우려 → 옵션 보험료 상승 → 변동성 지수 상승
변동성 지수 상승 → 변동성에 맞춰 주식 비중을 정하는 운용 전략의 비중 조정 압력 → 매도가 출렁임을 키우는 되먹임 가능성
출렁임 확대 → 레버리지 상품·신용거래의 반대매매 위험 증가 → 반도체 비중 높은 한국·일본 지수가 더 크게 반응
영향받는 영역: 반도체·AI 관련 업종, 옵션·파생상품 거래가 많은 증권업, 원화·엔화 환율
우리 생활: 주식형 연금·펀드의 평가액이 단기간 크게 오르내릴 수 있음. 공포지수가 진정되는 경우엔 평가액 흔들림도 줄고, 다시 뛰는 경우엔 하루 3%대 움직임이 이어질 수 있음
여기서 중요한 것은 방향이 아니라 ‘폭’입니다. 변동성 지수가 내려오면 위아래 출렁임이 모두 줄어드는 경우가 많고, 다시 뛰면 오르는 날과 내리는 날 모두 커질 수 있습니다. 특정 업종이 어느 쪽으로 갈지를 공포지수만으로 단정할 수는 없습니다.
공포지수를 다른 위험 지표와 함께 보면 그림이 더 선명해집니다. 주식 투자자의 걱정이 옵션 가격에 담긴다면, 돈을 빌려준 사람의 걱정은 회사채 금리에 담깁니다. 요즘처럼 VIX는 낮은데 AI 회사채 신용 스프레드가 크게 벌어진 상황이라면, 시장 전체는 평온해 보여도 특정 영역에 걱정이 몰려 있다는 신호로 읽을 수 있습니다.
✅ 이 글을 읽는 포인트
| 포인트 | 한 줄 설명 |
|---|---|
| 공포지수 = 출렁임 예고 | 하락 확률이 아니라 위아래 움직임의 크기를 잰다 |
| ÷16, ÷3.5 공식 | 지수를 약 16으로 나누면 하루, 약 3.5로 나누면 한 달 기대폭 |
| 절대값보다 ‘평소 대비’ | VIX 20과 VKOSPI 20은 무게가 다르다. 각자의 장기 평균과 비교 |
| 급등한 날을 주목 | 지수가 크게 뛰는 날은 ‘예상을 벗어난 충격’이 있었던 날 |
출처: 본문 계산과 Cboe 산출 방법서를 바탕으로 정리(2026.10.22)
📘 오늘의 경제 용어 — 내재변동성(Implied Volatility)
옵션 가격을 거꾸로 풀어서 얻은 ‘시장이 예상하는 앞으로의 변동성’입니다. 과거 주가 움직임으로 계산하는 역사적 변동성과 달리 미래에 대한 기대가 담겨 있습니다. VIX, VKOSPI, 닛케이 평균 VI는 모두 여러 옵션의 내재변동성을 하나로 모은 지수입니다.
❓ 자주 묻는 질문
Q1. VIX가 20을 넘으면 주가가 떨어진다는 뜻인가요?
아닙니다. VIX 20은 앞으로 1년 동안 S&P500이 약 ±20% 범위에서 움직일 가능성이 높다는 ‘폭’의 예상입니다. 방향은 담겨 있지 않으며, 실제로 한국에서는 주가가 급등하던 시기에 공포지수가 최고치를 찍기도 했습니다.
Q2. VIX 숫자로 하루 움직임을 어떻게 계산하나요?
지수를 √252(약 15.9)로 나누면 하루 기대 변동폭이 나옵니다. VIX 16.68이면 하루 약 ±1.05%, VKOSPI 48.21이면 약 ±3.0%입니다. 대략 3일 중 2일은 그 범위 안에서 움직인다는 통계적 근사입니다.
Q3. 한국 VKOSPI는 왜 미국 VIX보다 훨씬 높나요?
코스피가 최근 실제로 하루 3% 안팎씩 움직이고 있어 옵션 가격이 그만큼 비싸졌기 때문입니다. 반도체 종목 집중, 급등과 급락에 동시에 대비하려는 수요, 옵션을 파는 국내 기관이 적은 시장 구조도 배경으로 꼽힙니다.
📚 함께 읽으면 좋은 글
- 신용 스프레드 읽는 법: 평균 3%인데 AI 회사채는 왜 16%일까 — 주식시장의 공포지수와 채권시장의 위험 신호를 함께 읽는 법입니다.
- 호르무즈 유조선 피격, 우회로까지 흔들리자 유가 110달러 근접 — 이번 달 변동성 지수를 끌어올린 중동 긴장의 출발점을 정리한 글입니다.
참고 자료
- Cboe, VIX Index Methodology
- FRED, CBOE Volatility Index: VIX (VIXCLS)
- 파이낸셜뉴스, 코스피 급락에 ‘변동성지수’ 57선 넘어…나흘새 50% 급등 (2026.10.15)
- 헤럴드경제, 미국·일본과 다른 한국 ‘공포지수’ (2026.6.10)
- 헤럴드경제, ‘한국판 공포지수’ 2008년 금융위기 이후 역대급 (2026.3.4)
- 財経新聞(Fisco), 日経平均VIは大幅に上昇 (2026.10.22)
- 머니투데이, 코스피 201.89포인트(3.52%) 내린 5533.77 마감 (2026.10.22)
- Investing.com, KOSPI Volatility 과거 데이터
⚠️ 정보 제공용이며 투자 권유가 아닙니다.