투자 관찰 노트 · 2026년 11월 7일 기준 · 종목 추천이 아닌 공부 목록
저 PER 저 PBR 함정일까? 투자 관찰 노트 2호: 반도체·정유·K뷰티 4곳 분석
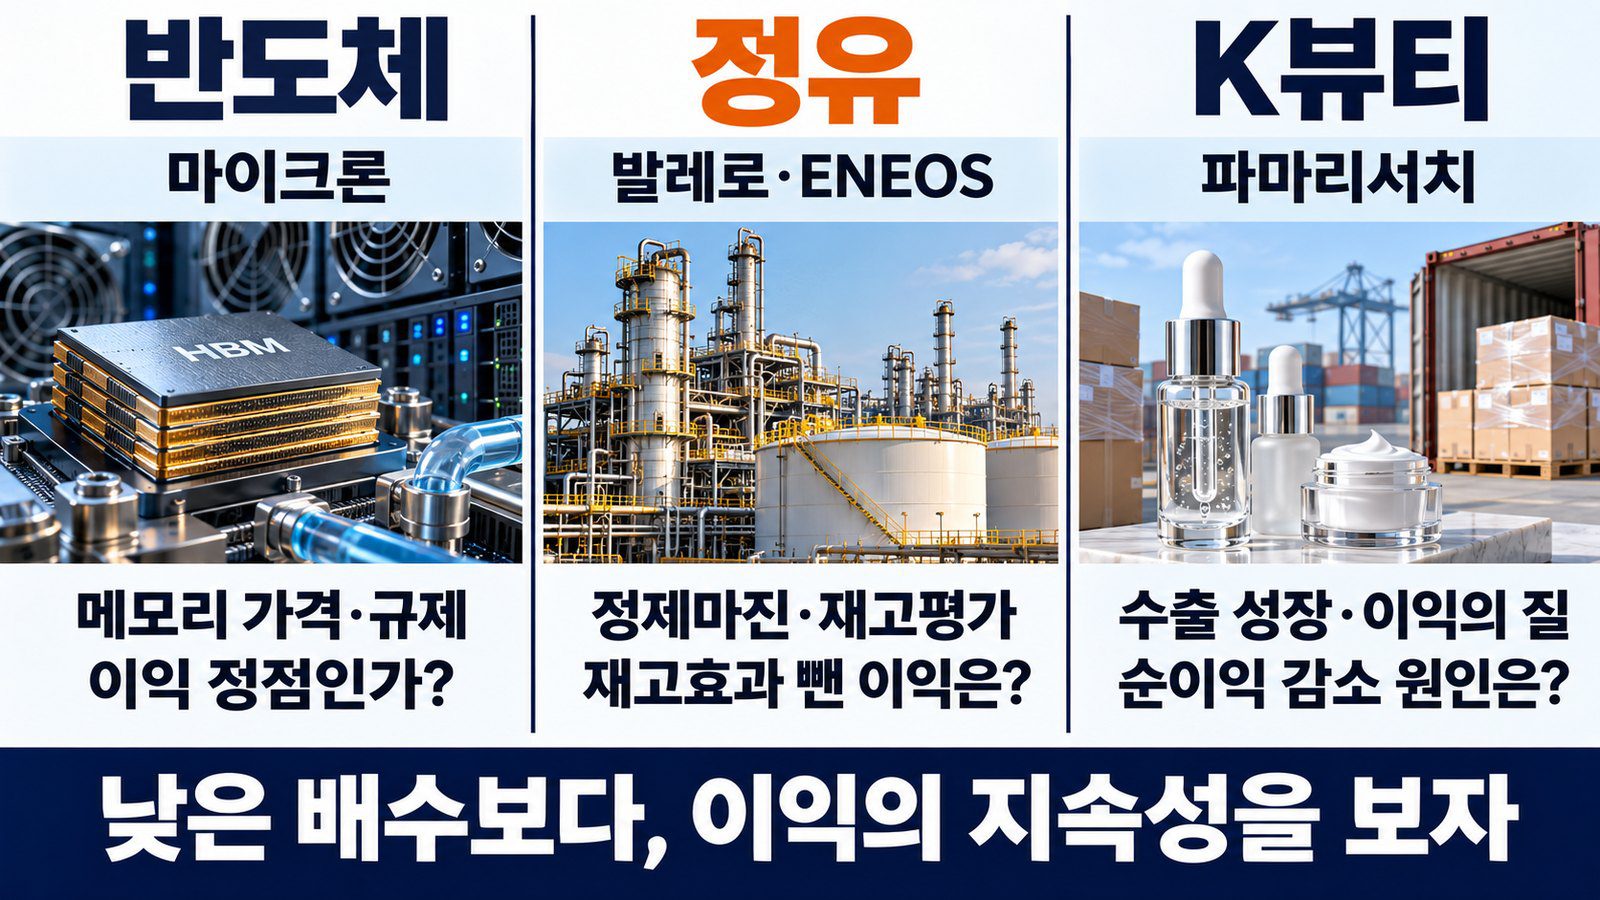
이번 주 시장은 숫자만 보면 “싸 보이는” 기업이 넘쳐났습니다. 미국 반도체 주가가 하루에 크게 빠졌고, 유가는 한 주 만에 급락했습니다. 그 결과 마이크론, 발레로, ENEOS처럼 PER이 한 자릿수로 내려온 기업이 늘었습니다. 그런데 저 PER 저 PBR 숫자가 언제나 기회를 뜻하지는 않습니다. 이익이 꼭대기일 때 계산한 PER은 낮게 나오기 쉽기 때문입니다. 이번 2호는 이 질문을 들고 한국·일본·미국 기업 4곳의 실적, 밸류에이션, 경영진 발언, 반대 논리를 공개 자료로 정리했습니다.
⏱️ 30초 요약
- 미국 중간선거 뒤 데이터센터 규제 우려로 마이크론이 하루 17.46% 떨어졌습니다(11/5). 사상 최대 실적과 주가 급락이 동시에 나타났습니다.
- 정유사는 9월 사상 최대 정제마진으로 기록적인 분기를 냈지만, 유가와 마진이 빠르게 내려오고 있습니다. 낮은 PER이 “꼭대기 이익” 때문인지 살펴볼 때입니다.
- K뷰티 중견 기업 파마리서치는 화장품 수출이 92% 늘었지만 순이익은 41% 줄었습니다. 성장의 질을 따져 볼 사례입니다.
1. 이번 주 joho24가 본 흐름
지난 7일(10월 31일~11월 7일) joho24의 다섯 채널이 다룬 글을 묶으면 세 갈래가 반복됩니다. 반도체와 데이터센터, 유가와 정유, 그리고 주주환원과 일본 금리입니다.
| 반복된 주제 | 글 수 | 관련 사건 |
|---|---|---|
| 반도체·데이터센터 | 4 | 인텔 -29%(10/30), 필라델피아 반도체지수 -12.25%(11/5), 데이터센터 모라토리엄 논의 |
| 유가·정유 | 2 | 엑슨모빌 정유 이익이 생산 이익 추월, 브렌트 한 주 급락(11/6 98.32달러) |
| 금리·환율·주주환원 | 3 | 일본은행 1.25% 동결, 원엔 840원대, 도요타 자사주 공개매수 |
| IPO·기업 회계 | 3 | 공모주 배정 계산, 스타벅스 연결 재무제표 |
| K뷰티·소비 | 1 | PDRN 화장품 열풍, 파마리서치 3분기 실적(11/6) |
- 세 가지 시선: 인텔 폭락과 PC 수요 감소를 다룬 인텔 주가 폭락 29%, 선거 다음 날을 정리한 반도체주 폭락 12%, 정유사 이익 구조를 푼 정유 마진 사상 최대를 실었습니다.
- 집중 연구: 공모주 청약 배정과 증권사 고르는 법을 정리했습니다.
- 일본 돋보기: 일본은행 금리 동결, 원엔 환율, 일본 쌀값을 다뤘습니다.
- 트렌드: PDRN 화장품 팩트체크에서 파마리서치 실적을 짚었습니다.
- 네이버 연결: 바이낸스 해킹, 반도체 폭락 같은 한국 화제를 일본·미국 시각과 이었습니다.
지난주 1호(투자 관찰 노트 1호)에서는 SK하이닉스·키오시아의 “이익률 80%”를 보며 사이클 정점 논쟁을 소개했습니다. 이번 주에는 그 논쟁이 미국 반도체 주가와 정유주로 넓어졌습니다.
2. 저 PER 저 PBR, 왜 이번 주에 다시 볼까
PER은 주가를 1주당 순이익으로 나눈 값입니다. 이익이 갑자기 몇 배로 불어나면 주가가 그대로여도 PER은 뚝 떨어집니다. 그런데 메모리와 정유는 가격이 오르내리는 사이클 산업입니다. 그래서 이익이 꼭대기에 있으면 → PER이 낮게 보이고 → 이익이 평소 수준으로 돌아가면 PER이 다시 높아지는 일이 생깁니다. 저 PER 저 PBR 숫자를 볼 때 “이 이익이 내년에도 이어질까”를 먼저 묻는 이유입니다.
주식 PER PBR을 함께 보는 습관도 도움이 됩니다. PER은 이익 기준이라 사이클에 크게 흔들리고, PBR은 장부상 순자산 기준이라 덜 흔들립니다(PBR 이란 무엇인지는 아래 용어 풀이에 정리했습니다). 두 숫자가 엇갈리면(PER은 낮은데 PBR은 높다 등) 시장이 이익의 지속성을 의심한다는 신호일 수 있습니다. 숫자 읽는 법은 PER·PBR·EPS 뜻 정리 글에 자세히 있습니다.
3. 주목할 섹터 3곳
① AI 메모리 반도체·데이터센터: 미국 반도체 주가가 흔들린 이유
왜 돈과 관심이 몰리나: AI 서버는 HBM 같은 고성능 메모리를 대량으로 씁니다. 공급이 수요를 못 따라가자 메모리 값이 올랐고, 메모리 회사 이익률이 80%를 넘었습니다. 마이크론의 2026회계연도 매출은 1,331.9억 달러로 1년 전(373.8억 달러)의 3.5배가 됐습니다.
반대 시각: 11월 3일 미국 중간선거에서 민주당이 상·하원을 모두 차지했습니다. 데이터센터 전력 사용을 제한하자는 목소리가 커졌고(일부 주지사 당선인이 모라토리엄 지지), UBS는 2028년 미국 데이터센터 증설분의 약 30%가 위험할 수 있다고 추정했습니다. 정리하면 데이터센터 건설이 늦춰질 수 있다는 걱정 → AI 서버 주문 감소 우려 → 메모리 값 전망 하향 우려 → 미국 반도체 주가 급락으로 이어졌습니다. 11월 5일 필라델피아 반도체지수는 12.25% 떨어졌습니다.
② 정유·에너지: 기록적 마진 뒤의 유가 급락
왜 주목받나: 중동 전쟁으로 원유와 석유제품 공급이 막히자 휘발유·경유 값이 원유 값보다 더 크게 올랐습니다. 정유사는 원유를 사서 제품으로 팔기 때문에, 두 값의 차이(정제마진)가 벌어질수록 돈을 법니다. 3-2-1 크랙 스프레드는 9월 25일 81.86달러로 사상 최고였습니다.
반대 시각: 그 마진은 10월 27일 41.18달러로 반토막 났고, 브렌트유는 11월 6일 98.32달러로 한 주 사이 크게 내렸습니다. 일본 정유사는 여기에 재고 평가 문제가 더해집니다. 유가가 내리면 → 비싸게 사 둔 원유 재고의 장부 가치가 줄고 → 그만큼 이익이 깎입니다.
③ K뷰티·PDRN: 수출은 뛰는데 이익은?
왜 주목받나: 연어 DNA 성분(PDRN·PN) 화장품이 미국 세포라·코스트코·아마존에 들어가며 해외 매출이 빠르게 늘고 있습니다. 파마리서치의 3분기 수출은 816억 원으로 62% 늘었습니다.
반대 시각: 국내 의료기기 매출은 1년 전과 비슷하고, 후발 PN·PDRN 제품의 가격 경쟁이 시작됐습니다. 매출 성장률보다 이익 성장률이 낮다면 “성장의 질”을 따져 봐야 합니다.
4. 기업별 카드: 주식 PER PBR과 실적으로 본 4곳
마이크론 테크놀로지 (미국 · MU) — 미국 반도체 주가의 바로미터
신규 · 섹터: AI 메모리 반도체 · 기준 주가 656.39달러(2026-11-05 종가, 전일 795.23달러)
무엇으로 돈을 버나: D램(HBM 포함)과 낸드 메모리를 데이터센터·스마트폰·PC·자동차용으로 만들어 팝니다. 2026회계연도 매출 중 D램이 1,006.8억 달러, 낸드가 317.9억 달러였습니다.
| 분기(종료일) | 매출 | 영업이익(이익률) |
|---|---|---|
| FQ1’26 (2025-11-27) | 136.4억 달러 | 61.4억 달러 (45.0%) |
| FQ2’26 (2026-02-26) | 238.6억 달러 | 161.4억 달러 (67.6%) |
| FQ3’26 (2026-05-28) | 414.6억 달러 | 333.2억 달러 (약 80.4%) |
| FQ4’26 (2026-09-03) | 542.3억 달러 | 437.5억 달러 (약 80.7%) |
재무상태(2026-09-03): 현금·투자자산 734.8억 달러, 차입금 약 51.8억 달러 → 순현금 약 683억 달러(직접 계산). 4분기 매출총이익률 86.8%. 다음 분기(FQ1’27) 매출 가이던스 615억±15억 달러.
밸류에이션: 11월 5일 종가를 2026회계연도 EPS 74.33달러로 나누면 후행 PER은 약 8.8배입니다(직접 계산). 10월 28일 주가(977달러) 기준 선행 PER 5.3배, 선행 EV/EBITDA 4.0배라는 분석(TIKR)도 있었습니다. 지난주 1호에서 본 SK하이닉스 12개월 선행 PER 약 3.6배(KB증권 추정, 10/13 보도)·키오시아 약 4.0배와 비교하면 마이크론은 한국·일본 경쟁사보다 높은 배수를 받습니다. PBR은 이번에 확인하지 못했습니다.
내재가치 관점: 2026회계연도 영업현금흐름 896.8억 달러, 순 설비투자 273.7억 달러, 조정 잉여현금흐름 623.1억 달러입니다. 배당은 분기 주당 0.15달러로 작고, 자사주 매입도 6.5억 달러에 그쳤습니다. 번 돈 대부분을 설비와 현금으로 쌓는 구조입니다. 해자는 HBM 기술과 대형 고객 관계이며, 상위 10개 고객이 매출의 약 절반을 차지합니다.
경영진의 생각: 산제이 메로트라 CEO는 4분기 실적 발표(2026-09-30)에서 “we expect an even stronger fiscal 2027″이라고 말했습니다. 다음 회계연도가 더 좋을 것이라는 뜻입니다.
확장 가능성: 10-K에 따르면 HBM4 36GB 12단 양산을 2026년에 시작했고, HBM4E는 2027년 양산을 계획합니다. 아이다호 1팹은 2027년 중반, 2팹은 2028년 말 생산 예정이며, 일본 히로시마에서도 HBM 출하를 준비 중이라는 보도(TrendForce)가 있습니다.
반대 논리: ① 매출총이익률 86.8%는 역사적 고점 수준입니다. 10-K는 지난 5년 메모리 평균 판매가격이 +200%에서 -50%까지 오갔다고 적고 있습니다. ② 데이터센터 규제가 현실이 되면 수요 전망 자체가 낮아집니다. ③ 대만 공장 관련 보도는 출처마다 내용이 달라(계획 보류 vs 작업 중단) 아직 확인되지 않았습니다. ④ 2027~28년 업계 공급 급증 우려가 있습니다.
다음 확인 신호: FQ1’27 실적 발표(2026-12-23 무렵 예상, 회사 미확정) — 가이던스 615억 달러 달성 여부와 2027년 설비투자 계획.
발레로 에너지 (미국 · VLO) — 정유 마진의 온도계
신규 · 섹터: 정유 · 기준 주가 351.23달러(2026-11-06 종가, 단일 출처)
무엇으로 돈을 버나: 원유를 휘발유·경유·항공유로 정제해 팔고 그 차익(정제마진)을 남기는 미국 대형 독립 정유사입니다. 재생디젤(DGD 합작)과 에탄올 사업도 합니다.
| 분기 | 매출 | 영업이익(이익률) | 배럴당 정제마진 |
|---|---|---|---|
| 4Q25 | 303.7억 달러 | 15.75억 달러 (5.2%) | 13.61달러 |
| 1Q26 | 323.8억 달러 | 17.31억 달러 (5.3%) | 미확인 |
| 2Q26 | 444.8억 달러 | 51.96억 달러 (11.7%) | 약 23.6달러(10-Q로 계산) |
| 3Q26 | 461.0억 달러 | 90.73억 달러 (19.7%) | 39.24달러(전년 13.14달러) |
3Q26 순이익 68.28억 달러, 희석 EPS 23.89달러(LSEG 컨센서스 21.07달러, 로이터 보도). 9월 말 현금 98.4억 달러, 총차입 85.8억 달러, 금융리스 24.2억 달러 → 순부채 약 11.6억 달러(리스 포함 직접 계산). 현금 차감 부채비율 4%(2025년 말 18%).
밸류에이션: 10월 26일 종가 기준 PER 9.76배, 선행 PER 6.87배, PBR 4.83배, EV/EBITDA 6.10배(StockAnalysis). 같은 날 마라톤페트롤리엄은 PER 16.37배·EV/EBITDA 10.30배, 필립스66은 PER 16.49배·EV/EBITDA 13.27배였습니다. 그 뒤 발레로 주가가 약 18% 내려 지금 배수는 더 낮을 것입니다. PER은 낮은데 PBR은 4.8배로 높다는 점이 눈에 띕니다. 이익이 자본에 비해 크게 불어난 상태라는 뜻입니다.
내재가치 관점: 3Q26 영업현금흐름 69.3억 달러, 1~9월 누적 139억 달러. 2026년 설비투자 가이던스는 약 20억 달러입니다. 분기 배당은 1.20달러(전년 1.13달러)이고, 조정 영업현금흐름의 50% 이상을 주주에게 돌려준다는 방침입니다(3Q 52%). 7월 16일 자사주 50억 달러 추가 승인이 났습니다. 해자는 하루 297만 배럴(3Q)의 처리 규모, 걸프 연안 집중, 수출 접근성입니다.
경영진의 생각: 레인 릭스 CEO는 3분기 실적 콜(2026-10-22)에서 제품 재고가 낮아 정유 업황이 우호적이라는 취지로 말했습니다. 게리 시먼스 임원도 미국 내수와 수출 모두에서 수요가 꺾이는 신호는 보이지 않는다는 취지로 설명했습니다.
확장 가능성: 재생디젤·지속가능항공유(SAF) 합작사 DGD의 3Q 영업이익이 3.53억 달러로 흑자 전환했고(전년 -0.28억 달러), 에탄올 생산은 분기 사상 최대였습니다. 반면 캘리포니아 베니시아 정유공장은 4월부터 멈췄고 재가동 계획이 없습니다.
반대 논리: 3분기 기록 이익은 중동 전쟁으로 공급이 막힌 데서 나왔습니다. 전쟁 프리미엄이 빠지면 → 제품 가격이 원유보다 더 빨리 내려가고 → 배럴당 마진이 평균(10달러대)으로 돌아갈 수 있습니다. 이 경우 낮은 선행 PER은 꼭대기 이익을 반영한 착시일 수 있습니다. 주가는 2026년 고점 461.49달러에서 350달러대로 내려왔고, 연중 저점이 161달러였을 만큼 변동이 큽니다. 재생연료 정책(EPA RVO), 비축유 방출, 러시아 제재 변화도 변수입니다.
다음 확인 신호: 매주 EIA 재고와 3-2-1 크랙 스프레드, 4Q26 실적(2027년 1월 말 예상, 전년은 1/29).
ENEOS홀딩스 (일본 · 5020) — 재고 평가가 이익을 흔드는 일본 1위 정유사
신규 · 섹터: 정유·에너지 · 기준 주가 1,171.5엔(2026-11-06 장중 10:56, 전일 대비 -8.37%)
무엇으로 돈을 버나: 일본 국내 휘발유·등유·경유 정제·판매가 중심이며, 석유화학·전력, 지분법 대상인 JX금속을 더한 일본 최대 석유 그룹입니다. 국내 연료유 점유율은 약 50%, 주유소는 약 1만 2,000곳입니다(회사 개인투자자 자료).
| 기간(IFRS) | 매출 | 영업이익 | 재고영향 제외 영업이익 |
|---|---|---|---|
| FY2024(~2025.3) | 12조 3,225억 엔 | 1,061억 엔 | 미확인 |
| FY2025(~2026.3) | 11조 7,655억 엔 | 4,666억 엔 | 미확인 |
| 1Q FY2025(2025.4~6) | 2조 8,700억 엔 | 503억 엔 | 1,351억 엔 |
| 1Q FY2026(2026.4~6) | 3조 4,078억 엔 | 4,826억 엔 | 2,874억 엔 |
1Q FY2026 영업이익 가운데 재고평가 효과가 +1,952억 엔입니다. FY2026 회사 예상: 매출 12조 8,500억 엔, 영업이익 6,100억 엔, 순이익 4,150억 엔(EPS 154.28엔). 순D/E 비율(리스부채 포함) 0.44배(2026년 6월 말), 자기자본비율 38.9%. 상반기(4~9월) 실적은 11월 11일 발표 예정이라 이 표에는 아직 없습니다.
밸류에이션: 회사 예상 EPS로 계산한 PER은 약 7.6배(1,171.5엔 ÷ 154.28엔, 직접 계산), PBR 1.13배, 예상 배당수익률 2.66%입니다(마쓰이증권, 11/6). 같은 업종 이데미쓰코산은 PER 21.78배·PBR 1.28배(11/5 종가 기준), 코스모에너지는 PER 14.01배·PBR 1.16배·배당수익률 4.25%(11/6)였습니다. PBR은 셋이 비슷한데 ENEOS의 PER만 유독 낮습니다. 올해 예상 이익에 재고평가 이익이 크게 섞여 있을 가능성을 염두에 둘 대목입니다.
내재가치 관점: FY2025 영업현금흐름 6,200억 엔, 투자현금흐름 -2,520억 엔으로 잉여현금흐름은 약 3,680억 엔입니다(직접 계산). 30엔에서 시작해 줄이지 않는 누진배당 방침이며 FY2025 배당은 34엔(배당성향 35.4%)입니다. 제4차 중기계획은 3년 평균 총환원성향 50% 이상을 내걸었고, 2026년 5~9월 최대 500억 엔 자사주 매입을 진행했습니다. ROE는 FY2025 8.0%였습니다.
경영진의 생각: 미야타 도모히데 사장은 2026년 4월 1일 입사식 메시지에서 지금 해야 할 일은 “安定供給(안정 공급)”이라고 강조했습니다. 중동 공급 불안 속에서 물량 확보를 최우선으로 둔다는 취지입니다. 실적 콜 발언은 이번에 확인하지 못했습니다.
확장 가능성: 2026년 5월 셰브론의 아시아·호주 연료·윤활유 판매 사업을 21.7억 달러에 사기로 했고(싱가포르 정유사 지분 50% 포함), 6월에는 JX금속 지분 일부를 약 1,948억 엔에 팔아 보유 지분을 42.38%에서 35.28%로 낮췄습니다. 2028년도 이후 연 40만 kL SAF 생산을 목표로 합니다.
반대 논리: 유가가 오를 때 쌓인 재고평가 이익은 → 유가가 내리면 평가손실로 바뀌고 → 같은 크기로 이익을 깎습니다. 실제로 FY2024 1분기에는 재고영향이 -848억 엔이었습니다. 국내 연료 수요는 구조적으로 줄고 있고, 대형 인수(셰브론 아시아 사업 등)의 통합 부담도 있습니다. 11월 6일 장중 8% 넘게 떨어진 원인은 이번에 확인하지 못했습니다.
다음 확인 신호: 2026-11-11 상반기 결산 — 연간 예상 수정 여부, 재고영향 규모, 추가 자사주 매입 발표.
파마리서치 (한국 · 214450) — 성장 중인 K뷰티 중견 기업
신규 · 섹터: K뷰티·PDRN 의료기기 · 기준 주가 236,000원(2026-11-06 종가, +4.89%)
무엇으로 돈을 버나: 연어 DNA에서 뽑은 PN·PDRN 성분으로 피부 주입 의료기기 ‘리쥬란’을 만들고, 같은 성분의 화장품과 의약품을 팝니다. 3분기 매출은 의료기기 871억 원, 화장품 620억 원, 의약품 194억 원이었습니다.
| 분기(연결) | 매출 | 영업이익(이익률) | 순이익 |
|---|---|---|---|
| 4Q25(연간-3분기 누계로 계산) | 1,428억 원 | 518억 원 (36%) | 417억 원 |
| 1Q26 | 1,461억 원 | 573억 원 (39%) | 487억 원 |
| 2Q26 | 1,787억 원 | 665억 원 (37%) | 562억 원 |
| 3Q26(잠정, 11/6) | 1,715억 원 (+27%) | 626억 원 (36.5%, +1%) | 302억 원 (-41%) |
3분기 화장품 수출 421억 원(+92%), 전체 수출 816억 원(+62%)으로 수출이 매출의 48%입니다. 국내 매출은 +6%에 그쳤습니다. 부채비율은 자료마다 28.75%·44.2%로 엇갈려 확정하지 못했고, 순현금도 이번에 확인하지 못했습니다.
밸류에이션: 데이터 사이트(알파스퀘어, 11/6)는 PER 25.5배, PBR 6.76배, 시가총액 2조 3,376억 원, 배당수익률 0.92%로 표시합니다. 그런데 최근 4분기 순이익 합계(약 1,768억 원)로 시가총액을 나누면 약 13배가 나옵니다(직접 계산). 어느 기간 이익을 쓰느냐에 따라 PER이 두 배 차이 날 수 있다는 좋은 예입니다. 2025년 연간 영업이익률은 파마리서치 40%, 휴젤 47%였습니다(데일리팜).
내재가치 관점: 2025년 매출총이익률은 76% 이상이었습니다. 해자는 ‘리쥬란’ 브랜드와 53개국 허가입니다. 자본배분 면에서는 2025년 6월 인적분할(지주사 전환) 결의 → 주가 17% 급락·일부 주주 반대 → 7월 철회라는 이력이 있어, 지배구조가 주가에 민감하게 작용하는 회사입니다.
경영진의 생각: 대표의 직접 발언은 이번에 확인하지 못했습니다. 회사 관계자는 3분기 실적 발표 때 4분기에 역대 최대 분기 실적을 내겠다는 취지로 말했습니다(한국경제, 2026-11-06).
확장 가능성: 미국 세포라 580개 매장과 코스트코에 화장품이 입점했고, 의료기기는 5년 안에 FDA 허가를 목표로 합니다. 유럽은 2026년 1월 첫 출하, 4분기에는 대만·홍콩과 중동 진출을 계획합니다. 마이크로니들 RF 기기(2026년)와 재조합 콜라겐 스킨부스터(2027년)도 준비 중입니다.
반대 논리: 후발 PN·PDRN 제품이 싼 가격으로 들어오면 → 병원이 리쥬란을 덜 쓰고 → 회사의 높은 이익률이 내려갈 수 있습니다. 실제로 국내 의료기기 매출은 정체 상태이고, 2025년 4분기 실적이 예상에 못 미치자 다음 날 주가가 23% 떨어졌습니다. 3분기 순이익이 41% 줄어든 이유는 기사에 설명이 없어 분기보고서로 확인해야 합니다. 주가는 2025년 7월 고점(54.8만 원) 대비 약 57% 낮습니다.
다음 확인 신호: 3분기 분기보고서(DART, 11월 중순 예상)의 순이익 감소 원인, 4분기 실적(2027년 2월 초 예상).
5. 한눈에 비교: 저 PER 저 PBR 숫자 뒤의 질문
| 기업 | PER(기준) | PBR | 이익이 이어질까? 확인할 것 |
|---|---|---|---|
| 마이크론 | 약 8.8배(후행, 11/5) | 미확인 | 메모리 값·데이터센터 규제 |
| 발레로 | 9.76배(후행, 10/26) | 4.83배 | 크랙 스프레드·중동 정세 |
| ENEOS | 약 7.6배(회사 예상, 11/6) | 1.13배 | 재고평가 효과 제외 이익 |
| 파마리서치 | 25.5배(사이트) / 약 13배(최근 4분기 계산) | 6.76배 | 국내 성장·순이익 감소 원인 |
네 기업 모두 주식 PER PBR 숫자만으로는 결론이 나지 않습니다. 사이클 기업(마이크론·발레로·ENEOS)은 “이익의 높이”를, 성장 기업(파마리서치)은 “이익의 속도와 질”을 따로 확인해야 합니다. 저 PER 저 PBR은 출발점일 뿐 답이 아닙니다.
6. 지난 관찰 기업, 다음 점검 일정
1호에서 다룬 기업 중 ‘다시 볼 날짜’가 지난 곳은 아직 없습니다. 다가오는 점검 일정만 적어 둡니다.
- 트렌드마이크로(4704): 3분기 실적 11월 11일 무렵 예상 — 하반기 비용과 영업이익 전망 수정 여부
- 크라우드스트라이크(CRWD): FY27 3분기 실적 12월 1일 무렵 — ARR 61.8억 달러 상회 여부
- SK하이닉스·키오시아·현대로템: 다음 실적(2027년 1~2월) 때 다시 봅니다. 이번 주 반도체 급락이 메모리 계약가 전망을 바꿨는지가 핵심 질문입니다.
7. 더 공부할 질문
- 마이크론 다음 분기 가이던스(615억 달러)가 지켜진다면, 미국 반도체 주가 급락은 이익이 아니라 “기대 배수”의 하락이었을까?
- 발레로의 배럴당 마진이 13달러대(4Q25)로 돌아가면 EPS는 3분기의 몇 분의 1이 될까?
- ENEOS 11월 11일 결산에서 재고영향을 빼고도 이익 전망이 유지될까?
- 파마리서치 3분기 순이익 감소는 일회성(평가손실 등)일까, 반복될 비용일까?
- 같은 PER 8배라도 순현금 683억 달러 기업(마이크론)과 재고 의존 기업(ENEOS)은 무엇이 다를까?
8. 용어 풀이
PBR 이란?
PBR 이란 주가를 1주당 순자산(장부상 자산에서 빚을 뺀 값)으로 나눈 배수입니다. PBR 1배는 시가총액이 장부상 순자산과 같다는 뜻입니다. 이익이 크게 늘어 자본보다 빠르게 불어나면 PER은 낮아도 PBR은 높게 나올 수 있습니다(발레로 사례). 자세한 계산은 PER·PBR 정리 글을 참고하세요.
크랙 스프레드
원유 값과 석유제품(휘발유·경유) 값의 차이로, 정유사가 한 배럴을 정제할 때 얻는 대략적인 마진입니다. ‘3-2-1’은 원유 3배럴로 휘발유 2배럴, 경유 1배럴을 만든다고 가정한 계산입니다.
재고평가 효과
미리 사 둔 원유 재고의 가치가 유가 변동에 따라 달라져 회계 이익에 더해지거나 빠지는 효과입니다. 유가가 오르면 이익이 부풀고, 내리면 이익이 줄어듭니다. 일본 정유사는 이를 뺀 이익을 따로 공개합니다.
9. 참고 자료
- Micron FQ4·FY2026 실적 보도자료(SEC, 2026-09-30)
- Micron FY2026 10-K
- Forbes, 반도체주 급락(2026-11-05)
- Al Jazeera, 선거 후 AI주 급락(2026-11-05)
- Valero 3Q26 실적 보도자료(SEC)
- Reuters(BOE Report 재게재), Valero 사상 최대 분기 이익
- StockAnalysis, VLO 지표
- ENEOS 2027년 3월기 1분기 결산 자료(JPX)
- ENEOS 2026년 3월기 결산단신(JPX)
- 마쓰이증권, ENEOS 시세·지표
- 한국경제, 파마리서치 3분기 매출 1715억원(2026-11-06)
- 디지털데일리, 파마리서치 화장품 수출 92% 급증
- 알파스퀘어, 파마리서치 종목 요약
이 글은 공개 자료를 정리한 공부용 노트이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.