경제위기 역사 연표: 1929 대공황부터 2026년까지, 폭락과 회복 한눈에
경제위기 역사를 연도별로 늘어놓으면 이름과 원인은 달라도 같은 순서가 반복된다는 것이 보입니다. 이 글은 1929년 대공황부터 2026년 코스피 급락까지 열한 번의 위기를 한 장의 연표로 정리하고, 위기마다 주가가 얼마나 빠졌고 회복에 몇 년이 걸렸는지 비교합니다.
1편 위기 연표(지금) · 2편 일본 버블·IMF · 3편 닷컴 버블 · 4편 금융위기·은행 위기 · 5편 지금과 비교·대비
위기는 왜 반복될까: 다섯 단계의 패턴
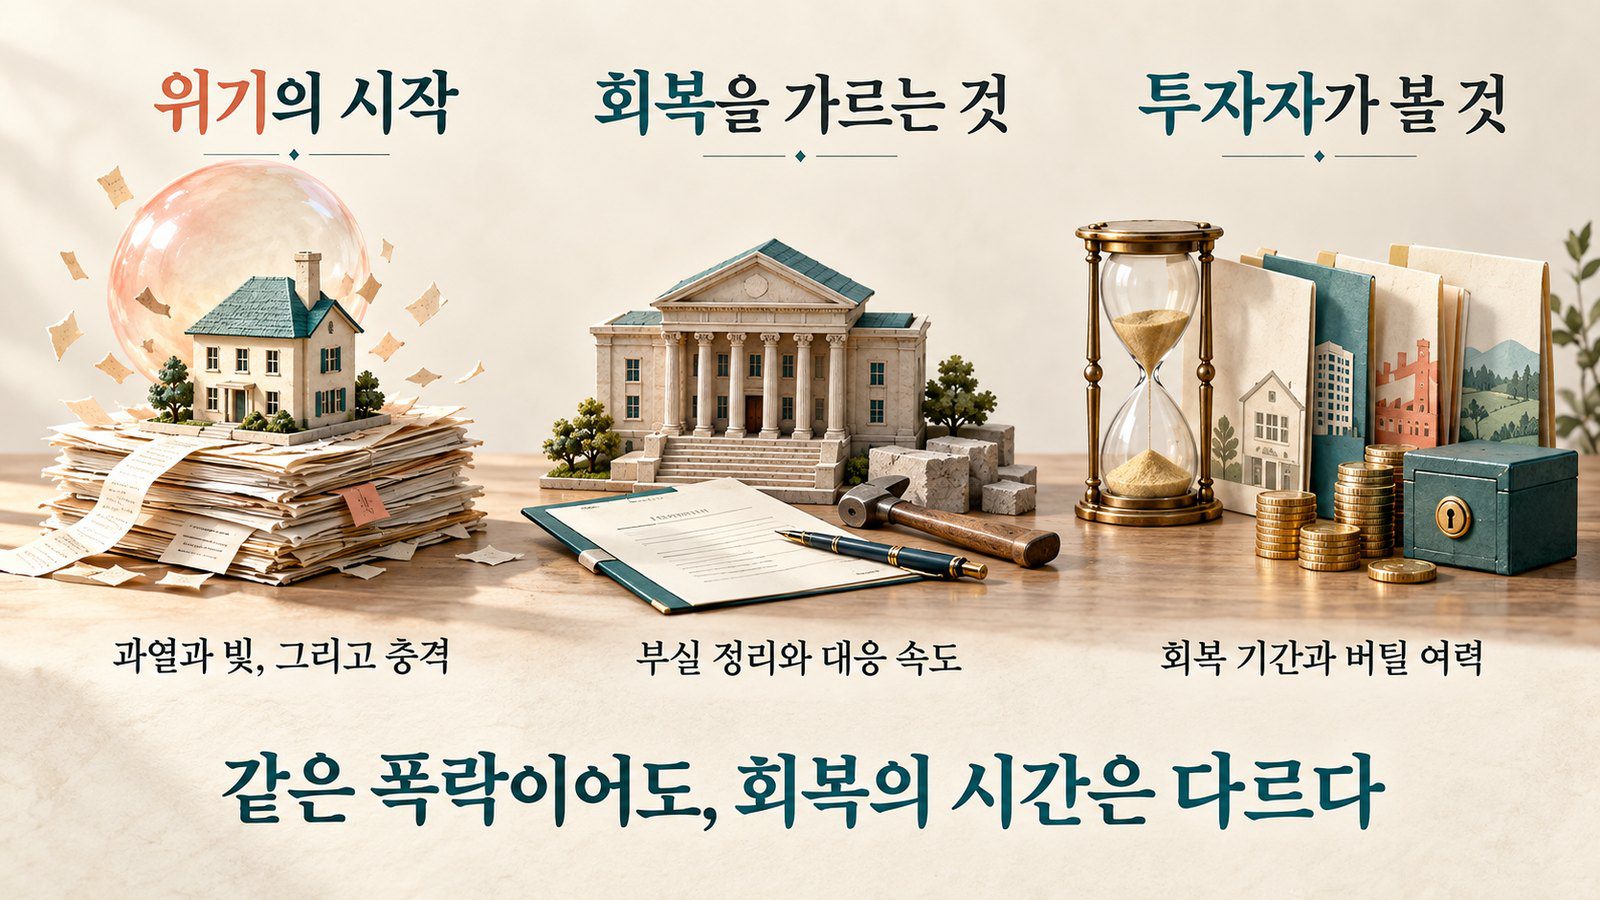
경제위기는 갑자기 하늘에서 떨어지는 것처럼 보이지만, 뒤돌아보면 대부분 비슷한 길을 걸었습니다. 처음에는 새로운 기술이나 값싼 돈 때문에 ‘이번에는 다르다’는 기대가 커지고, 사람들이 빚을 내서 자산을 삽니다. 그러다 금리 인상, 큰 회사의 파산, 전쟁 같은 방아쇠가 당겨지면 가격이 급락하고, 정부와 중앙은행이 돈을 풀어 불을 끄며, 시간이 지나 회복합니다.
| 단계 | 무슨 일이 일어나나 | 비유 |
|---|---|---|
| ① 과열 | 새 기술·값싼 돈으로 기대가 커지고 빚이 늘어남 | 모두가 같은 방향으로 달리는 운동장 |
| ② 방아쇠 | 금리 인상, 대형 파산, 전쟁, 전염병 같은 충격 | 누군가 넘어짐 |
| ③ 폭락 | 투매와 빚 상환 압박이 겹쳐 가격이 급락 | 뒤따르던 사람들이 줄줄이 넘어짐 |
| ④ 대응 | 중앙은행 금리 인하·돈 풀기, 정부 재정 투입 | 구급차와 응급처치 |
| ⑤ 회복 | 몇 달에서 수십 년까지 제각각 | 재활 기간 |
이 글에서 정리한 일반적인 흐름이며 모든 위기가 똑같지는 않음
중요한 것은 ③에서 ⑤까지 걸리는 시간이 위기마다 크게 다르다는 점입니다. 2020년 코로나 폭락은 다섯 달 만에 회복했지만, 1990년 일본 버블 붕괴는 34년이 걸렸습니다. 이 차이를 만든 것이 무엇인지가 이 시리즈 전체의 질문입니다.
위기의 패턴 = 과열 → 방아쇠 → 폭락 → 대응 → 회복. 차이는 ‘빚이 어디에 얼마나 쌓였나’와 ‘대응이 얼마나 빨랐나’에서 갈린다.
경제위기 역사 연표: 100년 동안의 큰 폭락
| 연도 | 위기 | 주가 하락(고점→저점) | 회복까지 |
|---|---|---|---|
| 1929~1932 | 대공황 | 다우 ▼89%(381.17→41.22) | 1954년 11월, 약 25년 |
| 1973~1974 | 오일쇼크·스태그플레이션 | S&P500 ▼48.2% | 1980년 7월, 고점부터 약 7년 반 |
| 1987 | 블랙먼데이 | 다우 하루 ▼22.6%, S&P500 ▼33.5% | 1989년 7월, 약 2년 |
| 1990~ | 일본 버블 붕괴 | 닛케이 38,915.87(1989년 말)→7,054.98(2009년) | 2024년 2월, 34년 2개월 |
| 1997~1998 | 아시아·한국 외환위기 | 코스피 646→277.37(1998.6.16), ▼56% | 원·달러 1,962원까지 급등 |
| 2000~2002 | 닷컴 버블 | 나스닥 ▼78%, S&P500 ▼49.1% | S&P500 2007년, 나스닥 2015년 |
| 2007~2009 | 글로벌 금융위기 | S&P500 ▼56.8% | 2013년 3월, 약 5년 반 |
| 2020 | 코로나 폭락 | S&P500 ▼33.9%(33일 만에) | 2020년 8월, 약 5개월 |
| 2022 | 긴축 하락장 | S&P500 ▼25.4%, 나스닥 연간 ▼33.1% | 2024년 1월, 약 2년 |
| 2023 | 미국·스위스 은행 위기 | 실리콘밸리은행 등 연쇄 파산 | 정부의 예금 전액 보호로 진정 |
| 2026 | 코스피 급락 | 코스피 9,114.55(6월)→7월 5,600대, 약 ▼38% | 진행 중(10월 초 6,700선) |
자료: 연준 역사 자료(1929·1987), Stacker 정리(S&P500 하락·회복), Nippon.com(닛케이), 매경이코노미(코스피), AP(2022), 머니투데이·StockHub(2026). 회복 기준은 명목 지수
표를 보면 회복 기간이 짧았던 위기(1987, 2020)는 중앙은행이 즉시 대규모로 돈을 풀었고 은행 시스템이 무너지지 않았다는 공통점이 있습니다. 반대로 회복이 길었던 위기(1929, 1990 일본, 2000 닷컴)는 가격이 실적에 비해 너무 높았거나, 은행에 부실이 오래 남았습니다.
위기의 원인을 세 갈래로 나누면
열한 번의 위기를 원인별로 묶으면 크게 세 종류입니다. 원인이 다르면 회복의 모양도 달라집니다.
| 유형 | 대표 위기 | 특징 | 회복 모양 |
|---|---|---|---|
| 자산 버블형 | 1929, 1990 일본, 2000 닷컴, 2026 코스피 | 기대와 빚으로 가격이 실력보다 크게 오름 | 가격이 실력까지 내려와야 해서 오래 걸림 |
| 신용·금융형 | 1997 외환위기, 2008, 2023 은행 | 빚을 갚지 못하는 곳이 연쇄적으로 무너짐 | 구조조정 속도에 따라 크게 달라짐 |
| 외부 충격형 | 1973 오일쇼크, 2020 코로나 | 전쟁·석유·전염병 같은 바깥 충격 | 충격이 사라지고 돈이 풀리면 빠르게 회복 |
이 시리즈의 분류. 실제 위기는 여러 유형이 섞임
2022년 하락장은 이 셋이 섞인 경우입니다. 코로나 이후 풀린 돈이 자산 가격을 끌어올렸고, 물가가 오르자 중앙은행이 금리를 빠르게 올리면서 거품이 빠졌습니다. 부동산이 무너지는 위기는 회복이 특히 오래 걸리는데, 중국 부동산 침체를 일본·미국과 비교한 글에서 그 이유를 볼 수 있습니다.
버블형은 ‘가격이 실력으로 돌아오는 시간’, 금융형은 ‘부실을 치우는 시간’, 외부 충격형은 ‘충격이 지나가는 시간’만큼 회복이 걸린다.
숫자로 보는 교훈: 50% 빠지면 100% 올라야 한다
폭락의 무서움은 숫자의 비대칭에 있습니다. 주가가 50% 빠지면 원금을 되찾기 위해 100%가 올라야 하고, 78% 빠지면 약 4.5배(▲355%)가 올라야 합니다. 닷컴 버블 때 나스닥이 15년 만에 고점을 되찾은 이유가 이것입니다.
| 하락률 | 원금 회복에 필요한 상승률 | 해당 사례 |
|---|---|---|
| ▼20% | ▲25% | 2022년 S&P500(연간 ▼19.4%) 수준 |
| ▼34% | ▲52% | 2020년 코로나 폭락 |
| ▼50% | ▲100% | 2000~2002년 S&P500(▼49.1%) |
| ▼57% | ▲133% | 2008년 금융위기 S&P500 |
| ▼78% | ▲355% | 2000~2002년 나스닥 |
| ▼89% | ▲809% | 1929~1932년 다우 |
필요 상승률 = 1 ÷ (1 − 하락률) − 1로 계산. 배당은 제외
또 하나의 교훈은 지수와 개별 종목의 차이입니다. 지수는 결국 회복했지만, 그 안에서 사라진 회사도 많았습니다. 닷컴 버블 때 상장했던 인터넷 기업 상당수가 문을 닫았고, 2008년에는 158년 역사의 리먼 브라더스가 파산했습니다. 그리고 하락장에서 빌린 돈이나 레버리지 상품은 손실을 더 키웁니다.
2026년 지금은 어디쯤일까
2026년에도 시장은 크게 흔들렸습니다. 코스피는 6월 22일 9,114.55로 사상 최고치를 찍은 뒤 7월 한 달 동안 30% 넘게 떨어졌고, 7월 28~29일에는 사상 처음으로 이틀 연속 서킷브레이커(거래 일시 중단)가 발동됐습니다. 나스닥은 10월 6일 최고치(27,599.89)를 기록한 뒤 AI 투자 비용 우려로 10월 22일까지 약 6% 하락했습니다.
- ▸ 기본: AI 투자 기대가 조정을 거치며 실적에 맞춰 내려오는 ‘건강한 조정’. 확인 신호는 빅테크 실적이 투자를 뒷받침하는지.
- ▸ 낙관: 2020년처럼 짧은 충격 뒤 실적 개선으로 빠른 회복. 확인 신호는 물가 안정과 금리 인상 중단.
- ▸ 비관: 2000년처럼 기대가 실적보다 너무 앞서 있던 것으로 드러나 긴 하락. 확인 신호는 AI 투자 축소, 신용시장 경색.
어느 길로 갈지는 아무도 확실히 알 수 없습니다. 이 시리즈의 2~4편은 과거 위기를 하나씩 깊게 들여다보고, 5편에서 2026년 지금과 비교해 대비 방법을 정리합니다.
반대 의견과 주의할 점
과거 위기를 지금에 그대로 대입하는 것은 위험합니다. 1929년에는 예금보험도, 적극적인 중앙은행 정책도 없었고, 일본은 인구 감소와 부실채권 처리 지연이라는 특수한 사정이 있었습니다. 또 이 글의 회복 기간은 배당을 뺀 명목 지수 기준이어서, 배당을 다시 투자했다면 실제 회복은 더 빨랐습니다. 반대로 물가를 고려한 실질 기준으로 보면 회복은 더 늦어집니다. 숫자는 방향을 보여 줄 뿐, 같은 일이 같은 크기로 반복된다는 보장은 없습니다.
🗒️ 한 장 요약
| 개념 | 한 줄 정리 |
|---|---|
| 경제위기 역사 | 1929년부터 2026년까지 큰 폭락은 대략 10년에 한두 번꼴 |
| 5단계 패턴 | 과열 → 방아쇠 → 폭락 → 대응 → 회복 |
| 가장 긴 회복 | 일본 닛케이 34년 2개월, 1929년 다우 약 25년 |
| 가장 짧은 회복 | 2020년 코로나 약 5개월 |
| 비대칭 | 50% 하락은 100%, 78% 하락은 355% 상승해야 회복 |
| 2026년 | 코스피 6월 최고치 후 7월 급락, 나스닥 10월 조정 |
함께 알면 좋은 용어
- 서킷브레이커 — 지수가 급락하면 일정 시간 거래를 멈추게 하는 제도. 투매가 투매를 부르는 것을 막는다.
- 하락장(베어마켓) — 주가가 고점에서 20% 이상 떨어진 상태. 10% 이상은 ‘조정’이라고 부른다.
- 명목 지수 — 물가 변화를 빼지 않은 지수. 물가를 반영한 실질 기준으로 보면 회복은 더 늦다.
자주 묻는 질문
Q1. 역사상 가장 큰 주가 폭락은 언제였나요?
1929~1932년 대공황 때 다우 지수가 381.17에서 41.22로 약 89% 떨어졌고, 고점을 되찾기까지 1954년 11월, 약 25년이 걸렸습니다.
Q2. 경제위기 후 주가 회복에는 얼마나 걸리나요?
위기마다 다릅니다. 2020년 코로나 폭락은 약 5개월, 2008년 금융위기는 약 5년 반, 일본 버블 붕괴는 34년 2개월이 걸렸습니다.
Q3. 주가가 50% 떨어지면 몇 % 올라야 원금이 되나요?
100% 올라야 합니다. 하락폭이 클수록 회복에 필요한 상승률은 훨씬 커져서, 78% 하락하면 355% 상승이 필요합니다.
함께 읽으면 좋은 글
- 레버리지 ETF 음의 복리 원리 — 하락장에서 레버리지가 손실을 키우는 구조
- 엔캐리 트레이드 청산과 미국 장기채 금리 급등 — 값싼 돈이 거꾸로 흐를 때 생기는 충격
📚 시리즈 「경제위기의 역사 A to Z」 전 5편
1929 대공황부터 2026년 지금까지, 반복되는 위기에서 배우기
참고 자료
- Federal Reserve History: 1929년 주식시장 붕괴
- Federal Reserve History: 1987년 주식시장 붕괴
- Stacker(KEYT): 1950년 이후 주요 하락장과 회복 기간(2026.8.12)
- Nippon.com: 닛케이 1989년 이후 첫 최고치
- 머니투데이: 2026년 7월 코스피 급락(2026.7.30)
- StockTitan: 2026년 10월 22일 나스닥 하락
2026년 10월 23일 기준 공개 자료를 바탕으로 정리했습니다. 보도·추정치는 본문에 따로 표시했습니다. 정보 제공용이며 투자 권유가 아닙니다.