AI 자금 조달의 구조: 회사채·사모신용·순환 거래로 짓는 데이터센터
AI 자금 조달은 빅테크가 벌어들이는 현금만으로 감당하기 어려운 설비투자를 무엇으로 메우느냐의 문제입니다. 이 글은 빅테크 회사채 발행이 얼마나 늘었는지, 장부 밖으로 빚을 옮기는 사모신용 구조가 무엇인지, GPU 임대 회사와 엔비디아·오픈AI 사이에 얽힌 순환 거래가 왜 논란인지를 차례로 풀어 줍니다.
1편 빅테크 설비투자 · 2편 엔비디아 매출 · 3편 감가상각·현금흐름 · 4편 자금 조달(지금) · 5편 AI 버블 논쟁
AI 자금 조달은 왜 시작됐나: 현금과 설비투자의 시소
몇 년 전까지 빅테크는 ‘빚이 필요 없는 회사’로 불렸습니다. 광고와 클라우드로 벌어들이는 현금이 워낙 많아, 설비투자를 하고도 남는 돈으로 자사주를 사고 배당을 줬습니다. 그런데 3편에서 본 것처럼 2026년에는 메타의 분기 잉여현금흐름이 8억 달러 밑으로 떨어지고, 아마존의 최근 12개월 잉여현금흐름은 12억 달러로 95% 줄었습니다.
집을 짓는 사람에 비유하면, 월급(영업현금흐름)으로 공사비(설비투자)를 다 낼 수 없게 되자 대출을 받기 시작한 셈입니다. 빅테크는 신용등급이 높아 낮은 금리로 돈을 빌릴 수 있지만, 빌리는 규모가 커질수록 채권시장 전체에 주는 영향도 커집니다.
AI 자금 조달의 출발점: 설비투자가 영업현금흐름을 따라잡으면서 ‘번 돈으로 짓기’에서 ‘빌린 돈도 섞어 짓기’로 바뀌었다.
첫 번째 통로: 회사채
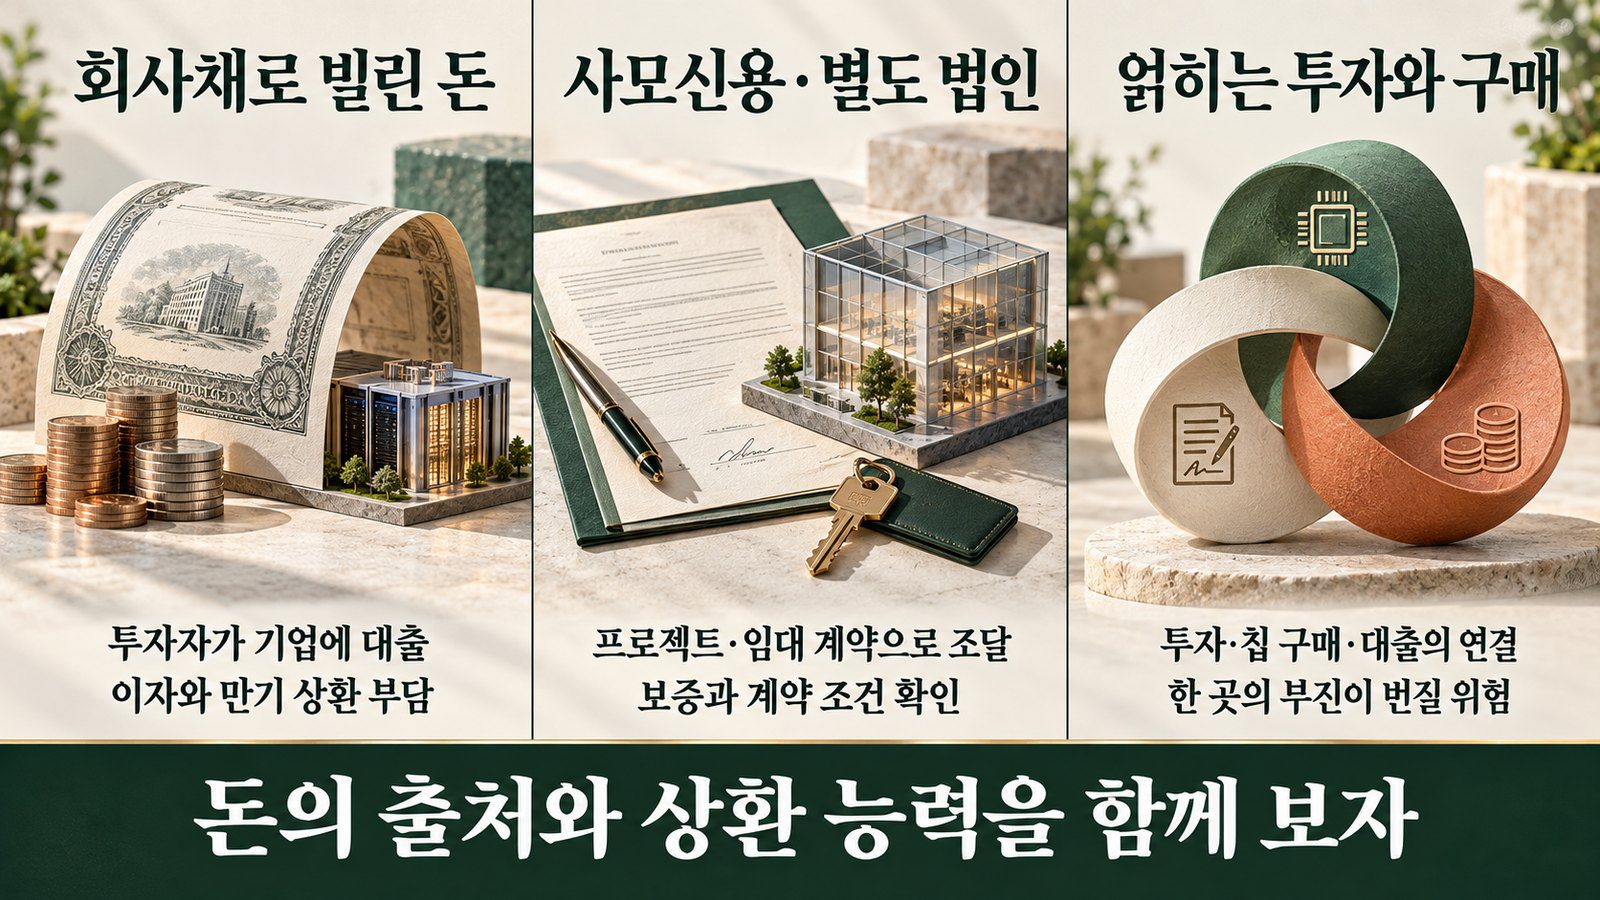
가장 단순한 방법은 회사 이름으로 채권을 발행하는 것입니다. 투자자에게 돈을 빌리고 정해진 이자를 주다가 만기에 원금을 갚는 약속입니다. AI 경쟁이 시작된 뒤 빅테크의 채권 발행은 몇 배로 늘었습니다.
| 기간 | AI 대형 기술기업 회사채 발행 | 비고 |
|---|---|---|
| 2020~2024년 평균 | 연 약 280억 달러 | 하이퍼스케일러 5곳 기준 |
| 2025년 | 약 1,210억 달러 | 같은 5곳 기준 |
| 2026년 7월 중순까지 | 약 2,440억 달러 | 6개 기술기업 합계, 반년 만에 2025년의 두 배 |
| 2026년 사례 | 엔비디아 250억 달러(6월), 아마존 최소 250억 달러(7월) | 달러 외 통화 발행 비중 약 30%(BofA) |
자료: Cryptobriefing(2026.7.25) 정리, Bank of America 인용. 집계 기준이 5곳·6곳으로 달라 근사 비교
발행이 너무 많아지자 이 회사들 채권의 가산금리(신용 스프레드)도 조금씩 벌어지고 있습니다. 같은 회사라도 빌리는 돈이 많아지면 투자자는 더 높은 이자를 요구합니다. 신용등급이 낮은 AI 관련 기업 채권은 훨씬 높은 금리를 내야 하는데, 이 차이를 읽는 법은 신용 스프레드와 AI 회사채 금리 해설에서 자세히 다뤘습니다.
두 번째 통로: 사모신용과 장부 밖 합작회사
두 번째 방법은 데이터센터를 회사 장부 밖의 별도 회사(합작회사, SPV)에 짓게 하고, 그 회사가 돈을 빌리는 구조입니다. 대표 사례가 2025년 10월 발표된 메타의 루이지애나 ‘하이페리온’ 데이터센터입니다.
| 항목 | 내용 |
|---|---|
| 규모 | 총 270억 달러, 초기 2GW(장기적으로 5GW 이상 가능) |
| 지분 | 블루아울 운용 펀드 80%, 메타 20% |
| 돈의 출처 | 핌코가 발행한 프로젝트 담보 투자등급 채권 등 |
| 메타의 역할 | 완공 후 전체 시설 임차(초기 4년 + 연장 옵션), 처음 16년간 잔존가치 보증 |
자료: Bisnow(2025.10.22)
이 구조의 장점은 메타 재무제표에 270억 달러짜리 빚이 그대로 잡히지 않는다는 점입니다. 메타는 임차료만 내면 되고, 투자자는 안정적인 임대 수입을 받습니다. 하지만 메타가 임대를 연장하지 않으면 시설 가치를 보전해 주기로 한 보증이 있어, 위험이 완전히 사라진 것은 아닙니다. 빚이 장부 위에서 장부 밖으로 자리만 옮긴 셈이라는 비판이 나오는 이유입니다. 은행이 아닌 펀드가 돈을 빌려주는 이런 시장을 사모신용이라고 부릅니다.
세 번째 고리: 네오클라우드와 순환 거래
세 번째는 GPU를 사서 빌려주는 네오클라우드 회사들입니다. 이들은 빅테크처럼 현금이 많지 않아, 고객과 맺은 장기 임대 계약을 담보로 돈을 빌려 GPU를 삽니다. 대표 회사 코어위브의 숫자가 이 구조를 잘 보여 줍니다.
| 코어위브 지표 | 숫자(2026년 6월 말 기준) |
|---|---|
| 계약 잔고 | 약 1,040억 달러(1년 전 301억 달러) |
| 총부채 | 약 350억 달러 |
| 분기 순이자비용 | 6.4억 달러(1년 전 2.67억 달러) |
| 2026년 설비투자 계획 | 350억~390억 달러(상향) |
자료: The Motley Fool(Webull, 2026.8) 정리
여기에 엔비디아가 얽혀 있습니다. 엔비디아는 코어위브의 주요 주주이면서 GPU 공급자이고, 63억 달러 규모의 용량 구매 계약 상대이기도 합니다. 오픈AI에도 300억 달러를 투자했는데, 오픈AI는 엔비디아 GPU를 가장 많이 쓰는 고객 중 하나입니다. 오라클은 오픈AI와 약 3,000억 달러 규모 계약을 맺어, 한 고객에 지나치게 기댄다는 우려를 받고 있습니다.
이렇게 ‘칩 회사가 고객에 투자 → 고객이 칩 구매 → 클라우드 회사가 고객과 장기 계약 → 그 계약을 담보로 대출’로 이어지는 고리를 비판하는 쪽은 순환 거래라고 부릅니다. 고리 중 한 곳, 특히 아직 적자인 AI 모델 회사가 돈을 계속 조달하지 못하면 여러 회사의 매출과 담보 가치가 함께 흔들릴 수 있다는 걱정입니다. 오픈AI는 2030년까지 컴퓨팅에 약 6,000억 달러를 쓰고 매출 2,800억 달러를 넘기겠다는 계획을 투자자들에게 밝힌 것으로 보도됐습니다.
AI 자금 고리: 엔비디아 투자 → AI 기업의 GPU 구매 → 클라우드 장기 계약 → 계약 담보 대출. 한 고리가 약해지면 연쇄로 흔들릴 수 있다.
누가 관련되나, 그리고 앞으로
AI 자금 조달이 커지면서 관련된 쪽도 넓어졌습니다. 회사채를 사는 연기금과 보험사, 사모신용 펀드, 대출을 해 주는 은행, 그리고 이 채권이 담긴 채권형 펀드 투자자까지 AI 투자의 위험을 나눠 지게 됐습니다. 빚이라는 지렛대가 수익과 손실을 함께 키운다는 점은 레버리지가 손실을 키우는 원리와 같은 이치입니다.
- ▸ 기본: 빅테크는 높은 신용등급으로 무난히 자금을 조달하고, 일부 약한 고리만 높은 금리를 냄. 확인 신호는 빅테크 회사채 스프레드의 안정.
- ▸ 낙관: AI 매출이 빠르게 늘어 빌린 돈을 현금흐름으로 갚아 나감. 확인 신호는 잉여현금흐름 회복과 발행 규모 축소.
- ▸ 비관: AI 모델 회사의 자금 조달이 막히며 네오클라우드·데이터센터 대출이 부실화. 확인 신호는 하이일드 AI 채권 금리 급등, 대형 계약 취소·축소 공시.
반대 의견과 주의할 점
빅테크의 빚은 아직 그 회사들의 이익과 현금 규모에 비하면 크지 않다는 시각도 많습니다. 신용등급이 높은 회사가 낮은 금리로 돈을 빌려 높은 수익을 기대하는 투자를 하는 것은 합리적인 재무 전략일 수 있습니다. 또 ‘순환 거래’라는 표현은 강한 비판의 언어로, 실제 거래 중 상당수는 공시되고 다른 고객도 있는 정상적인 상업 거래입니다. 다만 집계 기준이 제각각이고 장부 밖 구조는 바깥에서 보기 어렵기 때문에, 숫자가 보여 주는 것보다 위험이 더 클 수도, 작을 수도 있다는 점을 염두에 둬야 합니다.
🗒️ 한 장 요약
| 개념 | 한 줄 정리 |
|---|---|
| AI 자금 조달 | 설비투자가 현금흐름을 넘어서며 회사채·사모신용·장기 계약 담보 대출로 확대 |
| 회사채 | 2026년 7월 중순까지 약 2,440억 달러, 2025년 전체의 약 두 배 |
| 장부 밖 합작회사 | 메타 하이페리온 270억 달러, 블루아울 80%·메타 20%, 잔존가치 보증 |
| 네오클라우드 | 코어위브 부채 약 350억 달러, 계약 잔고 1,040억 달러 |
| 순환 거래 | 엔비디아 투자 → 고객의 GPU 구매 → 장기 계약 → 담보 대출 고리 |
| 확인 신호 | 회사채 스프레드, 잉여현금흐름, 대형 계약 변경 공시 |
함께 알면 좋은 용어
- 사모신용 — 은행이 아닌 사모펀드·자산운용사가 기업에 직접 돈을 빌려주는 시장.
- SPV(특수목적법인) — 특정 사업만을 위해 세운 별도 회사. 모회사 장부와 위험을 분리할 때 쓴다.
- 잔존가치 보증 — 계약이 끝났을 때 자산 가치가 약속한 수준보다 낮으면 차액을 물어 주겠다는 약속.
자주 묻는 질문
Q1. AI 자금 조달은 어떤 방식으로 이뤄지나요?
빅테크 회사채 발행, 데이터센터를 장부 밖 합작회사에 짓게 하는 사모신용 구조, 네오클라우드의 장기 계약 담보 대출, 그리고 엔비디아 같은 공급사의 지분 투자가 함께 쓰입니다.
Q2. 빅테크가 왜 갑자기 돈을 빌리나요?
AI 설비투자가 영업으로 버는 현금을 따라잡으면서 잉여현금흐름이 크게 줄었기 때문입니다. 2026년 7월 중순까지 대형 기술기업 회사채 발행은 약 2,440억 달러로 2025년 전체의 두 배 수준입니다.
Q3. 순환 거래 논란의 핵심은 무엇인가요?
칩 회사가 고객에 투자하고 그 고객이 칩을 사며, 그 계약을 담보로 다시 돈을 빌리는 고리입니다. 한 고리가 자금 조달에 실패하면 여러 회사의 매출과 담보 가치가 함께 흔들릴 수 있다는 우려입니다.
함께 읽으면 좋은 글
- 스페이스X 실적으로 본 AI 연산 돈의 흐름 — AI 연산 임대 시장에 새로 들어온 대형 공급자
- 일본 증시 전망과 반도체·금리 시나리오 — 금리 변화가 빚으로 짓는 AI 투자에 주는 영향
📚 시리즈 「AI 투자 돈의 흐름 A to Z」 전 5편
빅테크 설비투자부터 AI 버블 논쟁까지
참고 자료
- Cryptobriefing: 빅테크 회사채 발행 급증(2026.7.25)
- Bisnow: 메타·블루아울 270억 달러 합작회사(2025.10.22)
- The Motley Fool(Webull): 코어위브 계약 잔고와 부채
- The Next Web: 엔비디아 2026년 지분 투자
- Finviz(Benzinga): 오픈AI 컴퓨팅 6,000억 달러 목표
2026년 10월 22일 기준 공개 자료를 바탕으로 정리했습니다. 보도·추정치는 본문에 따로 표시했습니다. 정보 제공용이며 투자 권유가 아닙니다.