2026.10.26 · 💰 돈의 흐름·원리 · 10월 26일 12시(한국·일본 시간) 기준, 주가는 10월 23일 종가
중복상장이 뭐길래: 솔리다임 상장 철회에 SK하이닉스가 4.4% 오른 이유
한 줄 요약 회사가 “돈 모을 기회를 접겠다”고 했는데 주가는 올랐습니다. 시장이 그 결정을 ‘포기’가 아니라 ‘기존 주주 몫을 지켰다’는 신호로 읽었기 때문이고, 그 뒤에는 8월부터 바뀐 한국의 중복상장 규칙이 있습니다.
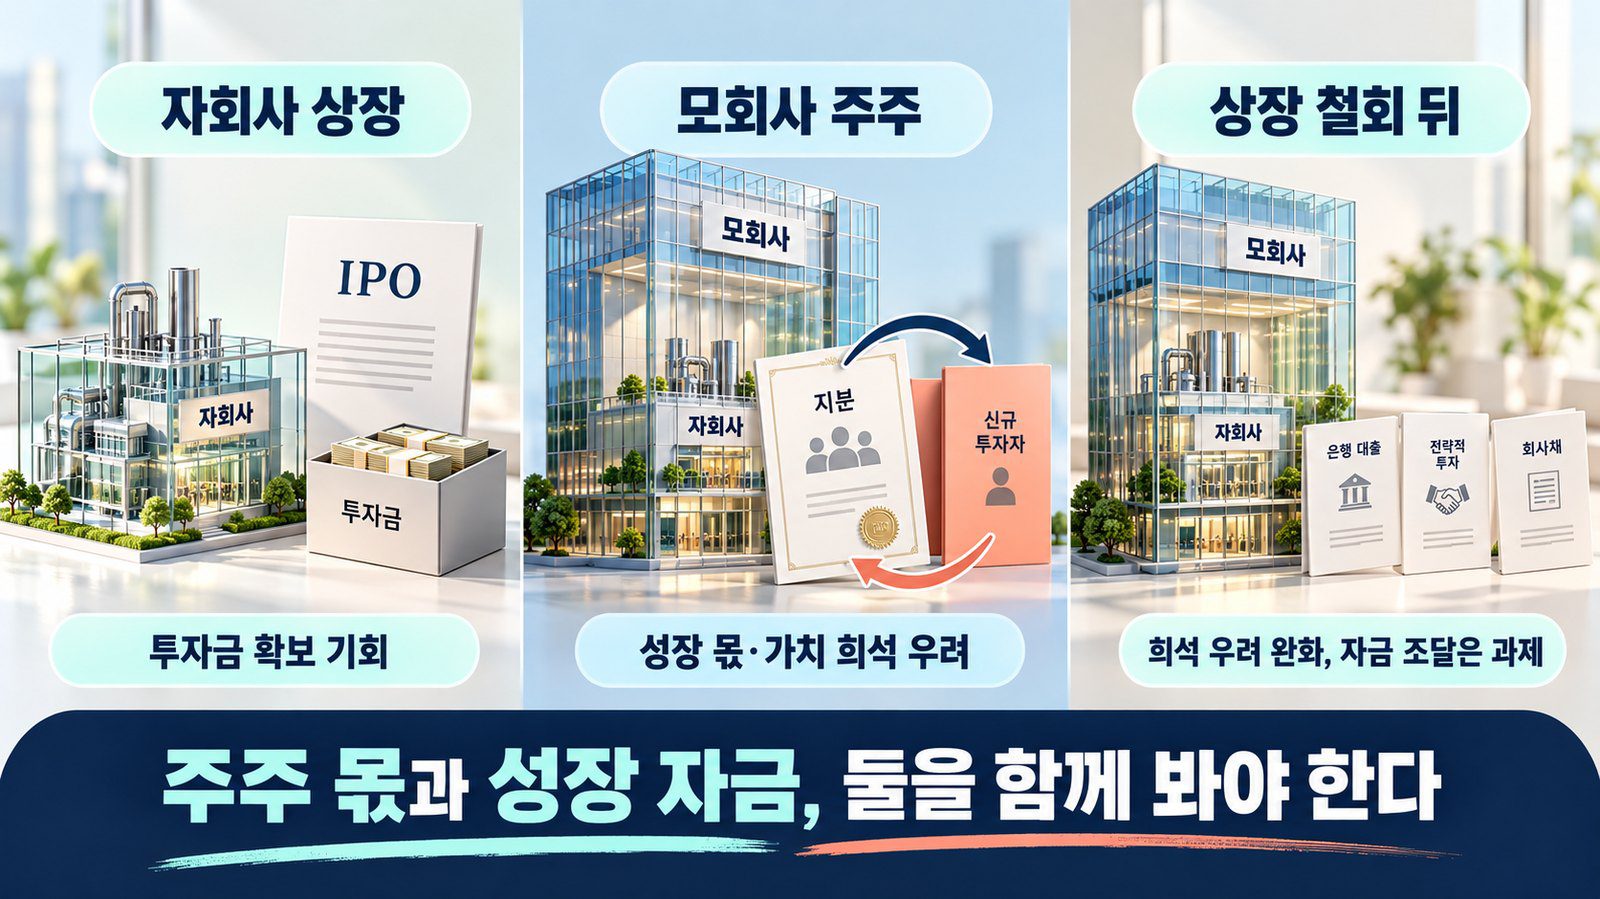
지난 10월 23일(금), SK하이닉스는 미국 낸드플래시 자회사 솔리다임(Solidigm)의 미국 상장 검토를 중단한다고 공시했습니다. 장 초반 117만 원대까지 밀렸던 주가는 127만 7,000원, 전날보다 4.42% 오른 채 마감했습니다. 같은 날 시장 전체는 보합에 가까웠습니다. 큰돈을 모을 기회를 접었는데 주가는 오른 것입니다. 이 글은 그 이유를 중복상장이라는 개념 하나로 풀어 봅니다. 중복상장은 이미 상장된 모회사가 자기가 지배하는 자회사를 또 상장시키는 것을 말합니다.
지금 중요한 이유는 한국이 8월부터 중복상장을 ‘원칙 금지, 예외 허용’으로 바꾼 뒤 첫 초대형 사례가 시험대에 올랐고, 같은 주 명신산업도 손자회사 나스닥 상장을 접고 주가가 뛰었기 때문입니다.
📌 확인된 사실: 10월 셋째 주에 무슨 일이 있었나
솔리다임은 SK하이닉스가 2020년 인텔의 낸드·SSD 사업을 약 90억 달러에 사들여 만든 회사로, AI 데이터센터용 기업용 SSD(eSSD)가 주력입니다. 시장조사업체 옴디아 기준으로 세계 낸드 생산능력의 약 6%를 차지합니다.
SK하이닉스는 미국에 새 공장을 짓기 위해 외부 자금을 검토해 왔습니다. 보도에 따르면 상장으로 약 150억 달러를 모으고 기업가치 약 1,500억 달러를 인정받는 방안이 거론됐습니다(로이터 인용 소식통). 블룸버그는 공모 규모를 100억 달러로 보도해 숫자는 매체마다 다릅니다.
흐름을 바꾼 것은 10월 22일 국회 국정감사였습니다. 금융위원장은 이 건이 중복상장 가이드라인에 해당한다고 답했고, 금융감독원장도 심사 대상인지 검토하고 있다고 밝혔습니다. 다음 날 아침 상장 검토 중단 공시가 나왔습니다. 회사는 “성장 전망과 투자 필요는 그대로”라고 밝혔습니다.
왜 ‘5단 구조’가 문제였나
지배 구조는 SK㈜ → SK스퀘어 → SK하이닉스 → AI컴퍼니(미국 중간 법인) → 솔리다임으로 이어집니다. 이 중 SK㈜, SK스퀘어, SK하이닉스가 이미 상장돼 있습니다. 솔리다임까지 상장하면 한 줄기에 상장사가 네 개가 되는 셈이라, 한국기업거버넌스포럼은 이를 사실상 ‘5단 중복상장’이라고 비판했습니다.
🧩 만약 솔리다임이 상장했다면? 중복상장의 작동 원리
“자회사가 돈을 모으면 모회사에도 좋은 것 아닌가?” 틀린 말은 아니지만, 모회사 주주 입장에서는 세 가지 일이 동시에 일어납니다.
첫째, 성장의 몫이 나뉩니다. 신주를 팔면 현금은 들어오지만, 그 대가로 미래 이익의 일부를 새 주주에게 넘깁니다.
둘째, 투자자가 ‘직접 살 곳’이 생깁니다. 지금까지 솔리다임의 성장에 투자하려면 SK하이닉스를 사야 했습니다. 솔리다임이 나스닥에 따로 있으면 그 사업만 원하는 돈은 그쪽으로 갑니다. 그만큼 모회사에 붙던 프리미엄이 줄어듭니다.
셋째, 이해관계가 갈라집니다. 그룹 꼭대기의 지배주주는 지분이 희석돼도 지배력을 지키며 자금을 모을 수 있지만, 모회사 소액주주는 할인만 떠안을 수 있습니다.
🔎 쉽게 말하면: 맛집 본점(모회사) 주식을 갖고 있었는데, 가장 장사가 잘되는 2호점을 따로 떼어 남에게도 지분을 판다고 해 보세요. 2호점 확장 자금은 생기지만, 2호점이 잘될수록 본점 주주가 가져갈 몫은 예전보다 줄어듭니다.
이 효과는 숫자로도 확인됩니다. 자본시장연구원이 2010~2021년 모회사·자회사 동시 상장 157건을 분석한 결과, 자회사 상장 뒤 모회사 기업가치가 떨어지는 경향이 뚜렷했습니다. 한국 투자자에게 가장 익숙한 사례는 2022년 1월 LG에너지솔루션 상장입니다. 배터리 사업부를 물적분할한 뒤 상장하자, 상장 직전 한 달 동안 모회사 LG화학 주가는 약 14% 내렸습니다.
한국은 왜 유독 많을까
| 나라 | 중복상장 비율 | 한 줄 해석 |
|---|---|---|
| 한국 | 11.2% | 미국의 약 224배 |
| 일본 | 4.0% | 정리 중이지만 아직 높은 편 |
| 대만 | 2.7% | 반도체 강국이지만 낮음 |
| 중국 | 2.4% | 한국의 약 5분의 1 |
| 미국 | 0.05% | 자회사는 대부분 100% 보유 |
출처: 금융위원회 자료 인용 국민일보·파이낸셜뉴스 보도(2026년 4월·10월), 상장사 간 지분 보유 시가총액 기준, 2025년 말
한국은 그룹이 적은 지분으로 여러 회사를 지배하고, 신사업을 떼어 상장해 자금을 모으는 방식이 흔했습니다. ‘코리아 디스카운트’의 원인 중 하나로 꼽힙니다.
⚙️ 8월에 바뀐 규칙: 중복상장 가이드라인 핵심
금융위원회와 한국거래소는 올해 8월 3일부터 중복상장 가이드라인을 시행했습니다. 핵심은 “주주 보호 대책이 없으면 원칙적으로 안 된다”입니다.
▸ 물적분할 자회사는 모회사 주주 동의 없이는 상장할 수 없습니다. 동의는 ‘3%룰’로 묻습니다. 대주주 쪽 의결권은 3%까지만 인정하고, 출석 주식 과반과 발행 주식 4분의 1 이상이 찬성해야 합니다.
▸ 일반 자회사는 동의가 없어도 바로 금지되지는 않지만, 거래소가 자금 조달 필요성과 독립성을 따로 심사합니다.
▸ 모회사 이사회는 주주 영향 평가, 보호 방안 마련, 찬반 결의와 공시 같은 의무를 집니다.
▸ 국내 상장과 해외 상장에 같은 기준이 적용됩니다. 솔리다임이 나스닥을 노렸어도 피해 갈 수 없었던 이유입니다.
명신산업 사례가 이 규칙이 실제로 어떻게 작동하는지 보여 줍니다. 명신산업은 손자회사 심원아메리카의 나스닥 상장을 추진하면서 일반 주주에게 3년간 70억 원 특별배당을 제시했습니다. 하지만 주주 의견을 들은 뒤 10월 20일 이사회에서 상장 반대를 의결했고, 다음 날 애프터마켓에서 주가는 약 16% 올랐습니다.
💼 승자·패자 지도: 상장 철회로 누가 웃고 누가 숙제를 받았나
| 대상 | 이번 결정의 의미 | 남은 변수 |
|---|---|---|
| SK하이닉스 일반 주주 | 솔리다임 가치가 당분간 모회사 안에 남음 | 공장 자금을 어디서 마련하나 |
| 솔리다임 | 가장 빠른 자금 통로가 막힘 | 미국 공장 시점·규모 재검토 |
| 다른 그룹의 해외 상장 계획 | “해외도 똑같이 본다”는 선례 | 더 엄격한 심사 가능성 |
| 중국 낸드 업체(YMTC) | 경쟁사의 증설 속도가 늦어질 여지 | 미국 장비 수출 규제 |
출처: 로이터(2026.10.23), 머니투데이(2026.10.26), 24/7 Wall St.(2026.10.23) 종합. 방향은 단정이 아니라 연결 구조를 정리한 것
숙제의 크기도 작지 않습니다. 업계 추정으로 미국 낸드 공장 하나에 150억~300억 달러가 듭니다. 옴디아 전망을 인용한 머니투데이 보도에 따르면, SK하이닉스·솔리다임과 YMTC의 연간 웨이퍼 생산 격차는 78만 장에서 내년 36만 9,000장으로 절반 넘게 줄어들 전망입니다. D램에서 보았던 중국 메모리 업체의 추격이 한국 반도체 주가를 흔드는 구조가 낸드에서도 이어질 수 있습니다.
🌍 연결 지도: 하나의 공시가 번지는 길
이 주제를 고른 이유: ‘자금 조달 포기’에 주가가 오른 역설이 주주 몫의 원리를 가장 잘 보여 주기 때문입니다.
솔리다임 상장 검토 중단 → 모회사 주주의 희석 우려 완화(주가 +4.42%)
→ 2차: 다른 그룹 자회사의 국내·해외 상장 계획 재검토, 모회사·지주회사 할인이 줄어들 것이란 기대
→ 3차: 상장 대신 회사채·합작·내부 현금으로 돈을 마련해야 하는 기업 증가, 자본이 많이 드는 신사업의 자금 비용 상승
→ 영향받는 곳: 한국 지주회사와 대형 모회사, 회사채 시장, 미국 낸드 공급망, 데이터센터 SSD 가격
주식을 새로 찍어 투자비를 메우는 결정에 시장이 예민하게 반응한 사례는 이번이 처음이 아닙니다. 지난주 메타의 무의결권 주식 배분 발표에 주가가 7% 급락한 일도 같은 뿌리입니다. 시장은 “기존 주주의 몫이 얼마나 줄어드는가”를 계산합니다.
🗾 일본은 이미 ‘친자상장’을 정리하는 중
일본에서는 중복상장을 ‘친자상장(親子上場)’이라고 부릅니다. 상장 모회사를 둔 상장 자회사는 2007년 467곳에서 2025년 7월 215곳으로 절반 넘게 줄었습니다. 도쿄증권거래소가 2023년 12월부터 자회사를 상장해 두는 이유를 구체적으로 공시하게 한 것이 압력이 됐습니다.
상징적인 사례가 올해 3월 끝난 도요타자동차의 도요타산업 공개매수입니다. 행동주의 펀드 엘리엇이 “너무 싸다”고 맞서자 도요타 측은 가격을 두 차례 올려 주당 1만 6,300엔에서 2만 600엔이 됐고, 총액은 약 5조 9,000억 엔에 달했습니다. 일본은 ‘다시 품어 상장 폐지’로, 한국은 ‘새로 떼어 내기’를 막는 쪽으로 움직이고 있습니다.
🧪 개념 요약: 자회사 상장, 언제 약이고 언제 독인가
| 장점 | 주의할 점 | 이럴 때 쓰임 |
|---|---|---|
| 빚 없이 큰 투자금 마련 | 모회사 주주의 성장 몫 감소 | 공장·설비처럼 돈이 많이 드는 신사업 |
| 자회사 가치가 시장 가격으로 드러남 | 같은 이익이 두 번 계산돼 모회사 할인 확대 | 모회사와 사업이 전혀 다른 경우 |
| 자회사 임직원 보상(스톡옵션) 쉬움 | 지배주주와 소액주주의 이해 충돌 | 독립 경영이 확실한 경우 |
출처: 인베스트조선(2026.7.6) 가이드라인 정리, 자본시장연구원 분석 인용 국민일보(2026.10.22) 바탕으로 joho24 정리
⚖️ 다르게 보는 시각
▸ “일률적인 잣대는 기업의 발목을 잡는다.” 일부 언론 사설은 AI용 SSD 수요 급증, 미국 관세, 중국의 추격을 고려하면 지금이 투자 적기이고, 손자회사가 크면 결국 모회사에도 이익이라고 주장합니다.
▸ “오른 주가는 안도일 뿐, 숙제는 그대로다.” 자금을 내부 현금으로 대면 배당·자사주 소각 여력이 줄고, 제3자 증자는 결국 또 다른 희석이며, 회사채는 이자 부담이 됩니다.
▸ “상장이 가치를 드러내기도 한다.” 소프트뱅크는 2023년 Arm을 상장하면서 약 90.6%를 계속 보유했습니다. 자회사의 시장 가격이 정해지면 모회사 평가에 도움이 된다는 시각도 있습니다.
✅ 이 글을 읽는 포인트
| 관찰 포인트 | 왜 봐야 하나 |
|---|---|
| 자회사 상장 뉴스가 나오면 지배 구조 그림부터 | 몇 단계 아래 회사인지에 따라 모회사 몫이 달라짐 |
| “돈을 어떻게 마련하나”를 함께 확인 | 증자·채권·합작은 기존 주주에게 미치는 영향이 다름 |
| 10월 28일 전후 SK하이닉스 3분기 실적 발표(보도 기준) | 주주환원과 솔리다임 자금 계획이 함께 나올 가능성 |
| 다른 그룹의 해외 상장 공시 | 가이드라인이 예외를 어디까지 허용하는지 가늠 |
출처: 24/7 Wall St.(2026.10.23), 코리아중앙데일리(2026.10.5·10.23)
📘 오늘의 경제 용어 — 지주회사 할인(Holding Company Discount)
모회사(지주회사)의 시가총액이 그 회사가 가진 자회사 지분 가치를 모두 더한 것보다 낮게 거래되는 현상입니다. 예를 들어 보유 지분 가치가 100인데 시가총액이 70이면 30% 할인입니다. 자회사가 따로 상장해 있을수록 이 할인이 커지는 경향이 있습니다.
❓ 자주 묻는 질문
Q1. 중복상장은 불법인가요?
불법은 아닙니다. 한국은 8월부터 ‘원칙 금지, 예외 허용’으로 바꿔, 모회사 주주 보호 대책과 자회사의 독립성이 확인될 때만 허용합니다. 물적분할로 만든 자회사는 모회사 주주 동의가 없으면 상장할 수 없습니다.
Q2. 해외 증시에 상장해도 한국 규칙이 적용되나요?
그렇습니다. 가이드라인은 국내·해외 상장에 같은 기준을 적용합니다. 솔리다임의 나스닥 상장 계획이 심사 대상으로 거론된 이유입니다.
Q3. 상장을 접으면 회사 성장도 멈추는 건가요?
꼭 그렇지는 않습니다. 회사는 투자 필요는 그대로라며 다른 자금 조달 방법을 찾겠다고 밝혔습니다. 다만 어떤 방법이든 주주환원 축소나 이자 부담 같은 대가가 따릅니다.
📚 함께 읽으면 좋은 글
- 공모주 뜻과 IPO 과정: 회사가 주식시장에 데뷔하기까지 7단계 — 솔리다임이 밟으려던 상장 절차가 실제로 어떻게 진행되는지 단계별로 볼 수 있습니다.
- 상장 요건 비교: 코스피·코스닥·나스닥·도쿄 그로스, 어느 정도 회사여야 할까 — 상장 심사가 나라마다 어떻게 다른지 배경 지식이 됩니다.
참고 자료
- Reuters (Investing.com) — SK Hynix drops US IPO plan for Solidigm (2026.10.23)
- Korea JoongAng Daily — SK hynix pulls back from Solidigm IPO (2026.10.23)
- 세계일보 — 솔리다임 상장 취소에 SK하이닉스 반등 (2026.10.23)
- 국민일보 — 한국 중복상장 비율, 미국의 200배 (2026.10.22)
- 인베스트조선 — 중복상장 가이드라인 나왔다 (2026.7.6)
- 머니투데이 — 솔리다임 ‘자금 조달’ 숙제 (2026.10.26)
- 머니투데이 — 일본 중복상장 절반으로 (2026.3.25)
- 이투데이 — 명신산업, 손자회사 나스닥 상장에 제동 (2026.10.21)
- 이데일리 사설 — ‘중복상장은 악’ 일률 잣대는 곤란
- Adnkronos (Jiji) — Toyota’s Tender Offer for Toyota Industries Ends in Success (2026.3.24)
⚠️ 정보 제공용이며 투자 권유가 아닙니다.