2026.11.10 · 💰 돈의 흐름·원리 · 11월 10일 12시(도쿄) 기준, 미국 시장은 11월 9일 종가
전환사채 주가 하락 이유: 아카마이가 22억 달러를 빌리자 주가부터 빠진 까닭
한 줄 요약 전환사채 주가 하락은 구조에서 나옵니다. 전환사채는 ‘싼 이자의 빚’이지만, 사는 쪽이 주식을 빌려 팔며 위험을 맞추기 때문에 발표 직후 주가가 먼저 눌리기 쉽습니다. 아카마이는 6개월 사이 주가가 반 토막 가까이 나면서 같은 빚을 더 불리한 조건으로 다시 냈습니다.
11월 9일(미국 시간) 뉴욕 증시는 S&P500이 ▲2.35% 오르며 4월 이후 가장 좋은 하루를 보냈습니다. 그런데 인터넷 보안·클라우드 회사 아카마이(Akamai)는 같은 날 장 전 한때 6~7% 떨어졌고, 장중에도 3% 안팎 약세였습니다. 이유는 실적이 아니라 22억 달러 규모의 전환사채 발행 계획이었습니다. 돈을 빌리겠다고 했을 뿐인데 왜 주식이 먼저 빠질까요? 이 글은 전환사채 주가 하락이 생기는 구조를 이번 주 실제 숫자로 풀어 봅니다.
📌 확인된 사실: 아카마이가 발표한 것
아카마이는 11월 9일 2028년 만기 11억 달러, 2031년 만기 11억 달러의 전환사채를 내기로 하고 같은 날 조건을 확정했습니다. 이자는 연 1.00%이고, 주식으로 바꿀 수 있는 가격(전환가격)은 각각 약 112.41달러, 102.37달러입니다. 기준이 된 11월 9일 종가는 80.29달러였습니다.
돈의 쓰임새도 공시돼 있습니다. 2027년 9월 만기인 기존 전환사채(11.5억 달러)를 갚는 데 일부를 쓰고, 나머지는 GPU 서버를 빌려주는 클라우드 인프라 사업의 설비투자에 씁니다. 3분기 이 사업 매출은 1.09억 달러로 34% 늘었고, 3분기 설비투자는 매출의 41%에 달했습니다.
🧪 전환사채는 ‘채권 + 주식을 살 권리’: 회사채 금리와 비교
전환사채(CB)는 정해진 날까지 이자와 원금을 받다가, 주가가 전환가격보다 높아지면 주식으로 바꿀 수 있는 회사채입니다. 투자자는 주식으로 바꿀 권리를 얻는 대신 낮은 이자를 받아들입니다. 그래서 같은 날 미국 10년물 국채 금리가 4.88%였는데도 아카마이는 1% 이자로 돈을 빌릴 수 있었습니다. 일반 회사채 이자와의 차이가 곧 ‘주식을 살 권리’의 값인 셈입니다.
전환 사채 유상 증자, 무엇이 다른가
회사가 큰돈을 마련하는 방법은 크게 세 가지입니다. 아래 표는 일반 회사채, 전환사채, 유상증자의 차이를 정리한 것입니다. 기업 공시에서 전환 사채 유상 증자가 함께 언급될 때가 많은 이유는, 전환사채가 결국 ‘나중의 유상증자’가 될 수 있기 때문입니다.
| 방법 | 장점 | 주의할 점 | 이럴 때 쓰임 |
|---|---|---|---|
| 일반 회사채 | 주주 지분이 그대로 | 금리가 높을 때 이자 부담이 큼 | 현금흐름이 안정적인 회사 |
| 전환사채 | 이자가 매우 낮음(0~1%대) | 주가가 오르면 주식 수가 늘어남 | 투자는 큰데 이자를 아끼고 싶을 때 |
| 유상증자 | 갚을 의무가 없음 | 즉시 주식 수가 늘고 보통 할인 발행 | 빚을 더 지기 어려울 때 |
출처: FINRA 채권 설명, 아카마이 공시(2026.11.9) 바탕으로 정리
🔁 전환사채 주가 하락은 왜 발표 직후에 오나
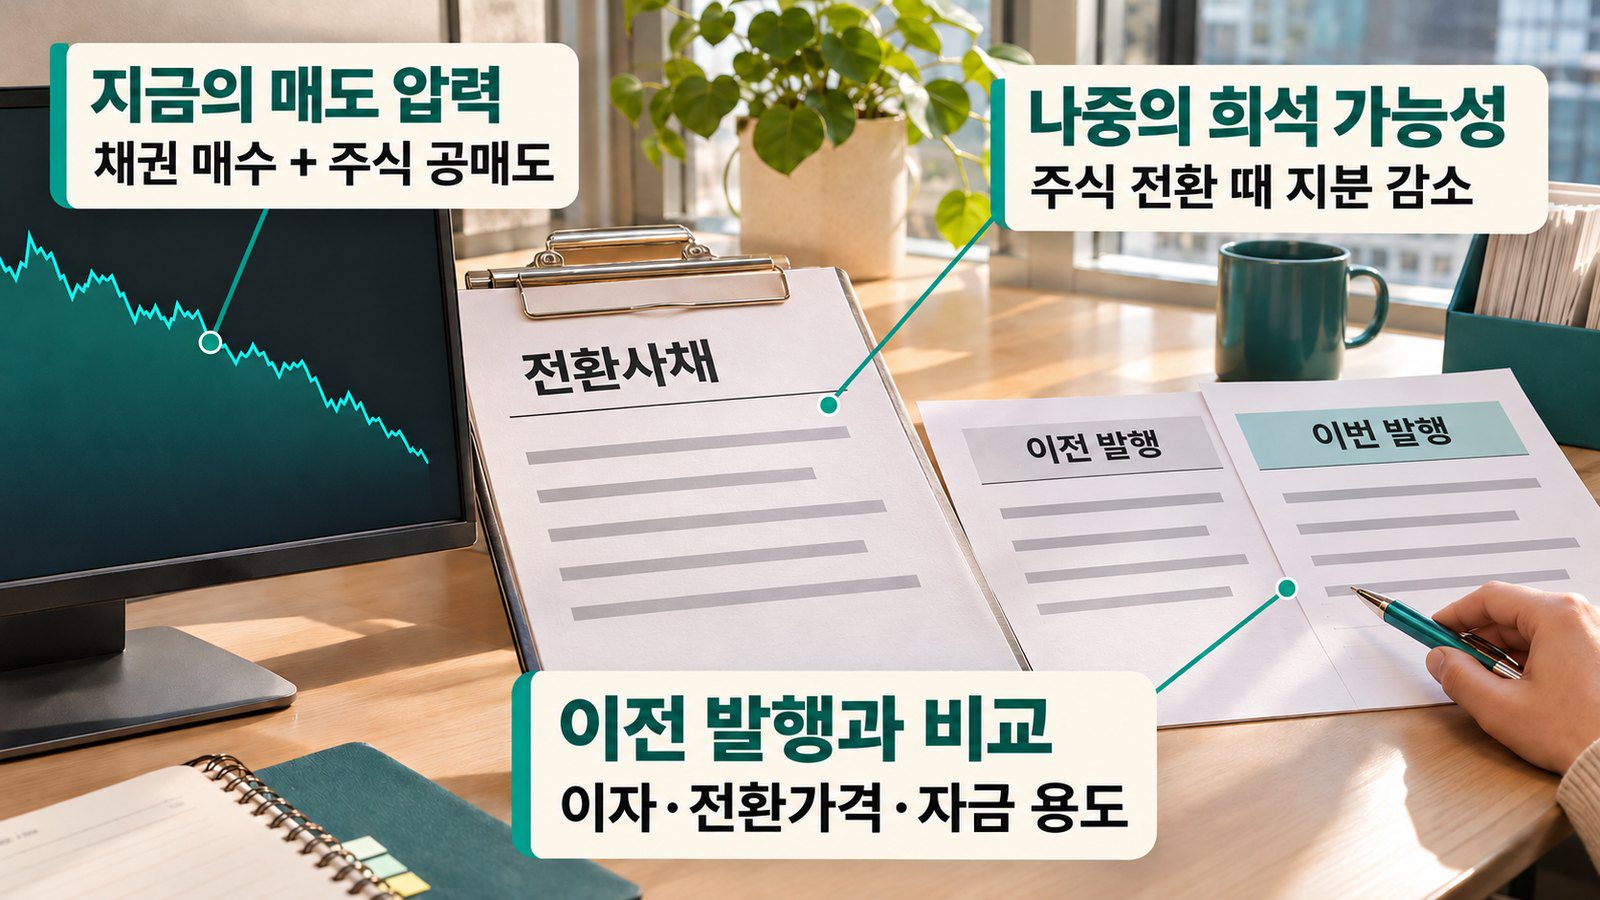
여기서부터는 ‘시장의 해석’입니다. 1차 효과는 희석 걱정입니다. 이번 22억 달러가 모두 주식으로 바뀌면 약 2,050만 주가 새로 생깁니다. 회사가 연간 전망에 쓴 희석주식 수 1.48억 주의 약 14%입니다. 다만 주가가 102~112달러를 넘지 않으면 전환은 일어나지 않습니다.
2차 효과가 더 직접적입니다. 요즘 전환사채를 가장 많이 사는 쪽은 헤지펀드입니다. 이들은 전환사채를 사면서 같은 회사 주식을 빌려 팔아(공매도) 주가 방향의 위험을 지웁니다. 남는 것은 ‘주가가 크게 출렁일수록 버는’ 변동성 수익입니다. 발행 소식이 나오면 이 매도 주문이 한꺼번에 나오니, 회사 가치와 상관없이 주가가 눌립니다.
🔎 한 번에 정리하면: 아카마이가 전환사채를 팔고 → 헤지펀드가 그 채권을 사면서 아카마이 주식을 공매도하고 → 발행 당일 매도 물량이 몰려 주가가 내려갑니다. 희석은 ‘나중의 가능성’이고, 공매도는 ‘지금의 주문’입니다.
이 설명은 연구로도 뒷받침됩니다. 2012년 학술지 Journal of Banking & Finance에 실린 연구에 따르면, 미국 전환사채 발표 전후 사흘의 평균 초과 수익률은 1984~1999년 ▼1.69%에서 헤지펀드가 주 매수자가 된 2000~2008년 ▼4.59%로 커졌습니다. 공매도 규모를 통제하면 그 차이가 사라졌고, 발행 뒤 열흘 사이에는 평균 0.5% 정도 되돌림이 있었습니다.
3차 효과는 회사가 붙인 ‘헤지 거래’입니다. 아카마이는 약 2.5억 달러를 들여 은행과 전환사채 헤지를 사고 워런트를 팔았습니다. 일정 가격까지는 전환으로 늘어날 주식을 상쇄하려는 장치입니다. 거래 상대 은행도 자기 위험을 맞추려 주식을 사고팔기 때문에, 발행 직후 며칠의 주가에는 여러 매매가 겹칩니다. 그 크기는 공개되지 않아 확인 불가입니다.
⏳ 6개월 사이 두 번: 시간축을 늘려 보면
오늘 하루만 보면 ‘흔한 발행 충격’입니다. 그런데 기간을 6개월로 늘리면 다른 그림이 보입니다. 아카마이는 5월에도 30억 달러의 전환사채를 냈습니다. 두 번의 조건을 나란히 놓으면 이렇습니다.
| 항목 | 2026년 5월 19일 | 2026년 11월 9일 |
|---|---|---|
| 발행 규모 | 30억 달러(2030·2032년 만기) | 22억 달러(2028·2031년 만기) |
| 기준 주가 | 141.34달러 | 80.29달러 ▼43.2% |
| 이자율 | 0% | 1.00% |
| 전환가격 | 201.41 / 190.81달러 | 112.41 / 102.37달러 |
| 전환 프리미엄 | 42.5% / 35.0% | 40.0% / 27.5% |
| 함께 한 일 | 자사주 3.5억 달러 매입(141.34달러) | 2027년 만기 전환사채 상환 |
출처: 아카마이 SEC 8-K 공시(2026.5.19, 2026.11.9), 하락률은 두 기준 주가로 계산
같은 회사가 반년 만에 이자는 0%에서 1%로 올리고, 주식으로 바꿔 줄 가격은 거의 절반으로 낮췄습니다. 5월에 141달러에 되산 자기 주식을, 이제는 102~112달러에 넘겨줄 수도 있는 약속을 한 셈입니다. 9월 말 전환사채 잔액은 75.68억 달러였고, 이번 발행을 더하면 시가총액(약 119억 달러, 단순 계산)에 맞먹는 수준입니다. 시장은 하루의 공매도보다 이 ‘조건 악화’를 더 무겁게 본 것으로 보입니다.
💼 올해 눈에 띈 전환사채 발행 사례
아카마이만의 일이 아닙니다. 블룸버그 집계로 미국 전환사채 발행은 9월 초까지 1,310억 달러로 이미 2025년 연간 기록(1,200억 달러 이상)을 넘었고, 절반가량이 AI 설비투자와 관련된 것으로 추정됩니다. 금리가 높을수록 ‘이자가 거의 없는 빚’의 매력이 커지기 때문입니다.
| 회사(나라) | 규모 | 특징 |
|---|---|---|
| 아카마이(미국) | 5월 30억 + 11월 22억 달러 | 클라우드 설비투자, 두 번째는 조건 악화 |
| 오라클(미국) | 50억 달러 | 데이터센터 투자 재원 |
| 코어위브(미국) | 40억 달러 | GPU 클라우드 확장 |
| 온세미(미국) | 13억 달러 | 이자 0%(제로쿠폰) |
| 일본제철(일본) | 6,000억 엔 | 발표 뒤 주가 ▼5.3%(2월 25일 장중) |
출처: 블룸버그(BNN Bloomberg 2026.5.20, 2026.9 집계 보도), 블룸버그 재팬(2026.2.25), 아카마이 공시
🇰🇷 한국에서는 ‘전환사채 리픽싱’이 핵심
미국 대기업 전환사채는 헤지펀드의 공매도가 주가 변수라면, 한국 코스닥 중소형주에서는 전환사채 리픽싱이 더 큰 변수입니다. 리픽싱은 주가가 내려가면 전환가격도 따라 낮춰 주는 조항입니다. 전환가격이 내려가면 같은 채권으로 받을 주식 수가 늘어, 기존 주주의 몫이 줄어듭니다.
금융위원회는 2024년 12월 1일부터 규정을 바꿔, 최초 전환가격의 70% 밑으로 내리려면 주주총회 특별결의를 거치도록 했습니다. 회사가 만기 전에 사들인 전환사채를 어떻게 처리할지(소각 또는 재매각)도 공시해야 합니다. 그래서 한국에서 전환사채 공시를 볼 때는 이자율보다 리픽싱 조건과 콜옵션을 누가 갖는지를 먼저 확인하는 것이 좋습니다. 같은 회사가 짧은 기간에 전환 사채 유상 증자를 번갈아 공시한다면, 늘어날 수 있는 주식 수를 모두 더해 보는 것이 출발점입니다.
🌍 연결 지도
왜 이 주제인가: 오른 날 혼자 빠진 종목의 이유가 ‘빚 내는 방식’에 있었고, 같은 구조가 올해 전 세계 기업 자금 조달의 큰 흐름이기 때문입니다.
고금리(미국 10년물 4.88%) → 기업이 이자 싼 전환사채로 몰림 → 헤지펀드가 사며 주식 공매도
→ 발행 당일 주가 하락 → 주가가 낮아진 뒤 다시 낼 때는 전환가격이 낮아져 희석 위험 확대
→ 연결된 예시: 클라우드·데이터센터·반도체처럼 설비투자가 큰 업종, 일본 대형 제조업, 한국 코스닥 중소형주
→ 주식 투자자가 보는 ‘주식 수’와 채권 투자자가 보는 ‘갚을 능력’이 한 장부 안에서 부딪힘
⚖️ 다르게 보는 시각
▸ 싼 빚은 좋은 선택일 수 있다: 1% 이자로 3~5년을 쓰는 것은 일반 회사채보다 훨씬 쌉니다. 회사 전망대로 2028년 매출이 70억 달러를 넘으면, 오늘의 희석 걱정은 ‘싸게 빌린 성장 자금’으로 평가가 바뀔 수 있습니다.
▸ 공매도 압력은 일시적이다: 앞의 연구처럼 발행 직후 일부 되돌림이 나타나는 경향이 있습니다. 하루의 하락만으로 회사 가치를 판단하기는 이릅니다.
▸ 헤지 거래가 희석을 줄인다: 회사가 2.5억 달러를 들인 헤지는 일정 주가 구간에서 늘어날 주식을 상쇄합니다. 실제 희석은 14%라는 단순 계산보다 작을 수 있습니다.
✅ 이 글을 읽는 포인트
| 볼 것 | 왜 중요한가 |
|---|---|
| 전환가격과 현재 주가의 거리 | 멀수록 당장의 희석 가능성은 낮음 |
| 이전 발행과 조건 비교 | 이자가 오르고 전환가격이 내려가면 협상력이 약해졌다는 신호 |
| 자금 용도 | 빚을 갚는 돈인지, 새 투자인지에 따라 해석이 다름 |
| 리픽싱·콜옵션 조항(한국) | 주가 하락 때 주식 수가 얼마나 늘 수 있는지 결정 |
출처: 아카마이 공시(2026.11.9), 금융위원회 규정 개정(2024.11.13 의결)
📘 오늘의 경제 용어 — 전환 프리미엄(Conversion Premium)
전환가격이 발행 당시 주가보다 몇 % 높은지를 뜻합니다. 아카마이 2031년 만기분은 80.29달러 대비 102.37달러라 약 27.5%입니다. 프리미엄이 높을수록 회사는 ‘비싼 값에 주식을 미리 판’ 셈이 되고, 낮을수록 투자자에게 유리합니다.
❓ 자주 묻는 질문
Q1. 전환사채를 발행하면 주가는 항상 떨어지나요?
항상은 아니지만 발표 직후 떨어지는 경우가 많습니다. 채권을 사는 헤지펀드가 위험을 맞추려 주식을 공매도하기 때문입니다. 연구에서는 발행 뒤 며칠 사이 일부 되돌림도 관찰됐습니다.
Q2. 전환사채 이자가 회사채 금리보다 낮은 이유는?
투자자가 주가가 오르면 주식으로 바꿀 수 있는 권리를 함께 받기 때문입니다. 그 권리의 값만큼 이자를 덜 받습니다. 아카마이는 국채 10년물이 4.88%인 날 1% 이자로 발행했습니다.
Q3. 전환사채 리픽싱이 기존 주주에게 불리한 이유는?
주가가 내려갈 때 전환가격도 낮아져, 같은 채권이 더 많은 주식으로 바뀌기 때문입니다. 한국은 2024년 12월부터 최초 전환가격의 70% 밑으로 내리려면 주주총회 특별결의를 거쳐야 합니다.
📚 함께 읽으면 좋은 글
· 메타 무의결권 주식이 뭐길래: 실적 호조에도 7% 급락한 3가지 이유 — 새 주식 발행과 희석 걱정이 주가에 먼저 반영되는 또 다른 사례
· AI 자금 조달의 구조: 회사채·사모신용·순환 거래로 짓는 데이터센터 — 전환사채 외에 기업이 설비투자 자금을 마련하는 다른 길
· 신용 스프레드 읽는 법: 평균 3%인데 AI 회사채는 왜 16%일까 — 회사채 금리에 붙는 위험 웃돈을 읽는 법
참고 자료
· Akamai 전환사채 가격 결정 발표(GlobeNewswire, 2026.11.9)
· Akamai 8-K 전환사채 발행 계획(SEC, 2026.11.9)
· Akamai 0% 전환사채 가격 결정(SEC, 2026.5.19)
· Duca 외, 전환사채 발표와 주가 수익률(Journal of Banking & Finance, 2012)
· AI financing fueling a surge in U.S. convertible bond sales(BNN Bloomberg, 2026.5.20)
· 日本製鉄株が続落、転換社債発行を6000億円に拡大(Bloomberg, 2026.2.25)
· 상장회사 전환사채 등 규제 강화 규정 개정(김·장 법률사무소)
· The Close: Monday, November 9, 2026(시장 마감·국채 금리)
· Akamai Shares Slide upon Convertible Debt Dilution Risk(Tradingpedia, 2026.11.9)
⚠️ 정보 제공용이며 투자 권유가 아닙니다.