2026.11.06 · 💰 돈의 흐름·원리 · 11월 6일 12시(도쿄) 기준
자사주 매입 효과: 도요타 16.7% 급등 뒤 ‘10% 할인 공개매수’의 비밀
한 줄 요약 도요타는 손해보험사 4곳이 내놓는 자기 주식 약 1억 875만 주를 시장가보다 10% 싸게 사들여 없애기로 했습니다. 싸게 사서 소각하면 남은 주주의 몫이 커지는데, 이번 급등의 더 큰 원인은 이익 전망 상향이었습니다.
11월 5일 도쿄 증시에서 도요타자동차 주가는 하루 만에 16.68% 오른 3,533엔에 마감했습니다. 블룸버그는 39년 만의 상승률이라고 전했습니다. 같은 날 밤 미국 나스닥은 5% 넘게 떨어졌으니, 시장 전체가 흔들리는 와중에 세계 최대 자동차 회사 하나만 거꾸로 움직인 셈입니다.
이 글은 그날 함께 발표된 자사주 매입 효과를 원리부터 풀어 봅니다. 회사가 자기 주식을 사는 일이 왜 주가에 영향을 주는지, 그리고 도요타가 ‘시장가보다 10% 싸게’ 주식을 살 수 있었던 이유가 무엇인지 따라가 보겠습니다. 흔히 퍼진 오해 네 가지를 하나씩 확인하는 순서로 정리했습니다.
📌 11월 5일 도요타 주가에 무슨 일이 있었나
확인된 사실부터 보겠습니다. 도요타는 이날 오후 2026회계연도(2027년 3월 결산) 상반기 실적을 냈습니다. 7~9월 석 달 영업이익은 1조 1,277억 엔으로 1년 전보다 34.3% 늘었고, LSEG가 집계한 시장 예상치 9,920억 엔을 넘었습니다. 연간 영업이익 전망은 3조 4,000억 엔에서 3조 9,000억 엔으로 5,000억 엔 올렸습니다.
시장이 함께 주목한 것은 주주환원, 곧 자사주 매입 효과였습니다. 자사주 매입 한도를 1조 엔에서 1조 3,000억 엔으로 높이고, 그중 약 3,000억 엔은 ‘공개매수’ 방식으로 사기로 했습니다. 이미 산 주식에 더해 10억 주를 추가로 없애겠다는 계획도 내놨습니다. 도요타 주가는 발표 전 장중부터 오르기 시작해, 오른 폭 전부를 발표 효과로 보기는 어렵다는 분석도 있습니다.
❓ 자사주 매입 효과, 오해와 진실 4가지
오해 1. “회사 돈이 빠져나가니 주주에게 손해다”
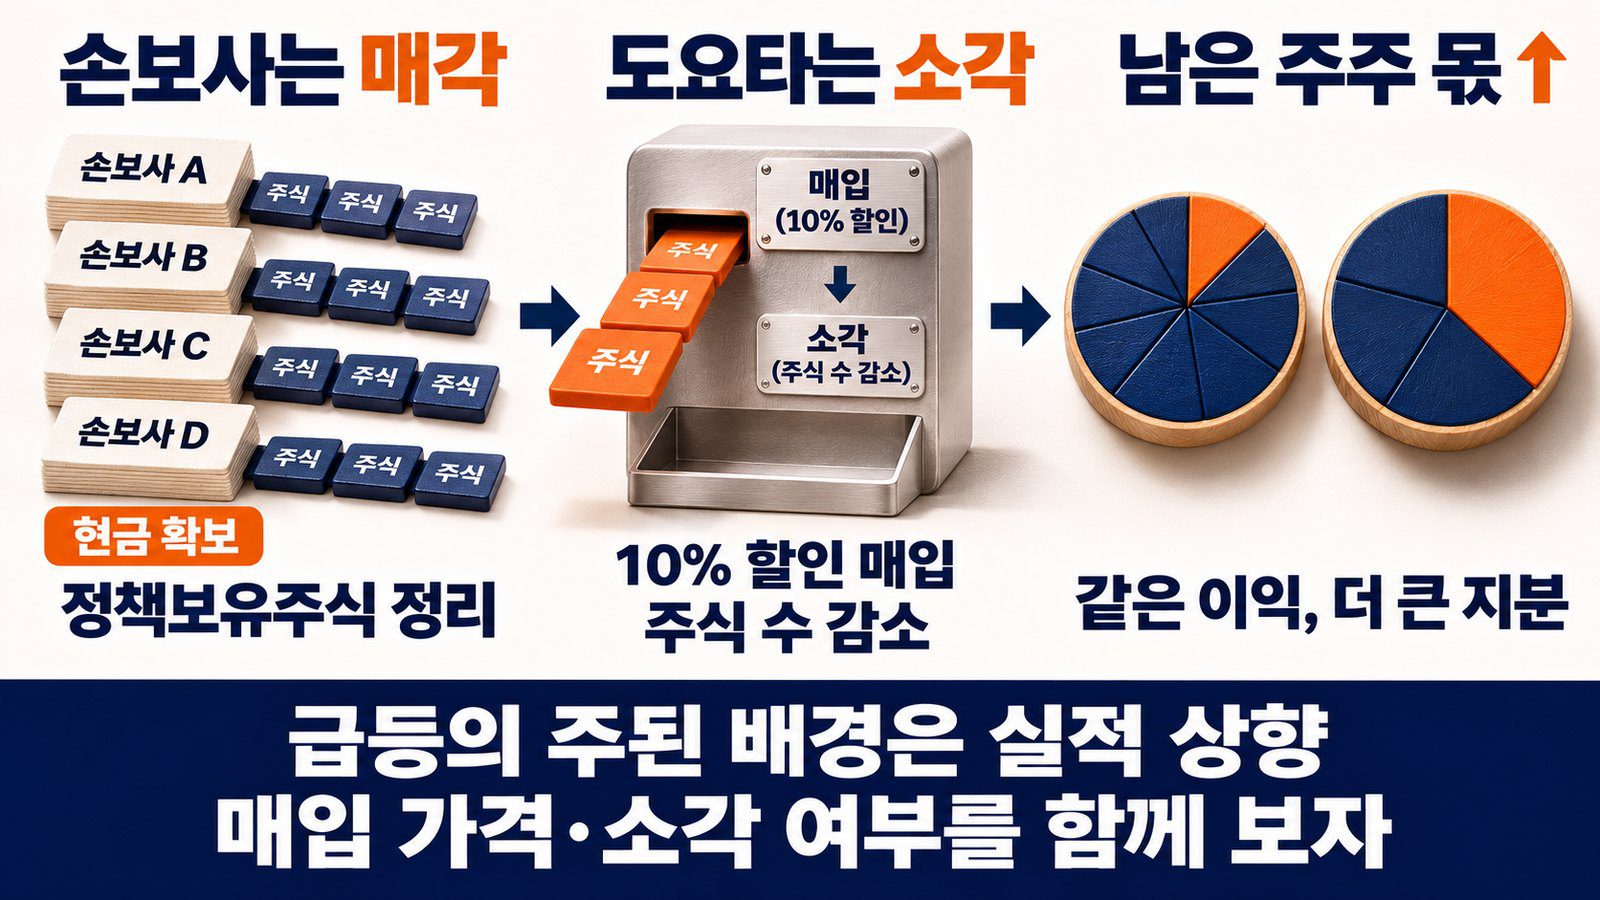
진실: 회사 현금은 줄지만, 남은 주주 한 사람이 가진 몫은 커집니다. 회사가 산 주식을 없애는 자사주 소각을 하면 전체 주식 수가 줄어듭니다. 이익이 같아도 나누는 사람이 줄어드니 PER·PBR을 계산할 때 쓰는 주당순이익(EPS)이 올라갑니다.
도요타는 올해 3~4월 도요타자동직기가 갖고 있던 지분을 중심으로 약 11억 9,000만 주(약 3조 6,600억 엔)를 사들였고, 그만큼을 없애 왔습니다. 이번 발표로 소각 예정 주식은 누적 12억 주, 발행 주식의 8.22%가 됐습니다. 새 주식을 찍어 기존 주주 몫을 줄이는 메타의 무의결권 주식 발행과는 정반대 방향입니다.
🔎 한 번에 정리하면:
도요타가 현금으로 자기 주식을 사서 → 그 주식을 없애면 → 전체 주식 수가 줄고 → 같은 이익을 더 적은 주식이 나눠 가져 주당 이익이 늘어납니다. 회사 가치 자체가 커지는 것이 아니라, 남은 주주 한 사람의 ‘지분 조각’이 커지는 구조입니다.
오해 2. “자기 주식도 시장 가격으로만 살 수 있다”
진실: 정해진 상대에게 미리 합의한 할인 가격으로 살 수도 있습니다. 도요타의 이번 공개매수 가격은 1주 2,725엔입니다. 11월 4일 종가(3,028엔)와 최근 한 달 평균(3,030엔) 가운데 낮은 쪽에서 10%를 깎은 값입니다. 기간은 11월 6일부터 12월 7일까지이고, 사려는 수량은 1억 875만 7,741주, 필요한 돈은 약 2,964억 엔입니다.
공개매수는 일정 기간 정해진 가격에 팔 사람을 공개적으로 모으는 방식입니다. 일본에서는 거래 상대가 미리 정해진 ‘할인 자사주 공개매수’가 흔합니다. 리크루트홀딩스는 2023년 비슷한 거래를 하면서, 2022년부터 15개월 동안 일본에서 나온 사례 16건 중 약 10건이 10% 안팎의 할인을 적용했다고 밝혔습니다.
오해 3. “10%나 싸게 파는 쪽은 바보 같은 거래를 한다”
진실: 파는 쪽에는 ‘빨리, 한 번에, 조용히’ 팔아야 하는 사정이 있습니다. 이번에 주식을 내놓는 곳은 미쓰이스미토모해상(약 6,073만 주), 도쿄해상일동(약 3,830만 주), 손보재팬(약 641만 주), 아이오이닛세이도와(약 331만 주)입니다. 모두 거래 관계를 유지하려고 오래 들고 있던 이른바 정책보유주식입니다.
일본 금융청은 2023년 12월, 기업 보험료를 미리 맞춘 행위를 문제 삼아 대형 손보사에 업무 개선 명령을 내렸습니다. 서로 주식을 들고 있는 관행이 공정한 경쟁을 막았다는 지적이 나왔고, 손보사들은 이런 주식을 모두 팔겠다고 약속했습니다. 도쿄해상일동은 2030년 3월까지 0으로 만들겠다는 목표를 세웠고, 상장 주식 보유액은 2024년 3월 약 3조 5,600억 엔에서 2026년 3월 1조 9,200억 엔으로 줄었습니다.
약 1억 주를 장에서 한꺼번에 팔면 가격이 밀려 10% 넘게 손해 볼 수도 있습니다. 공개매수는 가격과 수량을 미리 확정하고 한 번에 끝낼 수 있어, 파는 쪽은 ‘할인’을 확실성의 값으로 치르는 셈입니다. 다만 이것은 회사와 시장의 설명이고, 실제 손익은 각 손보사의 장부 가격에 따라 다릅니다.
오해 4. “자사주 매입 발표 = 무조건 주가 상승”
진실: 이번 급등은 이익 전망 상향이 더 큰 몫을 했고, 효과도 오래가지 않을 수 있습니다. 3,000억 엔 공개매수는 시가총액에 비하면 작고, 회사가 주식을 장에서 사는 것이 아니어서 수급에 직접 주는 힘도 제한적입니다. 실제로 11월 6일 오전에는 전날 급등에 따른 차익 매물과 미국발 기술주 폭락이 겹쳐 자동차주가 하락 반전했습니다(정확한 장중 가격은 확인 불가).
💴 돈은 어디로 가나: 2,964억 엔의 경로
돈의 경로를 따라가 보면 시장이 덜 주목한 부분이 보입니다. 공개매수 가격은 2,725엔으로 고정됐는데, 발표 다음 날 종가는 3,533엔이었습니다. 1주에 808엔, 전체로는 약 879억 엔의 차이가 생겼습니다. 손보사가 계획대로 응한다면 이 차이만큼의 가치가 사실상 남은 주주 쪽으로 옮겨 갑니다.
손보사가 받은 약 2,964억 엔은 주식이라는 위험 자산에서 현금으로 바뀝니다. 손보사들은 이 돈을 성장 분야 투자나 자기 주주 환원에 쓰겠다고 밝혀 왔습니다. 도요타 쪽에서는 9월 말 9조 4,800억 엔이던 유동성이 공개매수 뒤 약 9조 1,900억 엔으로 줄어들 것으로 예상됩니다.
🔎 한 번에 정리하면:
손보사는 규제 압박 때문에 도요타 주식을 팔아야 하고 → 도요타는 그 주식을 10% 싸게 사서 없애며 → 손보사는 현금을, 도요타 주주는 더 커진 지분을 얻습니다. 할인 폭과 주가 상승분이 커질수록 남은 주주 쪽 이득이 커집니다.
🌍 연결 지도: 일본 주식 시장으로 번지는 흐름
이 주제를 고른 이유: 주가가 크게 움직인 날, ‘실적’과 ‘자사주’라는 두 원인을 나눠 보면 주주환원의 원리가 선명해지기 때문입니다.
손보사 담합 제재(2023) → 정책보유주식 0 목표 → 도요타 주식 대량 매도 필요
→ 할인 공개매수로 한 번에 흡수 → 장내 매도 충격 회피 → 남은 주주 몫 증가
→ 일본 기업 전반의 상호 보유 해소·자사주 매입 확대 → 일본 주식 시장의 자본 효율 개선 기대
→ 한국도 2026년 자사주 소각 원칙 의무화 → 계열 금융사가 지분 한도 때문에 주식을 파는 비슷한 장면
일본 전체로 보면 도요타는 큰 흐름의 한 장면입니다. 대와증권 자료를 인용한 로이터 보도에 따르면, 2026년 4월부터 8월 12일까지 일본 기업이 발표한 자사주 매입 설정액은 약 12조 7,000억 엔으로 사상 최대 속도였습니다. 일본 주식 시장에서는 도쿄증권거래소 개혁과 기업지배구조 코드 개정이 ‘쌓아 둔 현금과 주식을 효율적으로 쓰라’는 압박으로 작용하고 있습니다.
한국에도 닮은 장면이 있습니다. 2026년 3월 시행된 3차 개정 상법은 새로 취득한 자사주를 원칙적으로 1년 안에 소각하도록 했습니다. 같은 달 삼성전자가 보유 주식 870만 주 소각을 예고하자, 삼성생명과 삼성화재는 지분율이 금산법 한도(10%)를 넘지 않도록 삼성전자 주식 약 1조 5,000억 원어치를 미리 팔았습니다. 주식 수를 줄이는 결정이 계열 금융사의 매도로 이어진다는 점에서 구조가 비슷합니다.
💼 이번 거래로 연결된 기업과 숫자
| 구분 | 핵심 숫자 | 의미 |
|---|---|---|
| 도요타 주가(11/5) | 3,533엔 ▲16.68% | 실적 상향 + 주주환원 |
| 연간 영업이익 전망 | 3.4조 → 3.9조 엔 | 관세 1.1조 엔 부담에도 상향 |
| 자사주 매입 한도 | 1조 → 1.3조 엔 | 장내 매수 + 공개매수 |
| 공개매수 가격 | 2,725엔(10% 할인) | 11/6~12/7, 약 2,964억 엔 |
| 파는 쪽(손보 4곳) | 약 1억 875만 주 | 정책보유주식 축소 |
| 누적 소각 예정 | 12억 주(8.22%) | 주당 이익 증가 요인 |
출처: 도요타 결산·자사주 공시 요약(BigGo Finance, 2026.11.5), 株探(2026.11.5), JIO 투자 분석(2026.11.5)
🧪 개념 요약: 장내 매수·공개매수·자사주 소각
| 방식 | 장점 | 주의할 점 | 이럴 때 쓰임 |
|---|---|---|---|
| 장내 매수 | 시장에서 꾸준히 사 수급을 받침 | 주가가 오르면 비싸게 삼 | 평소 주주환원 |
| 할인 공개매수 | 싸게 사고 매도 충격을 피함 | 응모가 넘치면 비례 배분 | 대주주·거래처 지분 정리 |
| 소각 | 주식 수가 줄어 주당 가치 상승 | 현금이 줄어 투자 여력 감소 | 매입 효과를 확정할 때 |
출처: 리크루트홀딩스 자사주 공개매수 공시(2023.5.17), 법률신문 개정 상법 해설(2026.3.9)
⚖️ 다르게 보는 시각
▸ 환율이 만든 이익: 상반기 환율 효과는 6,850억 엔이었습니다. 환율과 스와프 평가 등을 빼면 반년 영업이익은 오히려 1,950억 엔 줄었다는 분석이 있습니다. 엔화가 강해지면 숫자가 빠르게 바뀔 수 있습니다.
▸ 현금 흐름과 투자 부담: 상반기 영업 현금흐름은 2조 9,446억 엔에서 1조 6,039억 엔으로 줄었습니다. 로봇·전동화 같은 미래 투자가 필요한 시기에 큰돈을 주주환원에 쓰는 것이 맞는지는 의견이 갈립니다.
▸ 이미 싸지 않은 주가: 예상 PER은 약 11.8배, PBR은 약 1.11배로 ‘PBR 1배 미만이라 싸다’는 논리는 더 이상 맞지 않습니다. 중국 판매가 상반기 25.1% 줄었고 중동 사태로 5,050억 엔의 이익 감소를 반영한 점도 부담입니다.
✅ 이 글을 읽는 포인트
| 관찰 포인트 | 왜 중요한가 |
|---|---|
| 매입만 하는지, 소각까지 하는지 | 소각해야 주식 수가 실제로 줄어듭니다 |
| 매입 가격과 방식 | 싸게 살수록 남은 주주 몫이 커집니다 |
| 누가 파는가 | 파는 쪽 사정이 할인 폭을 결정합니다 |
| 실적과 환원을 나눠 보기 | 주가 급등의 진짜 원인을 가립니다 |
📘 오늘의 경제 용어 — 정책보유주식(政策保有株式)
투자 수익보다 거래 관계 유지를 목적으로 기업끼리 서로 들고 있는 주식입니다. 경영진을 감시하는 주주의 힘을 약하게 만들고 돈이 비효율적으로 묶인다는 비판을 받아, 일본에서는 금융청과 거래소가 줄이도록 압박하고 있습니다.
❓ 자주 묻는 질문
Q1. 자사주 매입 효과는 언제 가장 커지나요?
산 주식을 소각하고, 회사 가치보다 싼 가격에 샀을 때 커집니다. 매입만 하고 다시 시장에 팔 수 있다면 효과는 약해집니다.
Q2. 도요타 공개매수에 일반 주주도 응할 수 있나요?
자사주 공개매수는 원칙적으로 모든 주주에게 열려 있지만, 가격 2,725엔이 시장가보다 훨씬 낮아 일반 주주가 응할 이유는 크지 않습니다. 응모가 예정 수량을 넘으면 비례 배분됩니다.
Q3. 자사주 소각과 배당은 무엇이 다른가요?
배당은 현금을 모든 주주에게 나눠 주고, 소각은 주식 수를 줄여 남은 주주의 지분을 키웁니다. 도요타는 연간 배당 100엔과 자사주 매입을 함께 쓰고 있습니다.
📚 함께 읽으면 좋은 글
- PER PBR 뜻: 테슬라 PER 425배와 도요타 9배, 무엇이 다를까 — 주식 수가 줄면 EPS와 PER이 어떻게 바뀌는지 기초부터 볼 수 있습니다.
- 메타 무의결권 주식이 뭐길래: 실적 호조에도 7% 급락한 3가지 이유 — 주식을 늘리는 쪽(희석)을 시장이 어떻게 받아들였는지 비교해 보세요.
- 중복상장이 뭐길래: 솔리다임 상장 철회에 SK하이닉스가 4.4% 오른 이유 — 지배구조 결정 하나가 주주 가치를 바꾸는 한국 사례입니다.
참고 자료
- BigGo Finance — Toyota Expands Share Buyback Authorization to ¥1.3 Trillion (2026.11.5)
- BigGo Finance — Toyota FY2026 Q2 Earnings Call (2026.11.5)
- 株探 — トヨタ、今期最終を10%上方修正 (2026.11.5)
- JIO — トヨタ(7203)の株価急騰 分析
- The Manila Times(AFP) — Toyota posts profit surge (2026.11.6)
- 東京海上HD 政策保有株ゼロへ 정리
- Newsweek Japan(Reuters) — 自社株買い 過去最高 (2026.8.13)
- Recruit Holdings — Self Tender Offer 공시 (2023.5.17)
- 법률신문 — 자기주식 소각 의무화 개정 상법 시행 (2026.3.9)
- 한국경제 — 삼성생명·화재, 삼성전자 주식 1.5조 매각 (2026.3.19)
⚠️ 정보 제공용이며 투자 권유가 아닙니다.