🇯🇵 일본 돋보기 · 2026.11.06 · 2026년 11월 5일 기준
일본 금리 인상 왜 멈췄나? 물가 2% 도달에도 1.25% 동결, 12월엔 오를까
일본 금리 인상이 10월에는 한 박자 쉬었습니다. 일본은행(日本銀行)은 10월 30일 정책금리를 1.25%로 묶으면서도, 2013년 물가 목표를 세운 뒤 처음으로 “물가의 기본 흐름이 2%에 거의 도달했다”고 인정했습니다.
목표를 이뤘다면서 왜 금리는 그대로일까요? 그리고 금리를 올려도 엔화는 왜 계속 약할까요? 일본 은행 창구와 주택대출, 주식시장, 한국의 엔화 통장까지 이어지는 돈의 흐름으로 풀어 봅니다.
■ 한눈에 비교: 일본 기준금리 vs 한국 기준금리
출처: 일본은행·한국은행 통화정책 결정(2026년 10월). 두 나라 모두 다음 회의에서 인상 여부를 다시 판단합니다.
■ 일본에서 지금: ‘목표 달성’ 선언과 동결이 동시에
10월 회의 결과는 찬성 8, 반대 1이었습니다. 다카타 하지메 위원 한 명만 1.50%로 올리자고 제안했다가 부결됐습니다. 대신 일본은행은 두 가지 큰 결정을 내놓았습니다.
첫째, 물가 판단입니다. 일본은행은 일시적 요인을 뺀 물가의 기본 흐름, 즉 기조적 물가 상승률(基調的な物価上昇率)이 2% 목표와 “대체로 맞는 수준”이 됐다고 적었습니다. 함께 낸 전망에서는 2027년도 근원 소비자물가 상승률을 2.6%로 0.2%p 올려 잡았습니다.
둘째, 보유 주식 처분 속도입니다. 일본은행은 과거 경기 부양을 위해 사들인 주식형 ETF를 2027년 1월부터 연간 약 8,600억 엔(장부가)씩 팔기로 했습니다. 지금까지의 연 3,300억 엔보다 약 2.6배 빠른 속도입니다.
| 시점 | 일본 기준금리 | 의미 |
|---|---|---|
| 2024년 3월 | -0.1% → 0~0.1% | 17년 만의 인상, 마이너스 금리 종료 |
| 2024년 7월 | ▲ 0.25% | 8월 초 세계 증시 급락의 방아쇠 |
| 2025년 1월 | ▲ 0.5% | 반년 간격 인상 시작 |
| 2025년 12월 | ▲ 0.75% | 1995년 이후 최고 수준 진입 |
| 2026년 6월 | ▲ 1.0% | 1%대 회복 |
| 2026년 9월 | ▲ 1.25% | 석 달 만의 인상, 속도 빨라짐 |
| 2026년 10월 | 1.25% 동결 | 물가 2% 도달 인정, ETF 매각 가속 |
출처: 일본은행 결정 내용, 다이이치생명경제연구소·외환닷컴 정리(2026.10.30) 등
■ 왜 일본 금리 인상을 한 번 쉬었을까?
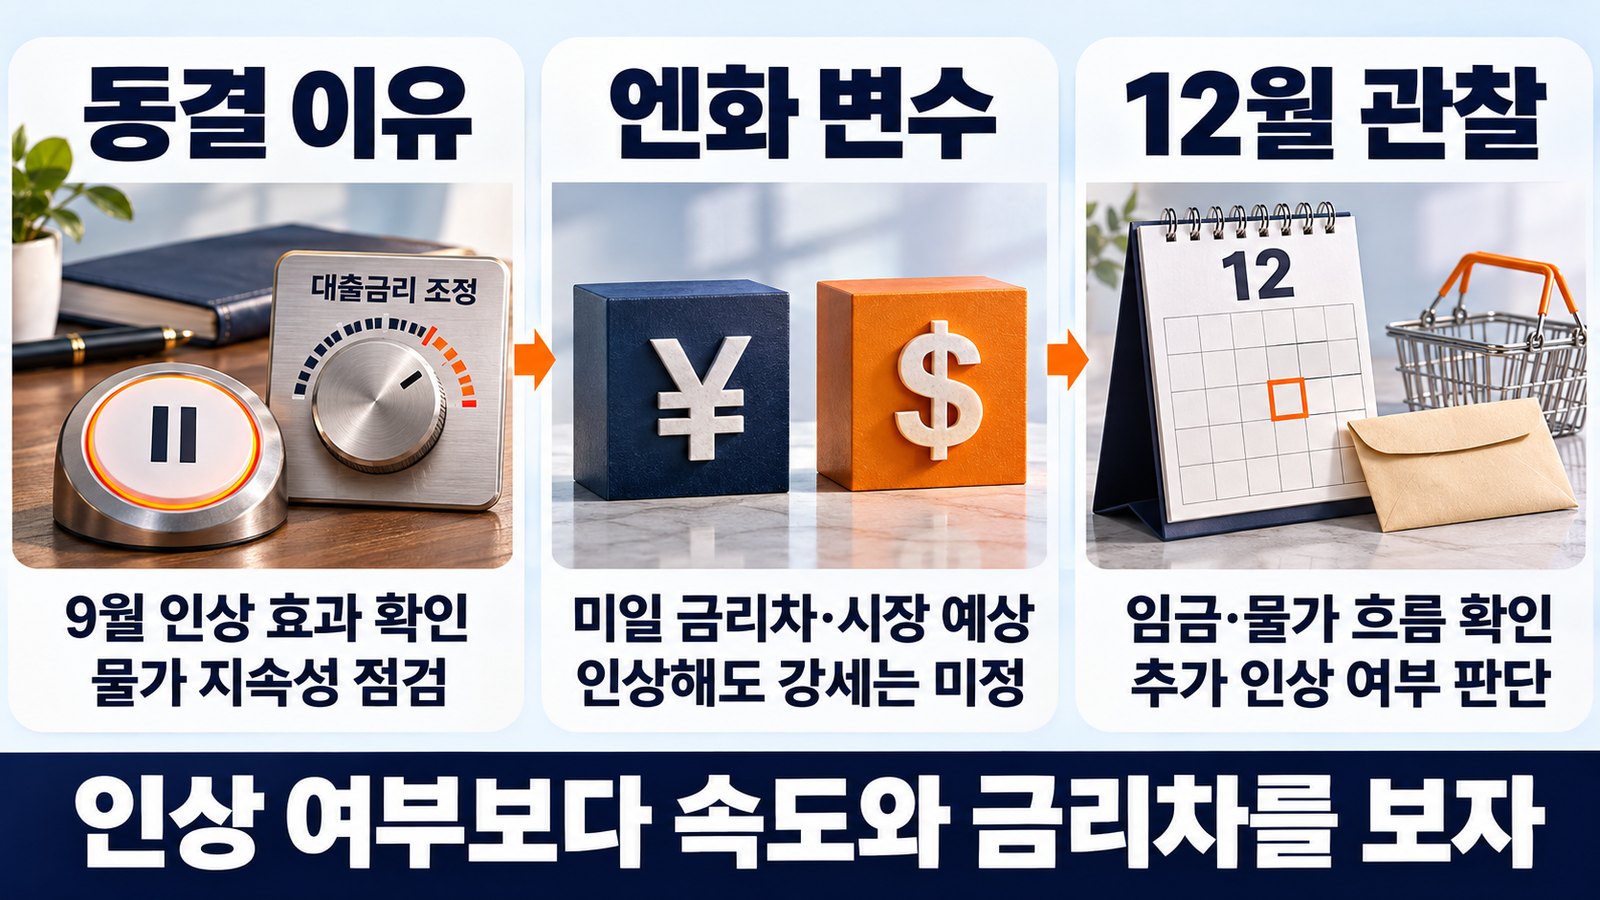
짧게 답하면, 9월에 올린 효과를 확인할 시간이 필요했고, 아직 ‘목표를 계속 지킬 수 있다’는 확신까지는 아니기 때문입니다. 우에다 가즈오 총재는 회견에서 지금은 “지속적·안정적 달성 선언”을 할 단계가 아니라고 선을 그었습니다.
물가의 기본 흐름이 2%에 닿았다 → 금리를 계속 올릴 이유가 생겼다 → 하지만 9월 인상 직후라 대출·소비 반응을 먼저 본다 → 12월 회의로 결정을 미뤘다.
그렇다면 금리를 올려도 엔화가 약한 이유는 무엇일까요? 핵심은 실질금리입니다. 일본 기준금리 1.25%에서 물가 상승률 약 2%를 빼면 여전히 마이너스입니다. 미국 기준금리는 3.75~4.00%라서, 돈을 맡길 곳으로 보면 엔화는 아직 매력이 작습니다. 총재 스스로도 “금융 환경은 여전히 매우 완화적”이라고 말했습니다.
ETF 매각 속도를 높인 것도 같은 흐름입니다. 일본은행이 들고 있는 ETF는 장부가 약 37조 엔(2026년 3월 말), 시가로는 약 107조 엔(10월 30일)에 이릅니다. 일본 주식시장 시가총액의 7~8%를 중앙은행이 간접 보유한 셈이라, 비상 시기에 쌓은 자산을 정상 상태로 되돌리는 작업입니다.
■ 돈은 어디로: 예금자·은행은 웃고, 변동금리 대출자는 긴장
은행: 금리가 오를수록 남는 몫이 커진다
은행은 대출 금리를 예금 금리보다 먼저, 더 많이 올릴 수 있습니다. 그래서 금리 상승기의 첫 수혜자가 됩니다. 일본 3대 메가뱅크 그룹의 2026년 4~6월 순이익 합계는 1조 7,337억 엔으로 1년 전보다 43% 늘었습니다. 대출과 예금의 금리 차이로 버는 자금이익이 미쓰비시UFJ 28%, 미쓰이스미토모 26%, 미즈호 21%씩 늘어난 덕분입니다.
가계: 예금 이자는 조금, 대출 이자는 크게
일본 신규 주택대출의 83.5%가 변동금리형입니다(국토교통성, 2024년도). 은행들은 9월 인상을 반영해 단기 우대금리(短期プライムレート)를 2.375%에서 2.625%로 올렸습니다. 3,000만 엔을 35년 동안 빌린 경우 금리가 1.195%에서 0.25%p 오르면 월 상환액은 약 87,439엔에서 91,049엔으로 3,610엔(약 3만 원) 늘어납니다.
반대로 예금 쪽은 100만 엔을 1년 맡겨도 세전 이자가 1,000엔 늘어나는 정도입니다. 이자를 받는 쪽보다 내는 쪽의 변화가 더 크게 느껴지는 이유입니다.
주식시장: 매각 규모는 생각보다 작다
새 속도로 팔아도 시가 기준 연 2조 4,600억 엔 정도로, 도쿄증권거래소 전체 거래대금의 약 0.1%입니다. 올해 일본 상장사가 발표한 자사주 매입 한도가 10월 말까지 21조 8,000억 엔이라는 점과 비교하면 시장이 감당 못 할 물량은 아닙니다. 다만 일본은행 간접 보유 비중이 큰 일부 종목은 수급 부담이 생길 수 있습니다.
미쓰비시UFJ·미쓰이스미토모·미즈호 3대 은행의 보통예금 금리가 11월 2일부터 연 0.4%에서 0.5%로 올랐습니다. 유초은행(ゆうちょ銀行)은 11월 9일부터 같은 수준으로 바뀝니다. 다만 새 금리로 계산한 이자가 처음 통장에 찍히는 시기는 메가뱅크가 2027년 2월, 유초은행이 2027년 4월입니다.
대출 쪽은 더 빠릅니다. 미쓰비시UFJ은행은 12월 1일부터 신규 변동금리 대출의 기준금리를 다시 정한다고 밝혔고, 기존 대출자는 많은 은행에서 2027년 7월 상환분부터 반영될 전망입니다.
■ 한국에서 보면: 금리 인상 환율 공식이 안 맞는 이유
한국에서는 흔히 “일본이 금리를 올리면 엔화가 오른다”고 설명합니다. 교과서적인 금리 인상 환율 공식이지만, 올해 실제 움직임은 달랐습니다. 9월 18일 인상 결정 날 엔화는 오히려 달러당 1.80엔 약해졌고, 동결한 10월 30일에는 0.27엔 강해졌습니다. 시장이 이미 인상을 예상해 가격에 반영해 두었고, 미국과의 금리 차이가 여전히 크기 때문입니다.
그 사이 원화는 강해졌습니다. 한국은행이 7·8월 연속으로 금리를 올리고 수출이 좋아지면서, 원엔 환율은 10월 13일 100엔당 842.30원으로 2008년 1월 이후 가장 낮았습니다. 11월 5일에도 847.18원 수준입니다. 이 틈에 국내 5대 은행 엔화예금은 1조 1,708억 엔으로 5월 말보다 33% 늘었습니다.
환율: 2026년 11월 5일 하나은행 매매기준율 100엔당 847.18원, 1달러당 1,338.80원 기준
한국 투자자가 기억할 장면도 있습니다. 2024년 7월 일본 금리 인상 뒤 싼 엔화를 빌려 다른 자산에 넣었던 돈(엔 캐리 트레이드)이 한꺼번에 빠지면서, 8월 5일 코스피가 하루 8.77% 떨어졌습니다. 일본 금리 인상 속도가 예상보다 빨라지면 이런 되돌림이 다시 나올 수 있다는 점이 한국 시장이 일본은행 회의를 지켜보는 이유입니다. 금리가 주식 가치에 닿는 구조는 금리가 오르면 AI 반도체가 먼저 흔들리는 이유에서 따로 정리했습니다.
정리하면, 금리 인상 환율 관계는 ‘인상했는가’보다 ‘예상보다 빨랐는가’와 ‘미국과의 차이가 줄었는가’로 읽어야 합니다. 같은 0.25%p 인상이라도 시장이 이미 알고 있었다면 환율은 거의 움직이지 않고, 예상 밖이면 하루에도 크게 움직입니다. 원엔 환율은 여기에 한국은행의 결정까지 겹치기 때문에, 엔화 환율 전망을 볼 때는 일본·미국·한국 세 나라의 금리 일정을 함께 확인하는 것이 좋습니다.
■ 앞으로: 엔화 환율 전망 세 갈래
엔화 환율 전망은 결국 일본과 미국의 금리 차이가 얼마나 좁혀지느냐에 달려 있습니다. 경제학자 16명 중 13명은 이번 인상 사이클의 끝을 2027년 중반 1.75~2.0%로 봅니다.
- ▸ 기본: 12월 1.50% 인상, 이후 약 석 달 간격으로 2027년 중반 2.0% 안팎. 엔화는 달러당 150엔대 중반에서 천천히 강세.
- ▸ 낙관(엔 강세): 일본 인상과 미국 금리 하락이 겹쳐 금리 차이가 빠르게 줄어듦. 원엔 환율도 반등.
- ▸ 비관(엔 약세): 경기 둔화로 인상이 미뤄지고 달러당 160엔을 다시 넘김. 수입 물가가 올라 일본 장바구니 부담 확대.
확인 신호는 세 가지입니다. 11월 10일 공개되는 10월 회의 ‘주요 의견’, 12월 8~9일 미국 연준 회의, 그리고 12월 18일 일본은행 결정입니다. 보도에 따르면 11월 5일 공개된 9월 회의 요지에는 “인상 폭도 논의해야 한다”는 위원 의견까지 담겼습니다.
■ 알아 두면 좋은 일본어 경제 용어
- 기조적 물가 상승률(基調的な物価上昇率, きちょうてきなぶっかじょうしょうりつ) — 유가·보조금 같은 일시적 요인을 뺀 물가의 기본 흐름.
- 단기 우대금리(短期プライムレート, たんきプライムレート) — 은행이 우량 기업에 주는 1년 미만 대출 금리. 변동금리 주택대출의 기준이 된다.
- 예대 마진(利ざや, りざや) — 대출 금리와 예금 금리의 차이. 은행 이익의 원천.
■ 자주 묻는 질문
Q. 일본 금리 인상은 언제 다시 하나요?
A. 다음 일본은행 회의는 12월 17~18일입니다. 시장과 경제학자 다수는 이때 일본 기준금리를 1.25%에서 1.50%로 올릴 것으로 봅니다. 다만 일본은행은 “회의마다 판단한다”는 입장입니다.
Q. 일본이 금리를 올리면 엔화 환율도 바로 오르나요?
A. 꼭 그렇지 않습니다. 2026년 9월 인상 날 엔화는 오히려 약해졌습니다. 이미 예상된 인상은 가격에 반영돼 있고, 미국과의 금리 차이가 크면 엔화 약세가 이어질 수 있습니다.
Q. 일본은행 ETF 매각으로 일본 주식이 폭락하나요?
A. 2027년 1월부터 시가 기준 연 2조 4,600억 엔 안팎을 팔 예정이지만, 거래대금의 약 0.1% 수준이라 시장 전체 충격은 제한적이라는 분석이 많습니다. 다 팔기까지는 약 43년이 걸립니다.
■ 함께 읽으면 좋은 글
- 미일 금리차 쉽게 이해하기: 미국 5.1% vs 일본 2.9% — 일본이 금리를 올려도 엔화가 약한 구조를 국채 금리로 더 깊게 봅니다.
- 원엔 환율 840원대와 일본 여행 한국인 사상 최다의 이유 — 원화 강세가 여행과 환전에 주는 영향을 정리했습니다.
- 엔캐리 트레이드 청산과 미국 장기채 금리 급등 — 일본 금리가 세계 자금 흐름을 흔드는 경로를 다룹니다.
참고 자료
- 第一生命経済研究所: 日銀金融政策決定会合(2026年10月)
- お金の学び場: 日銀10月会合とドル円
- 野村證券: 日銀ETF売却ペース引き上げの影響
- モゲチェック: 住宅ローン金利 2026年11月
- 한국금융신문: 10월 금통위 기준금리 3% 동결
- 파이낸셜뉴스: 엔화예금 잔액과 원엔 환율
정보 제공용이며 투자 권유가 아닙니다.