2026년 10월 19일 · ⏳ 시간과 사람 · 중국 국가통계국 10월 19일 발표(9월 지표) 기준
중국 부동산 침체 5년째: 일본·미국 집값 붕괴와 무엇이 같고 다를까
💡 한 줄 요약: 중국 신축 집값은 3년 넘게 한 번도 오르지 못했고 부동산 투자는 올해 들어 20.6% 줄었습니다. 1990년대 일본, 2008년 미국의 역사를 겹쳐 보면 지금 어디쯤인지, 무엇을 봐야 하는지가 보입니다.
10월 19일 중국 국가통계국이 3분기 성장률과 함께 9월 중국 70개 도시 집값을 내놓았습니다. 성장률은 4.5%로 예상보다 좋았지만, 같은 날 나온 집값과 부동산 투자 숫자는 중국 부동산 침체가 아직 끝나지 않았다는 사실을 다시 확인시켰습니다. 2021년 헝다(에버그란데) 디폴트로 표면화한 이 위기는 어느덧 5년째에 들어섰습니다. 이번 글은 오늘의 숫자를 출발점으로, 과거 일본과 미국이 겪은 집값 붕괴를 나란히 놓고 “집값이 오래 떨어지면 사람들의 삶과 경제는 어떻게 바뀌는가”를 시간의 흐름으로 따라가 봅니다.
집은 대부분의 가정에서 가장 큰 재산이자 가장 큰 빚입니다. 그래서 집값이 몇 년씩 내리면 단순히 부동산 회사만 힘든 것이 아니라 소비, 지방정부 살림, 은행, 원자재 수출국, 심지어 다른 나라의 물가까지 줄줄이 영향을 받습니다. 중국은 세계 2위 경제이자 철광석·구리 같은 원자재의 최대 구매자라서, 중국의 집 이야기는 곧 세계의 이야기이기도 합니다.
숫자 하나로 보는 중국 부동산 침체: -20.6%
오늘 발표에서 가장 무게가 실린 숫자는 1~9월 부동산 개발투자 -20.6%입니다(1~8월 -19.9%에서 낙폭 확대). 아파트를 짓기 위해 쓰는 돈이 1년 전보다 5분의 1 넘게 줄었다는 뜻입니다. 중국 집값 하락은 “하락 폭이 조금 줄었다”는 정도의 변화에 그쳤습니다.
| 지표 (2026년) | 값 | 읽는 법 |
|---|---|---|
| 9월 신규주택 가격(전년 대비) | ▼ 2.8% (8월 ▼3.0%) | 내리는 속도만 조금 느려짐 |
| 70개 도시 중 신규주택 전월 대비 하락 | 49곳 (상승 17, 보합 4) | 세 곳 중 두 곳은 여전히 하락 |
| 중고주택 전월 대비 하락 도시 | 59곳 (상승 9) | 베이징·상하이·광저우·선전은 상승 |
| 1~9월 부동산 개발투자 | ▼ 20.6% | 짓는 돈은 오히려 더 빨리 감소 |
| 3분기 GDP 성장률 | ▲ 4.5% (예상 4.4%) | 수출·제조업이 성장을 떠받침 |
자료: 중국 국가통계국 발표(로이터·investingLive 보도), 도시 수는 The Eastern Herald가 70개 도시 표를 집계한 값. 2026년 10월 19일 발표 기준.
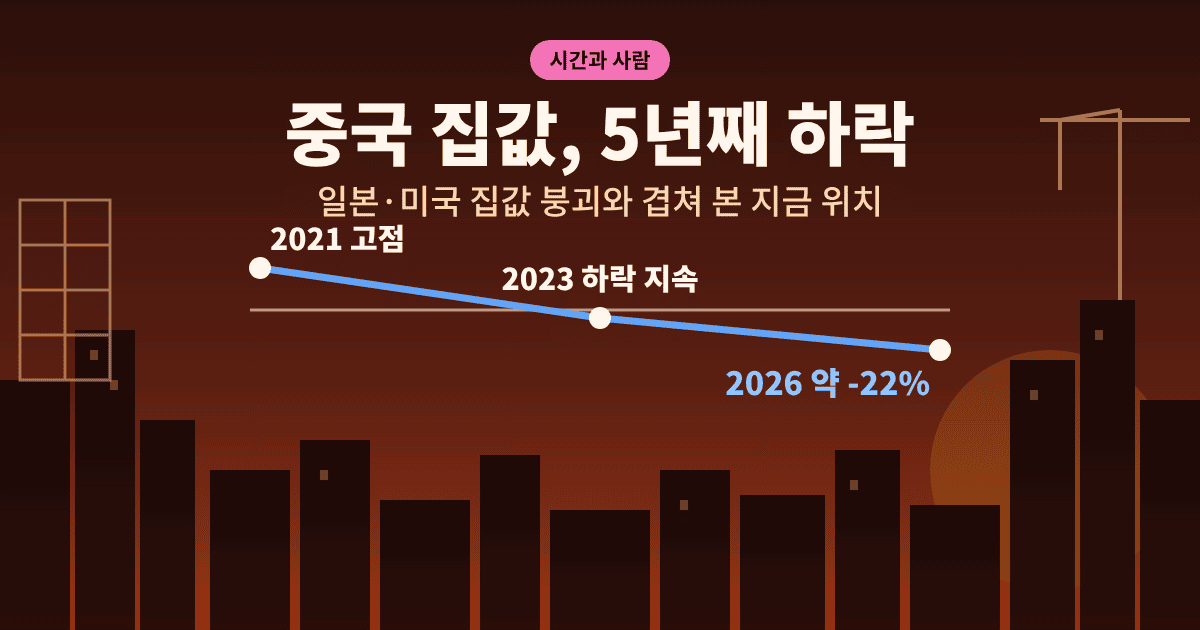
로이터에 따르면 중국 신축 집값은 2023년 6월부터 내리기 시작해 3년 넘게 월간으로도, 연간으로도 한 번도 오르지 못했습니다. 국제결제은행(BIS)의 기존주택 지수로 보면 2021년 3분기 고점에서 2026년 1분기까지 약 22% 내려 2016년 중반 수준으로 돌아갔습니다. 10년 동안 쌓은 상승분이 5년 사이에 거의 사라진 셈입니다.
🔎 쉽게 말하면: 집값은 “가게 앞 가격표”, 부동산 투자는 “주방에서 새로 만드는 요리의 양”과 같습니다. 가격표를 조금 덜 깎았다고 장사가 살아난 게 아닙니다. 주방이 요리를 계속 줄이고 있다면 가게 주인(건설사), 재료 공급자(철강·시멘트), 일하는 사람(건설 노동자) 모두 수입이 줄어듭니다.
⏳ 타임라인: 중국 부동산 침체는 어떻게 5년을 이어 왔나
| 시점 | 무슨 일이 있었나 |
|---|---|
| 2020년 | 정부가 건설사 빚을 묶는 ‘세 가지 레드라인’ 규제 도입. 빚으로 땅을 사고 선분양 대금으로 공사하던 방식에 제동 |
| 2021년 | 헝다 디폴트(부채 3,000억 달러 이상). 기존주택 가격은 3분기에 고점 |
| 2022년 중반 | 짓다 만 아파트 구매자들이 대출 상환을 거부하는 ‘모기지 보이콧’. 정저우 등에서 확산되며 선분양 신뢰가 무너짐 |
| 2023년 6월 | 신축 집값이 이때부터 3년 넘게 상승 없이 하락 |
| 2024~2025년 | 금리·계약금 인하, 구매 제한 완화, 미완공 단지 ‘화이트리스트’ 대출. 2025년 5월 이후 대출우대금리(5년물 LPR) 3.5%로 동결 |
| 2026년 8월 28일 | 선분양 개혁: 새 허가 단지는 골조가 올라간 뒤에만 선분양, 새 택지는 ‘다 지은 집 판매’ 우선. 같은 날 주택담보대출 최장 만기 30년 → 40년 |
| 2026년 10월 1일 | 생애 첫 주택 구입자 대출 이자 연 1%p 보조 시작(최대 5년, 120㎡·150만 위안 이하 주택) |
| 2026년 10월 19일 | 9월 집값 하락폭 소폭 축소, 부동산 투자 낙폭은 확대. 다음 날(10월 20일) LPR 고시 예정 |
이 연표에서 눈여겨볼 대목은 선분양입니다. 중국에서는 오랫동안 땅만 산 상태에서 아파트를 미리 팔고, 그 돈으로 공사를 했습니다. 말레이시아 메이뱅크 리서치에 따르면 20년 전엔 선수금·선분양 대금이 건설사 자금의 약 3분의 1이었고 지금은 19.9%로 줄었습니다. 집값이 오를 때는 모두가 이기는 구조였지만, 판매가 끊기자 공사도 멈추고, 돈을 미리 낸 가족은 빈 골조만 바라보게 됐습니다. 싱가포르 스트레이츠타임스는 2019년에 분양받은 정저우의 한 아파트 주민이 6년 가까이 지나 수도·가스도 없이 입주한 사례를 전했습니다. 이번 8월 중국 선분양 개혁은 이 고리를 끊으려는 시도지만, 당장은 건설사의 자금 줄을 더 죄는 효과도 있습니다.
🔎 쉽게 말하면: 선분양은 “케이크를 굽기 전에 손님에게 돈부터 받는 빵집”입니다. 장사가 잘될 땐 그 돈으로 오븐을 더 사서 가게를 늘릴 수 있지만, 손님이 끊기면 이미 돈을 낸 손님의 케이크조차 못 굽게 됩니다. 이제 중국은 “적어도 반죽은 오븐에 넣은 뒤에 팔라”고 규칙을 바꾼 셈입니다.
역사의 각운: 1991년 일본, 2006년 미국과 나란히 놓기
역사는 똑같이 반복되지 않지만 운율은 맞춘다는 말이 있습니다. 큰 집값 하락은 대체로 두 가지 길 중 하나를 걸었습니다. 하나는 미국처럼 짧고 굵게 떨어진 뒤 회복하는 길, 다른 하나는 일본처럼 천천히 오래 미끄러지는 길입니다.
| 구분 | 일본 (1991~) | 미국 (2006~) | 중국 (2021~) |
|---|---|---|---|
| 하락 폭 | 전국 주거용 지수 고점 대비 약 42% (2007년 상반기까지) | 케이스·실러 전국지수 약 35% (2012년 1분기, 당시 발표 기준) | 기존주택 약 22% (BIS, 2026년 1분기까지) |
| 하락 기간 | 약 15년 | 약 6년 | 5년째 진행 중 |
| 빚이 몰린 곳 | 기업·은행(토지 담보 대출) | 가계(서브프라임 대출) | 건설사·지방정부, 그리고 선분양 가계 |
| 처리 방식 | 부실 정리를 미루다 장기화 | 압류·은행 구제로 빠르게 정리 | 국가가 점진적으로 관리, 급격한 정리는 피함 |
| 인구 | 고령화 시작 | 인구 증가 지속 | 인구 감소·고령화 진행 |
자료: Global Property Guide(일본·중국), Inman(미국 케이스·실러, 2012년 5월 보도). 나라마다 지수 기준이 달라 직접 비교에는 한계가 있습니다. 미국 지수는 이후 개정으로 하락폭이 다소 작게 재산정됐습니다.
표를 보면 중국은 미국보다 하락 폭이 아직 작지만 기간은 이미 비슷해졌고, 처리 방식과 인구 구조는 일본 쪽에 더 가깝습니다. 미국은 2008년 금융위기라는 큰 충격을 겪었지만 압류와 은행 구제로 부실을 빨리 털어냈고, 인구가 계속 늘었기 때문에 집에 대한 수요가 다시 살아났습니다. 일본은 은행이 부실 대출을 장부에 오래 안고 있었고, 인구 고령화까지 겹쳐 회복이 늦어졌습니다. 중국은 급격한 충격을 피하려고 정부가 속도를 조절하고 있는데, 이 방식은 금융 위기를 막는 대신 침체를 길게 늘이는 부작용이 있을 수 있습니다.
그렇다고 중국이 일본의 길을 그대로 따라간다고 단정할 수는 없습니다. 중국 정부는 은행과 큰 기업 대부분에 영향력을 갖고 있고, 1인당 소득은 아직 일본의 1990년대보다 낮아 도시화의 여지가 남아 있습니다. 반대로 지방정부의 토지 판매 수입 의존, 높은 가계 저축 성향, 출생아 감소는 회복을 늦추는 요인입니다. 어느 쪽 힘이 더 클지는 앞으로 몇 년의 숫자가 말해 줄 것입니다.
🔎 쉽게 말하면: 미국은 “깊게 베였지만 바로 꿰맨 상처”, 일본은 “얕지만 오래 덧난 상처”에 가깝습니다. 중국은 의사가 상처를 붕대로 꼼꼼히 감아 출혈은 막고 있지만, 아무는 데는 시간이 걸리는 상태라고 볼 수 있습니다.
집값이 내리면 사람들은 왜 지갑을 닫나
2021년 포춘 보도에서 인용된 운용사 루미스세일즈 추정으로는 중국 가계 자산의 약 70%가 부동산이었습니다(미국은 약 35%). 이런 사회에서 집값이 22% 내리면, 많은 가정은 “재산이 줄었다”고 느끼고 소비를 줄이고 빚을 갚는 쪽으로 움직입니다. 로이터도 집값 하락을 본 가계가 지출보다 저축을 택하면서 내수가 눌리고 있다고 짚었습니다. 오늘 발표된 9월 소매판매가 1.1% 증가에 그친 것도 같은 맥락입니다. 공장과 수출은 바쁘게 돌아가는데 가게는 한산한, 이른바 “두 개의 중국”이 나타나는 이유입니다. 여기에 세계 최대 원유 수입국인 중국은 호르무즈 해협 유조선 피격으로 110달러 가까이 뛴 유가 부담까지 함께 안고 있어, 가계의 실질 구매력이 더 빠듯해질 수 있습니다.
일본에서도 비슷한 일이 있었습니다. 기업과 가계가 집값·땅값 하락으로 생긴 빚 부담을 줄이는 데 몰두하면서, 금리를 아무리 내려도 돈을 빌려 쓰려는 사람이 늘지 않았습니다. 경제학자들은 이것을 ‘대차대조표 불황’이라고 부릅니다(아래 용어 박스 참고). 중국의 대출우대금리가 1년 넘게 3.5%에서 멈춰 있고 정부가 금리 대신 이자 보조라는 직접 지원을 꺼낸 것도, 금리만으로는 사람들의 마음을 움직이기 어렵다는 판단으로 볼 수 있습니다.
🔎 쉽게 말하면: 연봉은 그대로인데 집값이 떨어져 “통장 잔고가 줄어든 느낌”이 들면, 같은 월급으로도 외식과 여행을 줄이게 됩니다. 수억 명이 동시에 이렇게 하면 나라 전체의 소비가 식습니다.
이자 1%p 보조는 얼마나 힘이 있을까
10월 1일부터 시작된 보조금은 생애 첫 집을 사는 가구에 대출 이자를 연 1%p 깎아 주는 제도입니다. 대상 원금은 최대 100만 위안이라, 계산하면 한 가구가 받을 수 있는 금액은 1년에 최대 1만 위안, 5년 동안 최대 5만 위안 정도입니다. 다만 대상 주택이 150만 위안(약 22만 달러) 이하로 묶여 있어, 로이터는 이 금액으로는 1선 도시 원룸 한 채도 사기 어렵다고 지적했습니다. 집값이 버티고 있는 대도시보다, 정작 하락이 깊은 중소도시 수요를 겨냥한 설계에 가깝습니다. 9월 숫자에는 이 정책이 아직 반영되지 않았으므로, 10~11월 지표가 첫 성적표가 됩니다.
🌍 연결 지도
이 주제를 고른 이유: 오늘 발표된 중국 9월 지표가 “성장은 좋은데 집은 아직”이라는 엇갈린 신호를 보냈고, 이는 원자재·환율·세계 물가로 이어지는 큰 줄기이기 때문입니다.
사건 중국 집값 하락 지속 + 부동산 투자 -20.6%
→ 1차 영향 착공 감소 → 철강·시멘트·유리 수요 감소, 건설사 자금난, 지방정부 토지 판매 수입 감소
→ 2차 영향 가계 자산 감소감 → 소비 위축·저축 증가 → 내수 대신 수출 의존 확대 → 세계 시장에 중국산 공산품 공급 증가
→ 영향받는 업종·지역·자산(연결된 예시) 철광석 수출국(호주·브라질), 구리·건자재, 호주달러, 중국과 경쟁하는 제조업 국가들, 중국 소비 의존 브랜드
→ 생활 중국 수요가 살아나면 원자재 가격이 올라 세계 물가에 부담, 침체가 길어지면 원자재는 약해지고 값싼 중국산 수출품이 늘어 물가를 누르는 쪽으로 작용할 수 있습니다.
앞으로 보면 좋은 신호: 바닥은 어떻게 알아볼까
역사 속 집값 바닥은 대개 가격보다 거래량과 재고가 먼저 알려 줬습니다. 그래서 중국 부동산 침체의 방향을 볼 때는 다음 세 가지를 함께 보는 편이 좋습니다.
- 하락 도시 수: 70개 도시 중 전월 대비 하락 도시가 49곳에서 30곳 아래로 줄어드는지. 줄어든다면 바닥 다지기, 그대로라면 장기화 신호입니다.
- 팔리지 않은 완공 주택: 8월 말 미분양 완공 주택 면적은 약 4억 83만㎡로 3월보다 6.3% 줄었습니다. 재고가 꾸준히 줄면 새로 짓는 일도 다시 늘 수 있습니다.
- 대도시와 중소도시의 간격: 상하이 신축 집값은 1년 전보다 2.8% 올랐지만 루저우는 7.6% 내렸습니다. 회복이 대도시에서 중소도시로 번지는지, 대도시에만 머무는지가 중요합니다.
이 신호가 함께 좋아지는 경우엔 원자재 수요와 중국 소비 관련 업종에 숨통이 트일 수 있고, 대도시만 좋아지는 경우엔 지역 간 격차가 커지며 지방정부 재정 문제가 더 오래 남을 수 있습니다. 반대로 세 신호 모두 나빠지면 정부가 더 큰 재정 지원을 꺼낼 가능성이 높아집니다.
✅ 이 글을 읽는 포인트
| 포인트 | 왜 중요한가 |
|---|---|
| 가격보다 투자·재고를 함께 보기 | 하락 폭이 줄어도 짓는 돈이 계속 줄면 경기에는 부담이 이어집니다. |
| 성장률과 생활 체감은 다를 수 있음 | 수출이 GDP를 끌어올려도 가계 자산이 줄면 소비는 약할 수 있습니다. |
| 정책 효과에는 시차가 있음 | 10월 시작된 이자 보조의 효과는 11월 이후 지표에서 확인됩니다. |
| 역사는 비교의 도구일 뿐 | 일본·미국과 닮은 점과 다른 점을 함께 봐야 과장된 결론을 피할 수 있습니다. |
📘 오늘의 경제 용어: 대차대조표 불황(Balance Sheet Recession)
자산 가격이 크게 떨어져 기업이나 가계의 빚이 자산보다 무겁게 느껴질 때, 사람들이 돈을 쓰거나 빌리는 대신 빚 갚기에 집중하면서 생기는 불황입니다. 이때는 금리를 내려도 대출이 잘 늘지 않아, 정부의 직접 지출이 더 큰 역할을 하게 됩니다. 1990년대 일본을 설명하며 널리 쓰인 개념입니다.
❓ 자주 묻는 질문
Q1. 중국 부동산 침체는 언제부터 시작됐나요?
2020년 건설사 부채 규제 이후 2021년 헝다 디폴트로 본격화했습니다. 기존주택 가격은 2021년 3분기가 고점이었고, 신축 가격은 2023년 6월부터 3년 넘게 오르지 못하고 있습니다.
Q2. 9월 집값 하락폭이 줄었는데 바닥을 친 건가요?
아직 단정하기 어렵습니다. 신축 가격 하락률은 전년 대비 3.0%에서 2.8%로 줄었지만 70개 도시 중 49곳은 여전히 하락했고, 부동산 투자 감소 폭은 오히려 커졌습니다. 하락 도시 수와 미분양 재고가 함께 줄어드는지 확인하는 편이 좋습니다.
Q3. 중국 부동산 침체가 다른 나라에는 어떤 영향을 주나요?
건설이 줄면 철광석·구리 같은 원자재 수요가 줄어 호주·브라질 같은 수출국에 부담이 됩니다. 또 내수가 약하면 중국이 수출에 더 기대게 되어, 다른 나라 제조업과의 가격 경쟁이 심해질 수 있습니다.
📚 함께 읽으면 좋은 글
- 2026 서울 아파트 공시가격 19% 상승: 재산세, 종부세, 건보료 인상폭 완벽 해설
집값이 내리는 중국과 반대로 집값이 오를 때 가계 부담이 어떻게 달라지는지 비교해 볼 수 있습니다. - 2026년 주택연금 가입 최적의 타이밍과 전략
집이 노후 자산의 대부분인 사회에서 집값이 노후 소득과 어떻게 연결되는지 이해하는 데 도움이 됩니다.
참고 자료
- Reuters via Investing.com – China’s economic growth accelerates to 4.5% in third quarter (2026-10-19)
- Reuters via KFGO – China’s new home prices fall again in September (2026-10-19)
- The Eastern Herald – New-home prices fell in 49 of 70 cities
- The Star – China unveils rate cut, mortgage subsidies (2026-09-29)
- The Straits Times via Home & Decor – 5 years into China’s property slump
- Global Property Guide – China’s residential property market analysis 2026
- Global Property Guide – Japan archives (일본 버블 이후 주택가격)
- Inman – Home prices hit new lows (2012-05-29, 케이스·실러)
- Fortune – Chinese real estate and household wealth (2021-12-02)
⚠️ 이 글은 정보 제공용이며 투자 권유가 아닙니다. 수치는 2026년 10월 19일까지 공개된 자료를 기준으로 했으며, 이후 발표에 따라 달라질 수 있습니다. 투자 판단과 그 결과의 책임은 읽는 분 본인에게 있습니다.