2026년 10월 19일 · 🔧 원리 · 기준: 한국 10월 19일 장 마감, 미국 10월 16일(금) 종가 기준 보도
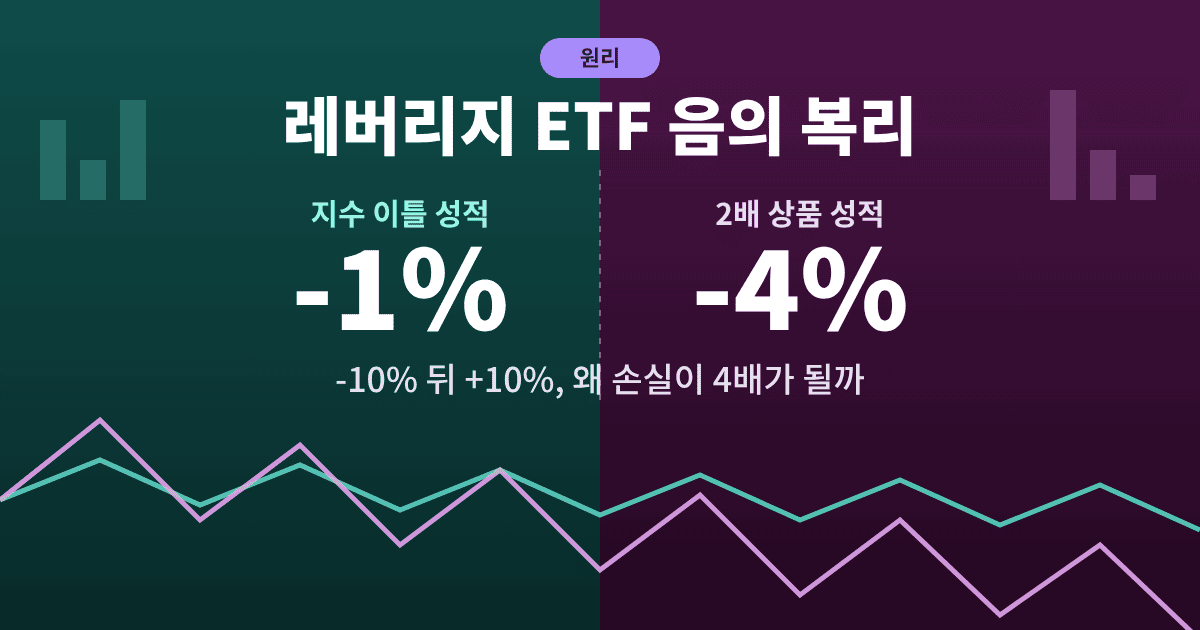
레버리지 ETF 음의 복리: 지수는 -1%인데 2배 상품은 -4%가 되는 원리
💡 한 줄 요약: 레버리지 ETF는 ‘기간 수익률의 2배·3배’가 아니라 ‘하루 수익률의 2배·3배’를 매일 새로 맞추는 상품이라, 오르내림이 심한 장에서는 지수가 제자리여도 가격이 깎여 나간다.
지난 한 주, 전 세계 개인투자자의 돈이 가장 많이 몰린 곳은 의외로 ‘떨어지는 상품’이었습니다. 반도체주가 급락하자 많은 사람이 반등을 노리고 2배·3배 레버리지 ETF를 샀고, 그 과정에서 레버리지 ETF 음의 복리라는 말이 다시 검색어 위로 올라왔습니다. 미국에서는 반도체 지수의 3배를 추종하는 SOXL에 5거래일 동안 약 61억 달러가 들어왔고, 한국에서는 코스피200 일간 2배 상품 한 종목에만 한 주에 8천억 원 넘는 개인 순매수가 몰렸습니다. 그런데 같은 기간 이 상품들의 가격은 30~45% 떨어졌습니다.
이 글은 “왜 지수보다 훨씬 많이 떨어졌는가”, “반등하면 다 회복되는가”, “오래 들고 있으면 언젠가 괜찮아지는가”라는 질문을 이번 주 실제 숫자로 풀어 봅니다. 결론부터 말하면, 레버리지 ETF는 나쁜 상품도 마법의 상품도 아니고 ‘설계도대로 움직이는 도구’입니다. 그 설계도를 알면 이번 주 뉴스가 훨씬 또렷하게 읽힙니다.
카드 1. 레버리지 ETF 음의 복리는 어디서 생기나
먼저 미국 증권거래위원회(SEC) 투자자 안내 자료에 나오는 단순한 예부터 보겠습니다. 지수가 1,000에서 시작해 첫날 10% 떨어져 900이 되고, 둘째 날 10% 올라 990이 됐다고 해 봅시다. 지수는 이틀 동안 1% 손실입니다. 같은 기간 일간 2배 상품은 첫날 20% 떨어져 800, 둘째 날 20% 올라 960이 됩니다. 손실은 4%로, 지수 손실의 2배가 아니라 4배입니다.
이유는 ‘기준점’이 매일 바뀌기 때문입니다. 첫날 20%를 잃은 뒤에는 더 작아진 800을 기준으로 20%를 벌어야 합니다. 같은 비율이라도 작은 금액에 곱해지니 잃은 만큼 되찾지 못합니다. 이 차이가 매일 쌓이는 현상을 흔히 ‘음의 복리’, 전문 용어로는 ‘변동성 끌림(volatility drag)’이라고 부릅니다.
🔎 쉽게 말하면: 매일 아침 “어제 남은 돈 전부를 다시 걸고 결과를 두 배로 받는” 내기와 같습니다. 오늘 진 날에는 판돈 자체가 줄어 있으니, 내일 같은 비율로 이겨도 어제 잃은 만큼은 돌아오지 않습니다. 오르막과 내리막을 번갈아 걷는 산책에서 레버리지는 ‘경사를 두 배로 만드는 신발’인데, 내려간 만큼 올라와도 출발점보다 조금씩 낮은 곳에 서게 됩니다.
숫자를 조금 늘려 보면 차이가 더 분명해집니다. 지수가 열흘 동안 +10%, -10%를 번갈아 반복하면 열흘 뒤 지수는 약 -4.9%입니다. 같은 기간 일간 2배 상품은 약 -18.5%, 3배 상품은 약 -37.6%가 됩니다(필자 계산, 수수료·비용 제외). 방향 없이 출렁이기만 하는 장에서 배수가 클수록 깎이는 속도가 급격히 빨라진다는 뜻입니다.
카드 2. 이번 주 실제 숫자: 지수와 레버리지의 거리
이번 급락의 배경은 미국 금리 인상 전망, AI 인프라 투자에 대한 의구심, 그리고 호르무즈 유조선 피격으로 유가가 110달러에 다가선 상황이 한꺼번에 겹친 것입니다. 한국 금융위원회도 10월 15일 긴급 점검회의에서 이 세 가지를 대외 악재로 꼽았습니다. 그 결과 지수와 레버리지 상품의 성적은 아래와 같이 벌어졌습니다.
| 구분 | 기초 지수·종목 | 레버리지 상품 | 기간·출처 |
|---|---|---|---|
| 코스피 2배 | ▼ 18.37% (6,803.90 → 5,554.22) | KODEX 레버리지 ▼ 36.8% | 10월 8~15일 5거래일, 아시아투데이 |
| 미국 반도체 3배 | SOX 지수 약 ▼ 11% (추정) | SOXL ▼ 33% (종가 93.67달러) | 10월 17일 기준 1주, ORTEX |
| 단일종목 2배 | SK하이닉스·삼성전자 | 각각 ▼ 47.8%, ▼ 40.3% | 10월 8~15일, 아시아투데이 |
| 올해 누적(참고) | SMH ▲ 약 57% | SOXL ▲ 약 163% | 10월 15일 기준, 블룸버그(Advisor Perspectives 전재) |
재미있는 점은 이번 주 같은 ‘한 방향 급락’에서는 레버리지 상품의 손실이 대체로 ‘지수 하락률 × 배수’에 가깝게 나왔다는 것입니다. 코스피가 18.37% 빠질 때 2배 상품은 36.8% 빠졌습니다. 2배를 곱한 값(36.7%)과 거의 같습니다. 음의 복리가 진짜로 무섭게 드러나는 때는 지금처럼 떨어지는 순간보다, 떨어진 뒤 방향 없이 출렁이는 구간입니다.
오늘(10월 19일) 한국 시장이 좋은 예입니다. 코스피는 3.17% 하락한 5,488.41로 출발했다가 1.76% 오른 5,768.01로 마감했습니다. 하루 안에서 5% 가까이 출렁였지만, 일간 레버리지 상품이 기준으로 삼는 것은 ‘종가 대비 종가’뿐입니다. 장중의 공포는 기록되지 않고, 오늘 종가 기준 +1.76%의 두 배인 약 3.5%만 반영됩니다(비용 제외 이론값). 문제는 이런 날이 며칠씩 위아래로 반복될 때입니다.
카드 3. 회복에 필요한 오르막: 손실의 비대칭
음의 복리와 짝을 이루는 개념이 ‘손실의 비대칭’입니다. 10% 잃으면 11%를 벌어야 원금이고, 50% 잃으면 100%를 벌어야 원금입니다. 레버리지 상품은 손실이 커지는 속도가 빠르니 회복에 필요한 오르막도 가팔라집니다.
- KODEX 레버리지를 10월 7일 종가에 산 경우, 15일 가격에서 원금으로 돌아가려면 약 58% 이상 올라야 합니다(아시아투데이 계산). 같은 기간 코스피는 약 22.5% 오르면 제자리입니다.
- 올해 6월 22일 고점부터 7월 말까지 반도체 ETF(SOXX)가 약 25% 하락할 때 SOXL은 약 63% 하락했습니다. 야후 파이낸스는 회복에 필요한 상승률을 SOXX 약 33%, SOXL 약 170%로 계산했습니다.
🔎 쉽게 말하면: 지하 1층으로 내려간 사람은 계단 한 층만 오르면 되지만, 지하 3층까지 내려간 사람은 세 층을 올라야 합니다. 그런데 레버리지 상품은 같은 지진에도 더 깊은 층으로 떨어지는 엘리베이터라, 올라올 계단도 그만큼 길어집니다.
카드 4. 오해와 진실: 음의 복리는 ‘항상’ 손해일까
여기서 많은 사람이 오해하는 지점이 있습니다. “레버리지 ETF는 장기 보유하면 무조건 손해”라는 말은 반만 맞습니다. 위의 7월 사례에서 SOXX가 25% 빠질 때 3배를 단순히 곱하면 75% 손실이어야 하지만 실제로는 63%였습니다. 일방적인 하락에서는 매일 판돈이 줄어든 상태로 손실 비율이 곱해지므로, 단순 배수보다 덜 잃는 효과가 있습니다.
반대로 꾸준히 오르는 장에서는 단순 배수보다 더 벌기도 합니다. 지수가 5일 연속 4%씩 오르면 지수는 약 21.7% 오르지만, 2배 상품은 약 46.9%(단순 배수 43.3%), 3배 상품은 약 76.2%(단순 배수 65%) 오릅니다(필자 계산, 비용 제외). SOXL이 올해 상승장에서 반도체 ETF의 3배에 가까운 성적을 낸 것도 이런 추세가 길었기 때문입니다.
| 시장 모양 | 지수 | 일간 2배 | 일간 3배 |
|---|---|---|---|
| 꾸준한 상승(5일 연속 +4%) | ▲ 21.7% | ▲ 46.9% | ▲ 76.2% |
| 꾸준한 하락(5일 연속 -4%) | ▼ 18.5% | ▼ 34.1% | ▼ 47.2% |
| 출렁이는 횡보(열흘간 ±10% 반복) | ▼ 4.9% | ▼ 18.5% | ▼ 37.6% |
가상 수치로 계산한 이론값이며, 실제 상품은 보수·이자 비용·추적 오차 때문에 더 낮게 나옵니다.
정리하면 레버리지 상품의 성적을 결정하는 것은 ‘방향’ 하나가 아니라 ‘방향 + 경로’입니다. 같은 지점에서 출발해 같은 지점에 도착해도, 그 사이를 얼마나 거칠게 오갔는지에 따라 결과가 달라집니다. SEC가 “하루 넘게 보유하면 성과가 목표 배수와 크게 달라질 수 있다”고 반복해서 경고하는 이유가 여기 있습니다. SEC 자료에는 약 4개월 동안 지수가 8% 오르는 사이 3배 상품이 53% 떨어진 실제 사례도 실려 있습니다.
카드 5. 그래서 그다음엔? 레버리지가 시장에 남기는 2차 효과
레버리지 ETF는 개인의 손익 문제로 끝나지 않습니다. 상품을 운용하는 회사는 매일 장 마감 무렵 배수를 맞추기 위해 기초자산을 사고팝니다. 시장이 떨어진 날에는 줄어든 노출을 맞추려고 더 팔고, 오른 날에는 더 삽니다. 규모가 작을 때는 티가 나지 않지만, 블룸버그가 인용한 Baird Strategas 추산으로 상위 200개 레버리지 상품의 명목 규모는 올여름 4천억 달러를 넘었습니다. 이 정도면 마감 직전의 쏠림을 키우는 요인으로 거론됩니다.
두 번째 고리는 빚입니다. 한국에서는 10월 14일 하루 반대매매(빌린 돈을 못 갚아 증권사가 강제로 파는 것) 금액이 893억 원으로 약 두 달 만에 가장 컸고, 위탁매매 미수금은 7일 9,316억 원에서 15일 1조 3,926억 원으로 49.5% 늘었다고 보도됐습니다. 레버리지 상품을 다시 빚으로 사는 ‘이중 레버리지’가 강제 매도를 부르고, 강제 매도가 다시 지수를 누르는 고리가 생긴 것입니다. 금융위원회가 증권사에 “무분별한 신용공여 자제”를 요청한 것도 이 고리를 끊으려는 조치입니다.
세 번째 고리는 반대편에 선 사람들입니다. 미국에서는 SOXL 공매도 잔고가 10월 15일 하루에 12% 늘어 유통주식의 7.6%에 이르렀고, 대여 가능 물량은 일주일 새 절반 이하로 줄었습니다(ORTEX 10월 17일 기준). 개인이 반등에 걸고, 전문 투자자는 그 레버리지 상품이 시간이 지나며 깎여 나가는 쪽에 거는 구도입니다. 시장이 빠르게 반등하면 공매도 쪽이 서둘러 되사며 상승을 키우고, 지루한 횡보가 이어지면 음의 복리가 공매도 쪽에 유리하게 작동합니다.
카드 6. 시간축을 넓히면: 하루·1년·10년
같은 상품도 보는 시간에 따라 전혀 다른 얼굴을 합니다. 하루 단위로 보면 레버리지 ETF는 약속을 꽤 정확히 지킵니다. 오늘 코스피가 1.76% 오르면 2배 상품은 3.5% 안팎 오릅니다. 1년 단위로 보면 ‘그해가 추세장이었는지 횡보장이었는지’가 성적을 가릅니다. 올해 반도체처럼 큰 추세가 있으면 단순 배수 이상의 성과가 나기도 하지만, 이번처럼 추세가 꺾인 뒤 출렁임이 길어지면 몇 달 치 이익이 몇 주 만에 사라질 수 있습니다.
10년 단위로 보면 변동성 자체가 비용이 됩니다. 일반적으로 알려진 근사식으로, 레버리지 배수를 L, 기초지수의 연간 변동성을 σ라고 하면 장기 수익률에서 대략 (L² − L) × σ² ÷ 2 만큼이 매년 깎여 나갑니다. 2배면 σ²만큼, 3배면 3σ²만큼입니다. 변동성이 30%인 지수라면 2배 상품은 연 9%포인트, 3배 상품은 연 27%포인트 안팎의 ‘끌림’을 이겨내야 합니다(이론적 근사치, 비용 제외). 반도체처럼 변동성이 큰 업종일수록 이 비용이 커지는 셈입니다.
🔎 쉽게 말하면: 레버리지 상품은 ‘흔들림 세금’을 매일 조금씩 내는 차와 같습니다. 고속도로처럼 곧게 뻗은 길(추세장)에서는 세금보다 속도의 이득이 크지만, 구불구불한 산길(횡보장)에서는 같은 거리를 가도 세금만 잔뜩 내고 도착점은 늦어집니다.
🧪 개념 요약: 레버리지 ETF 한눈에 보기
ETF 자체가 처음이라면 아래 ‘함께 읽으면 좋은 글’의 ETF 입문 가이드를 먼저 보고 오면 아래 표가 더 쉽게 읽힙니다.
| 장점 | 주의할 점 | 이럴 때 쓰임 |
|---|---|---|
| 적은 돈으로 하루 움직임을 크게 받을 수 있음 | 하루가 넘으면 ‘기간 수익률 × 배수’가 보장되지 않음 | 하루~며칠 단위의 짧은 거래 |
| 신용거래 없이 레버리지 효과를 얻음(손실이 원금을 넘지 않음) | 출렁이는 횡보장에서 음의 복리로 가치가 깎임 | 뚜렷한 추세가 있다고 판단될 때 |
| 추세장에서는 단순 배수 이상의 성과가 나기도 함 | 일반 ETF보다 보수·비용이 높고, 회복에 필요한 상승률이 큼 | 기관의 단기 헤지·노출 조절 |
오늘 뉴스에 적용하면: 이번 주 코스피와 반도체 지수의 급락은 ‘한 방향 하락’이었기 때문에 레버리지 상품의 손실이 거의 정확히 배수만큼 나왔습니다. 앞으로 갈림길은 반등의 모양입니다. 지수가 곧게 회복한다면 레버리지 상품도 배수 이상으로 회복할 수 있지만, 오늘처럼 하루 안에서도 크게 출렁이는 날이 이어진다면 지수가 원래 자리로 돌아와도 레버리지 상품은 그보다 한참 아래에 머물 수 있습니다.
🌍 연결 지도
이 주제를 고른 이유: 이번 주 세계 개인투자자 자금이 가장 크게 몰린 상품이 동시에 가장 크게 떨어진 상품이었고, 그 차이를 만드는 원리가 앞으로의 반등 국면에서도 계속 작동하기 때문입니다.
사건 금리 인상 전망 + AI 투자 의구심 + 유가 급등 → 반도체·코스피 급락
→ 1차 영향 반등을 노린 2배·3배 상품 매수 급증, 가격은 지수의 배수만큼 하락
→ 2차 영향 장 마감 리밸런싱 매매 확대, 빚낸 매수의 반대매매 증가, 공매도 잔고 증가
→ 영향받는 곳 반도체 대형주(연결된 예시: 메모리·장비 업종), 증권사 신용공여, 운용사의 레버리지 상품 수수료 수입
→ 생활 빠른 회복이면 손실 만회, 긴 횡보면 지수 회복 뒤에도 상품 가격이 낮게 남는 ‘보이지 않는 비용’
이 연결 지도에서 업종 이름은 ‘연결된 예시’일 뿐 오르내림을 예측하는 신호가 아닙니다. 회복이 곧게 진행되면 레버리지 매수세가 반등을 키울 수 있고, 출렁임이 길어지면 리밸런싱과 반대매매가 변동성을 더 키울 수 있습니다.
✅ 이 글을 읽는 포인트
| 관찰 포인트 | 왜 중요한가 |
|---|---|
| 상품 이름의 ‘일간(Daily)’이라는 단어 | 약속이 ‘하루’에만 해당한다는 표시입니다 |
| 하락의 모양: 한 방향인가, 출렁임인가 | 음의 복리는 출렁임이 클수록 커집니다 |
| 회복에 필요한 상승률 | 같은 하락에도 레버리지 상품은 훨씬 큰 오르막이 필요합니다 |
| 반대매매·미수금·공매도 잔고 뉴스 | 레버리지가 시장 전체의 변동성을 키우는지 보여 주는 신호입니다 |
📘 오늘의 경제 용어: 변동성 끌림(Volatility Drag)
가격이 오르내림을 반복할 때, 산술 평균 수익률보다 실제로 쌓이는 복리 수익률이 낮아지는 현상입니다. 같은 비율로 잃고 벌어도 줄어든 금액에 다시 곱해지기 때문에 생깁니다. 레버리지를 쓰면 출렁임이 배수의 제곱에 가깝게 커져 이 효과가 훨씬 강해집니다.
❓ 자주 묻는 질문
Q1. 지수가 원래 자리로 돌아오면 레버리지 ETF도 원금이 되나요?
꼭 그렇지 않습니다. 지수가 오르내림을 반복하며 제자리로 돌아오면 일간 2배·3배 상품은 그 사이 음의 복리로 깎인 만큼 원금보다 낮은 곳에 있을 수 있습니다. 반대로 곧게 회복하면 원금을 넘어설 수도 있어, 결과는 회복의 ‘경로’에 달려 있습니다.
Q2. 이번 주 레버리지 ETF는 왜 정확히 2배·3배만큼 떨어졌나요?
이번 급락은 반등이 거의 없는 한 방향 하락이었기 때문입니다. 이런 구간에서는 음의 복리가 거의 드러나지 않아 손실이 단순 배수에 가깝게 나옵니다. 음의 복리는 급락 이후 출렁이는 횡보 구간에서 본격적으로 쌓입니다.
Q3. 레버리지 ETF는 장기 투자에 맞지 않는 상품인가요?
미국 SEC 등 감독 당국은 대부분의 레버리지 상품이 하루 단위 목표로 설계되어 하루 넘게 보유하면 성과가 목표 배수와 크게 달라질 수 있다고 안내합니다. 강한 추세장에서는 장기 성과가 좋을 때도 있지만, 변동성이 클수록 매년 깎여 나가는 몫이 커진다는 점을 이해하고 접근해야 하는 상품입니다.
📚 함께 읽으면 좋은 글
- ETF란? 주식 초보 50대를 위한 용어 정리 및 기초 투자 가이드 — 레버리지 상품을 이해하기 전에 일반 ETF의 구조를 먼저 잡아 줍니다.
- 주식 기초. 주식 계좌 열기 전 무조건 외워야 할 필수 경제 용어 TOP 10 — NAV 등 이 글에 나오는 기초 용어를 복습할 수 있습니다.
참고 자료
- SEC Investor.gov — Leveraged and Inverse ETFs
- ETF Action — Semiconductor Swings Drive Record Weekly Flows into Leveraged Equity ETFs (10월 17일)
- Bloomberg via Advisor Perspectives — A $1 Trillion Chip Rout Draws Billions Into Leveraged ETF Bets (10월 15일)
- ORTEX — SOXL Shorts Rebuild as Leveraged Chip ETF Drops 33%
- Yahoo Finance — The chip crash is exposing the brutal cost of leverage
- 아시아투데이 — 증시 폭락장에 레버리지 1조 베팅 (10월 19일)
- 아시아경제 — “2배·3배 레버리지 담았는데” (10월 18일)
- SBS Biz — 코스피 급락에 금융위 긴급회의 (10월 15일)
- 머니투데이 — 코스피 5768.01 마감 (10월 19일)
⚠️ 이 글은 경제 원리를 설명하기 위한 정보 제공용이며, 특정 상품의 매수·매도를 권유하지 않습니다. 본문의 가상 계산은 수수료·세금·추적 오차를 제외한 이론값이며, 실제 투자 판단과 책임은 투자자 본인에게 있습니다.